Ngọc Mai
Rời The Villages quá muộn: Vì sao nhiều người về hưu Mỹ nói lẽ ra nên chuyển nhà sớm hơn?
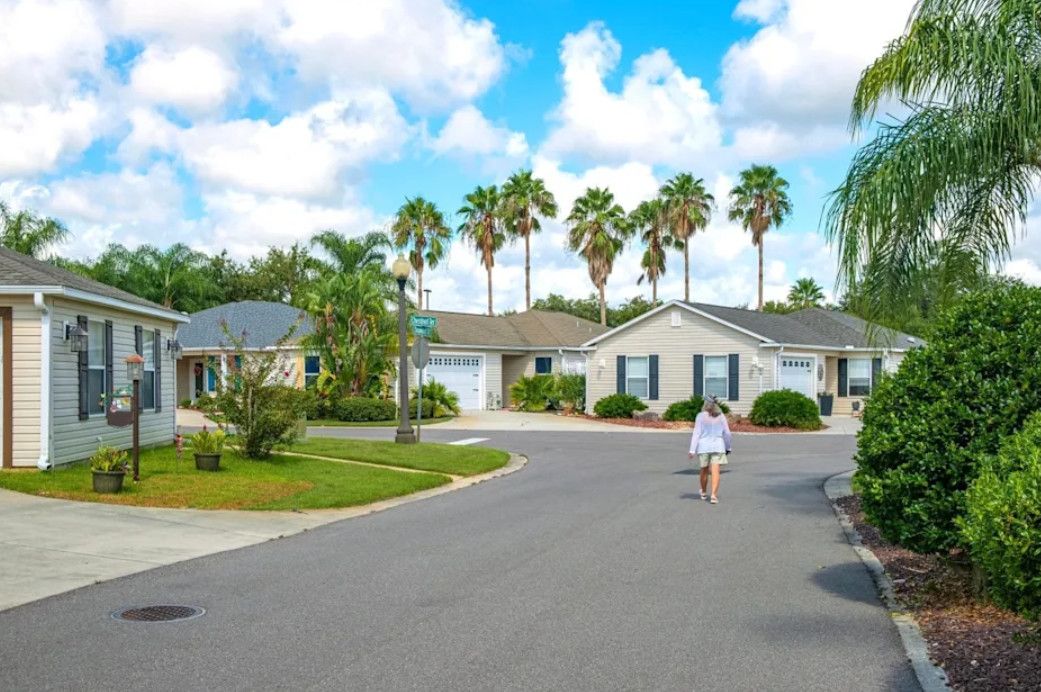
The Villages từ lâu được biết đến là một trong những cộng đồng hưu trí nổi tiếng nhất nước Mỹ, nơi được xây dựng xoay quanh cuộc sống của người cao tuổi với hệ thống tiện ích, sân golf, câu lạc bộ, xe golf và một mạng lưới xã hội đặc trưng.
Nhưng với một bộ phận cư dân, câu hỏi khó khăn không phải là “Có nên chuyển đến The Villages hay không?”, mà là “Khi nào nên rời đi?”
Điều đáng chú ý trong những câu chuyện của những người đã rời The Villages không phải là họ hối tiếc vì từng sống tại đây. Ngược lại, nhiều người cho biết họ từng có những năm tháng tốt đẹp trong cộng đồng này.
Điều khiến họ tiếc nuối là khoảng thời gian sau đó: có thể 5 năm, 10 năm hoặc lâu hơn, khi họ đã nhận ra cuộc sống tại đây không còn phù hợp nhưng vẫn trì hoãn quyết định chuyển nhà.
Lý do rất quen thuộc: tiền đã bỏ ra, chi phí giao dịch, mối quan hệ xã hội, lợi thế thuế, sự bất tiện của việc bán nhà và tâm lý “đã ở đây lâu như vậy thì cứ ở tiếp”.
Vấn đề là tuổi tác và sức khỏe không đứng yên.
Một quyết định được đưa ra khi bạn vẫn khỏe mạnh, chủ động và có khả năng lựa chọn thị trường nhà ở sẽ rất khác với quyết định được đưa ra sau một lần ngã, một chẩn đoán bệnh hoặc thời điểm một người trong hai vợ chồng không còn có thể lái xe.
Không phải họ hối tiếc vì đã đến The Villages
Một điểm quan trọng thường bị bỏ qua trong các câu chuyện về The Villages là sự khác biệt giữa hối tiếc vì đã chuyển đến và hối tiếc vì đã không chuyển đi sớm hơn.
Hai điều này hoàn toàn khác nhau.
Những người rời đi sau nhiều năm có thể vẫn đánh giá cao những gì The Villages từng mang lại: đời sống xã hội, các hoạt động cộng đồng, sự thuận tiện và môi trường phù hợp với một giai đoạn nhất định của tuổi nghỉ hưu.
Nhưng nhu cầu của con người thay đổi theo thời gian.
Ở tuổi 60 hoặc đầu 70, việc lái xe golf, tự lái ô tô, tham gia các câu lạc bộ và sống tương đối độc lập có thể rất thuận tiện.
Một thập kỷ sau, cùng một môi trường có thể trở thành một bài toán khác hoàn toàn nếu khả năng lái xe giảm, nhu cầu chăm sóc sức khỏe tăng hoặc con cái bắt đầu phải tham gia nhiều hơn vào việc chăm sóc cha mẹ.
Đó chính là “khoảng thời gian trì hoãn” mà nhiều người về hưu sau này nhìn lại và đặt câu hỏi: Tại sao mình không chuyển đi sớm hơn?
1. Chi phí đã bỏ ra khiến người ta khó rời đi
Một trong những yếu tố giữ chân cư dân lâu nhất chính là những gì họ đã đầu tư vào cuộc sống hiện tại.
Một căn nhà, xe golf, nội thất sân hiên, đồ dùng gia đình, các khoản chi cho câu lạc bộ và hàng loạt khoản mua sắm khác đều tạo ra cảm giác rằng nếu rời đi thì toàn bộ khoản đầu tư đó sẽ trở thành “lãng phí”.
Nhưng xét về tài chính, đây chính là vấn đề của chi phí chìm.
Tiền đã chi trong quá khứ không thể lấy lại chỉ bằng cách tiếp tục sống trong căn nhà hiện tại.
Nếu căn nhà không còn phù hợp với nhu cầu trong tương lai, câu hỏi quan trọng không nên là:
“Tôi đã bỏ bao nhiêu tiền vào đây?”
Mà nên là:
“Nếu hôm nay chưa sở hữu căn nhà này, tôi có tiếp tục lựa chọn nó cho 10 năm tới không?”
Hai câu hỏi dẫn tới hai cách ra quyết định hoàn toàn khác nhau.
Tâm lý tiếc khoản tiền đã bỏ ra có thể khiến một người tiếp tục duy trì một cuộc sống không còn phù hợp chỉ vì không muốn thừa nhận rằng hoàn cảnh đã thay đổi.
2. Chi phí giao dịch có thể lên tới hàng chục nghìn USD
Rời một căn nhà không đơn giản như đóng vài chiếc thùng carton rồi chuyển sang địa chỉ mới.
Bán nhà có thể liên quan đến hoa hồng, phí giao dịch, thủ tục giấy tờ, chi phí đóng giao dịch và nhiều khoản phát sinh khác. Sau đó là chi phí mua căn nhà mới, chuyển đồ, sửa chữa hoặc điều chỉnh căn nhà cho phù hợp.
Với một hộ gia đình về hưu, tổng chi phí của một lần chuyển nhà có thể trở thành rào cản đáng kể.
Đó là lý do nhiều người tự thuyết phục rằng:
“Chúng ta cứ ở thêm vài năm nữa rồi tính.”
Nhưng chính “vài năm nữa” đôi khi biến thành 5 hoặc 10 năm.
Và trong thời gian đó, sức khỏe, khả năng lái xe và nhu cầu chăm sóc có thể thay đổi theo hướng khiến việc chuyển nhà về sau khó khăn hơn.
3. Lợi thế thuế bất động sản khiến quyết định càng phức tạp
Florida có một số cơ chế thuế nhà ở quan trọng đối với chủ sở hữu nhà ở chính.
Theo Florida Department of Revenue, homestead exemption có thể làm giảm giá trị chịu thuế của một căn nhà đủ điều kiện tới 50.000 USD. Ngoài ra, chương trình Save Our Homes giới hạn mức tăng giá trị chịu thuế hàng năm theo công thức được luật Florida quy định.
Điều này tạo ra một lợi thế mà người đã sở hữu nhà trong thời gian dài có thể không muốn từ bỏ.
Tuy nhiên, cần phân biệt giữa việc chuyển nhà trong Florida và rời Florida.
Nếu chuyển sang một căn nhà mới tại Florida, chủ nhà đủ điều kiện có thể chuyển một phần hoặc toàn bộ phần chênh lệch assessment limitation theo cơ chế portability, với các điều kiện và thủ tục nhất định. Florida Department of Revenue cũng quy định hồ sơ portability phải được nộp theo thời hạn liên quan đến năm chuyển nhà.
Nếu chuyển sang một bang khác, cơ chế thuế của bang mới sẽ hoàn toàn khác.
Vì vậy, bài toán “ở lại hay chuyển đi” không thể chỉ dựa trên giá nhà. Người về hưu cần tính cả thuế thu nhập, thuế bất động sản, bảo hiểm nhà, chi phí y tế, phí cộng đồng và cách bang mới đánh thuế thu nhập hưu trí.
4. Giá nhà thấp hơn chưa chắc đồng nghĩa với chi phí thấp hơn
Florida thường được xem xét trong các kế hoạch nghỉ hưu nhờ môi trường thuế và khí hậu, nhưng chi phí sinh hoạt thực tế là một phép tính nhiều biến số.
Nếu chuyển tới Tennessee, South Carolina hoặc Georgia, giá nhà và chi phí sinh hoạt có thể khác Florida. Nhưng mỗi bang có cách xử lý thuế thu nhập, thuế bất động sản, bảo hiểm và các khoản chi khác nhau.
Do đó, việc nhìn vào một con số “cost of living” rồi kết luận nơi nào rẻ hơn có thể gây sai lệch.
Một người có thể tiết kiệm tiền nhà nhưng lại trả nhiều hơn cho bảo hiểm.
Người khác có thể giảm thuế nhưng phải sống xa con cái.
Một hộ gia đình khác có thể mua được căn nhà rẻ hơn nhưng phải lái xe xa hơn để đến bệnh viện hoặc các dịch vụ chăm sóc sức khỏe.
Đối với người nghỉ hưu, chi phí thực tế của một địa điểm chính là tổng chi phí trong nhiều năm, không chỉ là giá mua căn nhà.
5. Đời sống xã hội là thứ khó định lượng nhưng rất quan trọng
Có một yếu tố khó đưa vào bảng tính tài chính: bạn bè.
The Villages có một hệ thống đời sống xã hội đặc biệt mạnh. Các câu lạc bộ, hoạt động cộng đồng và mạng lưới bạn bè có thể là một phần rất quan trọng trong chất lượng cuộc sống của cư dân.
Khi rời đi, bạn không chỉ bán một căn nhà.
Bạn có thể đang rời khỏi một mạng lưới xã hội đã mất nhiều năm để xây dựng.
Đây là lý do một số người tiếp tục ở lại dù căn nhà không còn hoàn toàn phù hợp.
Họ biết mình có thể tìm một căn nhà khác rẻ hơn hoặc phù hợp hơn với nhu cầu sức khỏe, nhưng không chắc có thể xây dựng lại một đời sống xã hội tương tự ở tuổi 75 hoặc 80.
Vì vậy, quyết định chuyển nhà khi còn tương đối trẻ không chỉ là một quyết định bất động sản.
Nó cũng là quyết định về mạng lưới con người trong 10-20 năm tiếp theo.
Khi tuổi tác thay đổi, sự phù hợp cũng thay đổi theo một chiều
Đây có thể là vấn đề quan trọng nhất trong toàn bộ câu chuyện.
Một số thay đổi liên quan đến tuổi tác không dễ đảo ngược.
Khả năng lái xe có thể giảm.
Nhu cầu khám bệnh có thể tăng.
Một người bạn đời có thể qua đời.
Con cái trưởng thành có thể sống ở một bang khác.
Một lần ngã có thể biến một người hoàn toàn độc lập thành người cần hỗ trợ thường xuyên.
Nếu ngôi nhà và cộng đồng được thiết kế cho một lối sống phụ thuộc nhiều vào khả năng tự lái xe và tự chăm sóc, thì những thay đổi trên có thể làm giảm nhanh chóng mức độ phù hợp của nơi ở.
Đó là lý do một căn nhà có thể rất phù hợp ở tuổi 68 nhưng trở nên bất tiện ở tuổi 78.
Vấn đề không nhất thiết nằm ở căn nhà.
Vấn đề nằm ở việc nhu cầu của chủ nhà đã thay đổi.
Chuyển nhà ở tuổi 70 khác hoàn toàn với chuyển nhà ở tuổi 78
Hãy hình dung hai kịch bản.
Ở tuổi 70, một người nhận ra rằng trong 5-10 năm tới họ muốn sống gần con cái hơn.
Họ có thời gian.
Họ có thể bán nhà vào thời điểm phù hợp, khảo sát nhiều khu vực, thương lượng giá, đóng gói tài sản và lựa chọn căn nhà mới.
Đây là một quyết định chủ động.
Ngược lại, ở tuổi 78, một vấn đề sức khỏe nghiêm trọng có thể buộc gia đình phải hành động trong vài tuần.
Khi đó, việc lựa chọn không còn hoàn toàn nằm trong tay người sở hữu căn nhà.
Gia đình có thể phải thuê dịch vụ chuyển nhà, tìm một nơi ở phù hợp nhanh chóng hoặc cân nhắc các hình thức chăm sóc có chi phí cao hơn.
Chi phí của một quyết định được chuẩn bị trước có thể dự đoán được. Chi phí của một quyết định bị ép buộc thường khó dự đoán hơn rất nhiều.
Thị trường nhà ở vẫn cần được tính vào bài toán
Quyết định bán nhà không nên dựa trên cảm xúc đơn thuần.
Dữ liệu S&P Cotality Case-Shiller cho thấy chỉ số giá nhà toàn quốc của Mỹ đạt 336,66 điểm vào tháng 6/2026, tăng 0,37% so với tháng trước và 1,52% so với cùng kỳ năm trước. Đây là chỉ số quốc gia và không phản ánh riêng thị trường The Villages, nhưng nó cho thấy người bán cần xem xét điều kiện thị trường cụ thể thay vì mặc định rằng mọi căn nhà đều đang tăng hoặc giảm cùng một mức.
Điều quan trọng hơn là người về hưu có thể chủ động lựa chọn thời điểm nếu họ chưa bị sức khỏe hoặc hoàn cảnh gia đình ép buộc.
Đó chính là giá trị của việc lập kế hoạch sớm.
Chi phí sinh hoạt ngày càng quan trọng khi thu nhập cố định
Sau khi nghỉ hưu, việc kiểm soát chi phí trở nên quan trọng hơn vì nguồn thu nhập thường ít linh hoạt hơn thời kỳ đi làm.
Theo Cục Thống kê Lao động Mỹ, mức chi tiêu bình quân của một consumer unit tại Mỹ đạt 78.535 USD trong năm 2024, tăng 1,8% so với năm 2023. Trong đó, nhà ở chiếm 33,4%, còn giao thông chiếm 17% tổng chi tiêu.
Điều này cho thấy nhà ở và phương tiện đi lại là hai biến số lớn trong ngân sách hộ gia đình.
Đối với người về hưu, một thay đổi nhỏ trong chi phí nhà ở hoặc nhu cầu đi lại có thể ảnh hưởng đáng kể tới số tiền phải rút từ danh mục đầu tư mỗi năm.
Đó cũng là lý do việc chuyển nhà không nên được xem đơn thuần là quyết định về bất động sản.
Nó là một phần của kế hoạch thu nhập hưu trí.
Hãy xác định “điểm kích hoạt” trước khi quá muộn
Một trong những ý tưởng đáng chú ý nhất từ những câu chuyện này là việc thiết lập các điểm kích hoạt trước khi vấn đề thực sự xảy ra.
Thay vì chờ đến lúc “không thể sống tiếp như hiện tại”, một cặp vợ chồng có thể thống nhất trước:
- Nếu một trong hai người không còn cảm thấy an toàn khi lái xe ban đêm, sẽ bắt đầu đánh giá phương án chuyển nhà.
- Nếu một cuộc khám chuyên khoa yêu cầu con cái phải bay đến hỗ trợ thường xuyên, sẽ mở lại kế hoạch nơi ở.
- Nếu một người phải sống một mình trong thời gian dài, sẽ đánh giá lại căn nhà và cộng đồng hiện tại.
- Nếu ngân sách hưu trí vượt quá một mức nhất định trong nhiều tháng liên tiếp, sẽ tính toán phương án giảm chi phí nhà ở.
- Nếu nhu cầu chăm sóc sức khỏe tăng đáng kể, sẽ xem xét khoảng cách tới bệnh viện và gia đình.
Điểm quan trọng không phải là mọi người đều phải chuyển nhà khi một trong những điều kiện trên xảy ra.
Điểm quan trọng là quyết định không còn bị trì hoãn vô thời hạn.
Đừng để chi phí chìm quyết định 10 năm tiếp theo
Một trong những sai lầm phổ biến khi ra quyết định bất động sản là nhìn quá nhiều vào số tiền đã bỏ ra.
Nhưng nếu căn nhà hiện tại không còn phù hợp, khoản tiền đã chi trong quá khứ không thể biến thành lý do để tiếp tục duy trì một lựa chọn không tối ưu cho tương lai.
Thay vào đó, hãy bắt đầu từ câu hỏi:
“Nếu hôm nay tôi phải lựa chọn lại, tôi sẽ sống ở đâu?”
Sau đó mới tính đến giá bán căn nhà, chi phí chuyển nhà, thuế, bảo hiểm, chi phí y tế, khoảng cách tới gia đình và khả năng duy trì đời sống xã hội.
Cách tiếp cận này giúp biến quyết định từ cảm tính thành một bài toán có thể phân tích.
Đừng để hoàn cảnh quyết định thay mình
Câu chuyện về những người rời The Villages và nói rằng họ đáng lẽ nên làm vậy sớm hơn không nhất thiết là câu chuyện chống lại The Villages.
Nó rộng hơn nhiều.
Đó là câu chuyện về cách con người trì hoãn những quyết định quan trọng vì chi phí chìm, vì ký ức, vì bạn bè, vì thuế và vì cảm giác rằng “mọi thứ vẫn ổn”.
Nhưng tuổi tác có một đặc điểm đặc biệt: một số thay đổi chỉ diễn ra theo một chiều.
Khả năng lái xe có thể giảm. Nhu cầu chăm sóc có thể tăng. Một người bạn đời có thể không còn ở bên. Con cái có thể trở nên cần thiết hơn về mặt hậu cần. Một căn nhà từng hoàn hảo có thể trở nên không phù hợp.
Vì vậy, thay vì chờ đến khi buộc phải chuyển nhà, một chiến lược thực tế hơn là xác định trước các điều kiện khiến gia đình phải xem xét lại nơi ở.
Không phải để ép mình rời đi.
Mà để đảm bảo rằng khi quyết định cuối cùng được đưa ra, đó vẫn là quyết định của chính mình.Đừng để hoàn cảnh quyết định thay mình
Câu chuyện về những người rời The Villages và nói rằng họ đáng lẽ nên làm vậy sớm hơn không nhất thiết là câu chuyện chống lại The Villages.
Nó rộng hơn nhiều.
Đó là câu chuyện về cách con người trì hoãn những quyết định quan trọng vì chi phí chìm, vì ký ức, vì bạn bè, vì thuế và vì cảm giác rằng “mọi thứ vẫn ổn”.
Nhưng tuổi tác có một đặc điểm đặc biệt: một số thay đổi chỉ diễn ra theo một chiều.
Khả năng lái xe có thể giảm. Nhu cầu chăm sóc có thể tăng. Một người bạn đời có thể không còn ở bên. Con cái có thể trở nên cần thiết hơn về mặt hậu cần. Một căn nhà từng hoàn hảo có thể trở nên không phù hợp.
Vì vậy, thay vì chờ đến khi buộc phải chuyển nhà, một chiến lược thực tế hơn là xác định trước các điều kiện khiến gia đình phải xem xét lại nơi ở.
Không phải để ép mình rời đi.
Mà để đảm bảo rằng khi quyết định cuối cùng được đưa ra, đó vẫn là quyết định của chính mình.
Câu hỏi về người về hưu ở khu The Villages Mỹ
Có phải người rời The Villages đều hối tiếc vì đã ở lại quá lâu?
Không thể khái quát như vậy cho toàn bộ cư dân. Nội dung này tập trung vào nhóm người đã rời đi và chia sẻ rằng họ cảm thấy mình có thể đã chuyển nhà sớm hơn. Nhiều người vẫn có trải nghiệm tích cực tại The Villages trong giai đoạn phù hợp với nhu cầu của họ.
Khi nào người về hưu nên bắt đầu nghĩ đến chuyện chuyển nhà?
Không có một độ tuổi chung cho tất cả mọi người. Tuy nhiên, những thay đổi về khả năng lái xe, sức khỏe, nhu cầu chăm sóc, khoảng cách với gia đình hoặc ngân sách có thể là tín hiệu để bắt đầu đánh giá lại.
Rời Florida có làm mất toàn bộ lợi thế Save Our Homes không?
Cần phân biệt giữa việc chuyển sang một homestead khác tại Florida và chuyển sang bang khác. Cơ chế portability cho phép chủ nhà đủ điều kiện chuyển phần chênh lệch assessment limitation sang một homestead mới tại Florida, nhưng đây không phải là quyền lợi có thể đơn giản mang sang một bang khác.
Chi phí chuyển nhà có phải lúc nào cũng thấp hơn chi phí ở lại?
Không. Đây là bài toán cần tính cụ thể. Người về hưu cần so sánh tổng chi phí nhiều năm, bao gồm giá nhà, thuế, bảo hiểm, bảo trì, giao thông, chăm sóc sức khỏe và chi phí chuyển nhà.
Vì sao nên lập kế hoạch trước khi sức khỏe xấu đi?
Bởi khi vẫn khỏe mạnh, chủ nhà có nhiều quyền chủ động hơn trong việc lựa chọn thời điểm bán, thương lượng, tìm nơi ở mới và tổ chức chuyển nhà. Khi một sự cố sức khỏe xảy ra, lựa chọn có thể bị thu hẹp đáng kể.