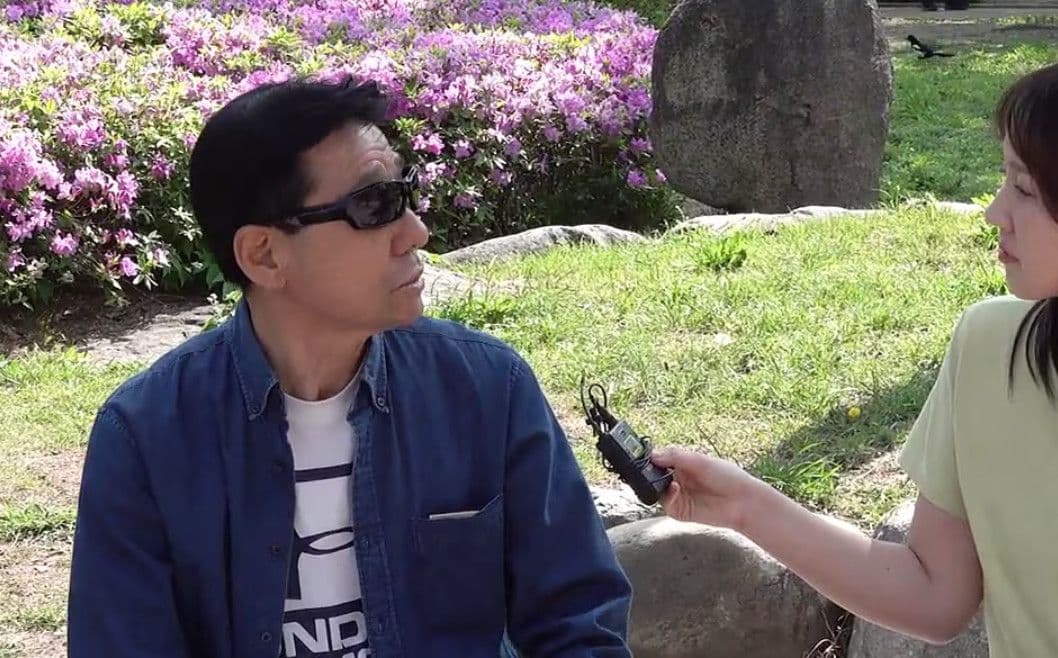
Ở Hàn Quốc, câu hỏi “một người bình thường ở độ tuổi 70 nhận được bao nhiêu tiền lương hưu mỗi tháng?” không có một đáp án duy nhất. Mức nhận thực tế phụ thuộc vào thời gian tham gia 국민연금 (Quốc dân niên kim), mức thu nhập đóng bảo hiểm, loại lương hưu và việc người cao tuổi có đủ điều kiện nhận các khoản hỗ trợ khác hay không.
Tuy nhiên, câu chuyện của ông Oh Cheon-hwan, 73 tuổi, cho thấy một thực tế đáng chú ý: ngay cả khi đã nhận lương hưu hàng tháng, một người cao tuổi vẫn có thể phải tiếp tục làm việc nếu chi phí sinh hoạt và đặc biệt là chi phí nhà ở vượt quá khoản tiền nhận được.
Ông Oh hiện nhận khoảng 800.000 won mỗi tháng từ lương hưu nhà nước. Khoảng 300.000 won được ông giữ lại cho những khoản chi cá nhân như đi lại, gặp gỡ và uống trà với bạn bè. Phần còn lại được đưa cho vợ để trang trải chi phí gia đình.
Nhưng chỉ riêng tiền nhà của gia đình ông đã lên tới khoảng 1,3 triệu won mỗi tháng.
Khoản chênh lệch này khiến ông phải tiếp tục làm những công việc ngắn hạn vài ngày một lần để bổ sung thu nhập.
Câu chuyện của ông Oh vì vậy không chỉ nói về một người nghỉ hưu cụ thể. Nó phản ánh một câu hỏi lớn hơn đối với xã hội Hàn Quốc: lương hưu có thực sự đủ để một người cao tuổi duy trì cuộc sống sau khi rời thị trường lao động?
800.000 won mỗi tháng có phải mức lương hưu phổ biến ở Hàn Quốc?
Nếu chỉ nhìn vào trường hợp ông Oh, 800.000 won có vẻ là một khoản tiền tương đối cụ thể. Nhưng để hiểu vị trí của con số này, cần đặt nó cạnh thống kê chính thức.
Theo Cơ quan Lương hưu Quốc gia Hàn Quốc (NPS), đến tháng 4/2026, cả nước có khoảng 7,74 triệu người đang nhận các loại lương hưu từ hệ thống Quốc dân niên kim, với tổng số tiền chi trả khoảng 4.445,1 tỷ won mỗi tháng. Mức chi trả bình quân là 647.543 won/người/tháng.
Trong tổng số này, lương hưu tuổi già chiếm phần lớn. NPS cho biết khoảng 6,56 triệu người nhận lương hưu tuổi già, với tổng số tiền chi trả khoảng 4.054,4 tỷ won mỗi tháng. Từ các số liệu này, mức bình quân tương đương khoảng 618.000 won/tháng/người.
Điều đó có nghĩa khoản 800.000 won/tháng của ông Oh cao hơn mức bình quân lương hưu tuổi già, nhưng vẫn chưa phải một khoản thu nhập đủ lớn nếu người nhận phải tự chi trả tiền nhà, thực phẩm, y tế và các chi phí sinh hoạt khác.
Đây là điểm quan trọng khi đánh giá đời sống người cao tuổi ở Hàn Quốc.
Một con số lương hưu không thể tự nó cho biết một người có sống thoải mái hay không.
Hơn 38% người nhận Quốc dân niên kim nhận dưới 400.000 won
Phân bố mức lương hưu cũng cho thấy sự chênh lệch khá lớn.
Theo thống kê NPS tháng 5/2026, trong khoảng 7,79 triệu người nhận các loại lương hưu, nhóm nhận 20–40 triệu won? Không, cần hiểu đúng đơn vị của thống kê Hàn Quốc: bảng được tính theo 10.000 won, tương đương nhóm 200.000–400.000 won/tháng, có khoảng 2,97 triệu người, chiếm 38,2%.
Nhóm nhận 400.000–600.000 won có khoảng 1,65 triệu người, tương đương 21,2%.
Nhóm 600.000–800.000 won có khoảng 928.500 người, chiếm 11,9%.
Nhóm 800.000–1 triệu won có khoảng 540.400 người, tương đương 6,9%.
Trong khi đó, khoảng 1,16 triệu người nhận từ 1 triệu won/tháng trở lên, chiếm 14,9%.
Những con số này cho thấy mức lương hưu 800.000 won của ông Oh không phải một trường hợp quá khác biệt trong hệ thống. Nó nằm trong nhóm mức nhận tương đối phổ biến, nhưng vẫn thấp hơn đáng kể so với nhu cầu chi tiêu của nhiều hộ gia đình cao tuổi.
Vì sao có người nhận vài trăm nghìn won, trong khi người khác nhận hơn 1 triệu won?
Lương hưu Quốc dân niên kim của Hàn Quốc không phải một khoản tiền cố định dành cho tất cả người cao tuổi.
Số tiền nhận được phụ thuộc vào nhiều yếu tố, trong đó quan trọng nhất là:
- Thời gian tham gia hệ thống.
- Mức thu nhập làm căn cứ đóng bảo hiểm.
- Quá trình đóng phí trong thời gian dài hay ngắn.
- Thời điểm bắt đầu nhận lương hưu.
- Một số điều kiện đặc biệt liên quan đến hồ sơ của người tham gia.
NPS hiện công bố các bảng tính dự kiến dựa trên mức thu nhập và thời gian tham gia. Chẳng hạn, với một số giả định năm 2026, thời gian tham gia càng dài thì khoản lương hưu dự kiến càng tăng.
Điều này giải thích tại sao hai người cùng 70 tuổi nhưng có thể nhận hai khoản tiền hoàn toàn khác nhau.
Một người tham gia hệ thống trong thời gian ngắn với mức thu nhập đóng thấp có thể nhận vài trăm nghìn won mỗi tháng.
Ngược lại, người có lịch sử đóng bảo hiểm dài hơn và mức thu nhập làm căn cứ đóng cao hơn có thể nhận trên 1 triệu won/tháng.
Lương hưu Quốc dân và lương hưu cơ bản là hai khoản khác nhau
Một điểm dễ gây nhầm lẫn khi nói về thu nhập của người cao tuổi Hàn Quốc là National Pension và Basic Pension không hoàn toàn giống nhau.
Quốc dân niên kim là hệ thống bảo hiểm xã hội dựa trên quá trình tham gia và đóng bảo hiểm.
Trong khi đó, Basic Pension (기초연금) là một chính sách hỗ trợ người cao tuổi đáp ứng các điều kiện theo quy định về thu nhập và tài sản.
Năm 2026, mức Basic Pension tối đa đối với đối tượng đủ điều kiện được xác định ở mức 349.700 won/tháng trong trường hợp không bị giảm. Tuy nhiên, không phải tất cả người trên 65 tuổi đều mặc nhiên nhận đủ số tiền này.
Do đó, khi nói một người 70 tuổi ở Hàn Quốc nhận 800.000 won lương hưu mỗi tháng, không nên mặc định rằng tất cả người cao tuổi đều nhận đúng mức này hoặc rằng 800.000 won là tổng toàn bộ nguồn hỗ trợ mà họ có thể nhận.
Thực tế còn phụ thuộc vào tình trạng thu nhập, tài sản, thời gian tham gia Quốc dân niên kim và điều kiện hưởng các chính sách phúc lợi khác.
Vì sao 800.000 won vẫn không đủ với ông Oh?
Câu chuyện của ông Oh cho thấy vấn đề lớn nhất không nằm ở con số lương hưu riêng lẻ mà nằm ở tỷ lệ giữa thu nhập và chi phí sinh hoạt.
Ông nhận khoảng 800.000 won mỗi tháng.
Trong đó, 300.000 won được sử dụng cho các khoản chi cá nhân. Phần còn lại được đưa cho vợ.
Nhưng tiền nhà đã lên tới khoảng 1,3 triệu won mỗi tháng.
Chỉ riêng khoản chi này đã cao hơn toàn bộ khoản lương hưu của ông.
Chưa kể một hộ gia đình cao tuổi còn phải đối mặt với thực phẩm, điện nước, đi lại, thuốc men, chi phí y tế, bảo hiểm và các khoản chi bất thường.
Trong hoàn cảnh đó, lương hưu trở thành nguồn thu nhập nền tảng, nhưng chưa chắc là nguồn thu nhập duy nhất.
Ông Oh phải nhận các công việc ngắn hạn cách vài ngày một lần để bù đắp phần thiếu hụt.
Đây cũng là lý do một bộ phận người cao tuổi tại Hàn Quốc tiếp tục làm việc sau độ tuổi nghỉ hưu.
Từng là quản lý, nay phải làm công việc ngắn hạn
Điểm khiến câu chuyện của ông Oh trở nên đáng chú ý hơn là sự thay đổi trong công việc.
Khi còn trẻ, ông từng làm quản lý trong ngành dịch vụ. Tuy nhiên, sau khi bước vào tuổi già, những công việc phù hợp với kinh nghiệm trước đây không còn dễ tiếp cận như trước.
Thay vào đó, ông kiếm sống bằng những công việc ngắn hạn không yêu cầu chuyên môn cao.
Đây là một sự thay đổi không đơn giản về nghề nghiệp.
Nó cho thấy khoảng cách giữa thu nhập trong thời kỳ lao động và thu nhập sau khi nghỉ hưu có thể rất lớn.
Theo ông Oh, để một cặp vợ chồng có thể sống tương đối thoải mái khi về già, họ cần ít nhất khoảng 3 triệu won mỗi tháng.
Con số này cao hơn rất nhiều so với khoản lương hưu mà ông đang nhận.
Vì vậy, đối với ông, chuẩn bị tài chính cho tuổi già không thể chỉ dựa vào một nguồn thu nhập.
Biến cố năm 1997 khiến kế hoạch nghỉ hưu bị đảo lộn
Một trong những nguyên nhân khiến ông Oh không chuẩn bị được đầy đủ cho tuổi già là thất bại trong kinh doanh cá nhân sau cuộc khủng hoảng tài chính châu Á năm 1997.
Biến cố đó ảnh hưởng sâu rộng đến nền kinh tế Hàn Quốc và cuộc sống của nhiều gia đình.
Với ông Oh, việc kinh doanh thất bại đã làm suy giảm khả năng tích lũy cho giai đoạn sau này.
Trong khi đó, gia đình còn phải đối mặt với các vấn đề sức khỏe kéo dài của người vợ, bao gồm ung thư cùng những biến chứng như tiểu đường và huyết áp cao.
Những khoản chi phí này khiến kế hoạch tài chính dài hạn trở nên khó khăn hơn.
Đó cũng là lý do ông Oh đặc biệt nhấn mạnh với thế hệ trẻ về tầm quan trọng của việc chuẩn bị bảo hiểm.
Mất con trai ở tuổi 42 và khoản bảo hiểm trở thành chỗ dựa
Một biến cố đau lòng khác đã ảnh hưởng sâu sắc đến quan điểm của ông Oh về tài chính gia đình.
Theo câu chuyện được ông chia sẻ, khoảng hai năm trước, ông mất người con trai 42 tuổi vì ung thư tuyến tụy.
Con trai ông đã mua bảo hiểm khoảng sáu hoặc bảy năm trước khi qua đời.
Trong khoảng một năm chống chọi với bệnh tật, chi phí y tế rất lớn. Đặc biệt, thời điểm bệnh của con trai trùng với giai đoạn người vợ phải phẫu thuật ung thư, khiến áp lực tài chính của gia đình tăng mạnh.
Trong hoàn cảnh đó, khoản tiền bảo hiểm của người con đã trở thành nguồn hỗ trợ quan trọng giúp gia đình trang trải chi phí.
Từ trải nghiệm cá nhân, ông Oh đưa ra lời khuyên rằng người trẻ nên chủ động chuẩn bị bảo hiểm với mức chi phí phù hợp với khả năng tài chính.
Thông điệp của ông không đơn thuần là “mua càng nhiều bảo hiểm càng tốt”, mà là đừng bỏ qua khả năng những biến cố lớn có thể xảy ra ngoài kế hoạch.
“Ai cũng có thể gặp khủng hoảng trong đời”
Đây có lẽ là thông điệp đáng chú ý nhất trong câu chuyện của ông Oh.
Ông từng trải qua thất bại kinh doanh.
Vợ ông mắc bệnh trong thời gian dài.
Con trai qua đời vì ung thư ở tuổi 42.
Những biến cố này đều nằm ngoài một kế hoạch nghỉ hưu thông thường.
Vì vậy, ông cho rằng người trẻ không nên chỉ nhìn vào thu nhập hiện tại mà bỏ qua tương lai.
Đặc biệt, ông bày tỏ quan điểm mạnh mẽ về việc tham gia hệ thống lương hưu quốc gia.
Theo ông, dù khoản lương hưu sau này chỉ ở mức vài trăm nghìn won mỗi tháng, đó vẫn có thể là một nguồn lực quan trọng khi tuổi cao.
Từ góc nhìn của một người đã trải qua nhiều biến cố, ông muốn thế hệ trẻ hiểu rằng việc chuẩn bị hưu trí không phải chuyện xa xôi.
Người Hàn Quốc 70 tuổi cần bao nhiêu tiền để sống?
Không có một con số chính thức duy nhất áp dụng cho tất cả người 70 tuổi.
Chi phí phụ thuộc rất lớn vào nơi ở, việc sở hữu hay thuê nhà, tình trạng sức khỏe, có sống cùng con cái hay không và mức tiêu dùng của từng gia đình.
Nhưng câu chuyện của ông Oh đưa ra một mốc tham khảo cá nhân: ông cho rằng một cặp vợ chồng cần ít nhất khoảng 3 triệu won mỗi tháng để sống tương đối thoải mái.
Đây không phải mức chi tiêu trung bình chính thức của toàn bộ người cao tuổi Hàn Quốc, mà là đánh giá dựa trên trải nghiệm của riêng ông.
Điểm quan trọng nằm ở chỗ một khoản lương hưu vài trăm nghìn won hoặc khoảng 800.000 won có thể không đủ để trang trải một hộ gia đình nếu người nhận còn phải trả tiền nhà và chi phí y tế.
Áp lực nhà ở có thể quyết định chất lượng cuộc sống sau nghỉ hưu
Trong câu chuyện của ông Oh, chi phí nhà ở khoảng 1,3 triệu won mỗi tháng là yếu tố tạo ra khoảng cách lớn nhất giữa thu nhập và chi tiêu.
Điều này cho thấy khi lập kế hoạch nghỉ hưu, chỉ tính toán khoản lương hưu dự kiến là chưa đủ.
Một người có thể nhận 1 triệu won/tháng nhưng nếu phải trả tiền thuê nhà hoặc chi phí nhà ở rất cao, khả năng tài chính thực tế vẫn hạn chế.
Ngược lại, người có nhà ở ổn định, ít nợ và chi phí sinh hoạt thấp có thể sử dụng cùng một khoản lương hưu hiệu quả hơn.
Vì vậy, bài toán hưu trí phải bao gồm cả:
lương hưu + nhà ở + bảo hiểm + tiết kiệm + tài sản + chi phí y tế + thu nhập bổ sung.
Đây là lý do ngày càng nhiều người quan tâm đến việc chuẩn bị tài chính trước khi bước vào tuổi nghỉ hưu.
Hàn Quốc đang đối mặt với bài toán già hóa dân số
Câu chuyện của ông Oh cũng cần được đặt trong bối cảnh dân số già hóa của Hàn Quốc.
Khi tuổi thọ tăng, thời gian một người sống sau khi rời thị trường lao động cũng kéo dài.
Điều đó có nghĩa một người có thể cần nguồn tài chính trong 20 năm, thậm chí lâu hơn sau khi nghỉ hưu.
Trong khi đó, không phải ai cũng có lịch sử đóng bảo hiểm dài hoặc có tài sản đủ lớn.
Số liệu NPS tháng 5/2026 cho thấy 38,2% người nhận các loại lương hưu đang nhận dưới 400.000 won/tháng. Nhóm 400.000–600.000 won chiếm thêm 21,2%.
Như vậy, phần lớn người nhận vẫn nằm dưới mức 1 triệu won/tháng.
Đây là lý do câu chuyện “nhận lương hưu bao nhiêu” cần được nhìn cùng với câu hỏi quan trọng hơn: khoản tiền đó có đủ đáp ứng chi phí sinh hoạt của từng gia đình hay không?
Người đang nhận lương hưu vẫn có thể làm việc
Một điểm đáng chú ý khác là nhận lương hưu không đồng nghĩa với việc phải hoàn toàn ngừng làm việc.
NPS hiện cũng quy định rằng người đang nhận lương hưu tuổi già nếu có thu nhập từ lao động hoặc kinh doanh vượt ngưỡng nhất định có thể bị ảnh hưởng đến khoản lương hưu trong một khoảng thời gian nhất định. Từ năm 2026, ngưỡng liên quan đã được điều chỉnh theo quy định mới; NPS nêu mức tham chiếu A-value năm 2026 là 3.193.511 won và ngưỡng xem xét giảm là A-value cộng 2 triệu won trong trường hợp áp dụng.
Điều này cho thấy việc tiếp tục làm việc sau tuổi nghỉ hưu cần được xem xét cùng với quy định cụ thể của hệ thống lương hưu.
Đối với người như ông Oh, công việc ngắn hạn không chỉ mang ý nghĩa kiếm thêm tiền mà còn giúp bù đắp khoảng thiếu hụt giữa lương hưu và chi phí sinh hoạt.
Bài học tài chính từ câu chuyện của một người 73 tuổi
Điều đáng chú ý nhất trong câu chuyện này không phải con số 800.000 won.
Đó là việc cuộc sống về hưu có thể thay đổi rất nhanh nếu một gia đình đồng thời gặp nhiều biến cố.
Kinh doanh thất bại có thể làm mất khoản tích lũy.
Bệnh tật có thể làm tăng chi phí.
Tiền nhà có thể chiếm phần lớn thu nhập.
Một thành viên trong gia đình mất khả năng lao động có thể khiến kế hoạch tài chính bị đảo lộn.
Vì vậy, bài học mà ông Oh muốn truyền tải đến thế hệ trẻ xoay quanh ba vấn đề: lương hưu, bảo hiểm và chuẩn bị tài chính dài hạn.
Ông cho rằng thế hệ trẻ không nên chỉ tập trung vào việc tận hưởng hiện tại mà cần dành một phần nguồn lực cho tương lai.
Đây không phải lời khuyên rằng mọi người phải sử dụng một tỷ lệ tiền cố định cho bảo hiểm hay một sản phẩm tài chính cụ thể. Khả năng tài chính, nhu cầu bảo vệ và hoàn cảnh gia đình của mỗi người khác nhau.
Nhưng nguyên tắc chung là khá rõ: tuổi già sẽ dễ dàng hơn nếu kế hoạch tài chính được chuẩn bị trước khi những biến cố xảy ra.
800.000 won lương hưu không phải câu trả lời cho toàn bộ cuộc sống tuổi già
Câu chuyện của ông Oh Cheon-hwan cho thấy một thực tế đáng suy ngẫm của xã hội Hàn Quốc: có lương hưu không đồng nghĩa với việc đã hoàn toàn an tâm về tài chính.
Ở tuổi 73, ông nhận khoảng 800.000 won mỗi tháng nhưng vẫn phải làm việc ngắn hạn vì riêng tiền nhà đã khoảng 1,3 triệu won. Những biến cố trong quá khứ như thất bại kinh doanh, bệnh tật kéo dài của vợ và mất con trai vì ung thư đã khiến ông nhận ra rằng kế hoạch tài chính tuổi già có thể bị thay đổi bất cứ lúc nào.
Trong khi đó, số liệu chính thức của NPS cho thấy mức chi trả bình quân hiện nay cũng không quá cao: toàn bộ người nhận Quốc dân niên kim bình quân khoảng 647.543 won/tháng vào tháng 4/2026, còn phần lớn người nhận nằm trong các nhóm dưới 800.000 won.
Điều này lý giải vì sao câu chuyện chuẩn bị cho tuổi già ngày càng trở nên quan trọng.
Lương hưu là một lớp bảo vệ.
Bảo hiểm có thể giúp gia đình chống lại một số cú sốc tài chính do bệnh tật hoặc rủi ro.
Tiết kiệm và tài sản có thể tạo thêm nguồn lực.
Còn việc duy trì sức khỏe và khả năng làm việc phù hợp trong những năm sau tuổi nghỉ hưu có thể giúp giảm áp lực lên nguồn thu nhập cố định.
Thông điệp cuối cùng từ câu chuyện của ông Oh không nằm ở việc mọi người phải có một khoản tiền cụ thể, mà ở một nguyên tắc đơn giản: đừng đợi đến khi nghỉ hưu mới bắt đầu nghĩ về tuổi già.
Với một người đang ở tuổi 20, 30 hay 40, vài trăm nghìn won tiết kiệm hoặc đóng góp đều đặn hôm nay có thể chưa tạo ra cảm giác khác biệt lớn. Nhưng khi bước sang tuổi 70, sự khác biệt giữa một người có nhiều nguồn thu nhập và một người chỉ dựa vào một khoản lương hưu cố định có thể trở nên rất rõ ràng.
Câu hỏi thường gặp
Một người Hàn Quốc bình thường nhận bao nhiêu lương hưu mỗi tháng?
Theo NPS, tháng 4/2026, bình quân toàn bộ người nhận các loại lương hưu từ Quốc dân niên kim là khoảng 647.543 won/tháng. Riêng nhóm lương hưu tuổi già có khoảng 6,56 triệu người và mức bình quân tính từ tổng chi trả tương đương khoảng 618.000 won/tháng.
800.000 won/tháng có phải mức lương hưu thấp ở Hàn Quốc?
800.000 won nằm trong nhóm 600.000–800.000 won của thống kê NPS và cao hơn mức bình quân lương hưu tuổi già tính từ số liệu tháng 4/2026. Tuy nhiên, mức này có thể vẫn không đủ nếu người nhận phải trả tiền nhà, y tế và các chi phí sinh hoạt lớn.
Người trên 65 tuổi ở Hàn Quốc có được nhận Basic Pension không?
Không phải tất cả người trên 65 tuổi đều tự động nhận cùng một mức. Basic Pension áp dụng cho những người đáp ứng các điều kiện theo quy định về thu nhập và tài sản. Năm 2026, mức tối đa được công bố là 349.700 won/tháng trong trường hợp không bị giảm.
Vì sao lương hưu giữa những người cao tuổi lại khác nhau?
Khoản nhận phụ thuộc vào thời gian tham gia Quốc dân niên kim, mức thu nhập làm căn cứ đóng, lịch sử đóng phí và các điều kiện liên quan. Vì vậy, hai người cùng độ tuổi có thể nhận những khoản lương hưu rất khác nhau.
Người nhận lương hưu có thể tiếp tục đi làm không?
Có. Tuy nhiên, trong một số trường hợp, thu nhập từ lao động hoặc kinh doanh vượt ngưỡng quy định có thể ảnh hưởng đến khoản lương hưu tuổi già trong thời gian nhất định. NPS cho biết quy định năm 2026 sử dụng A-value là 3.193.511 won và ngưỡng liên quan đến giảm lương hưu được điều chỉnh theo quy định mới.
Nguồn tham khảo
Cơ quan Lương hưu Quốc gia Hàn Quốc (NPS) – thống kê chi trả lương hưu năm 2026.
Bộ Y tế và Phúc lợi Hàn Quốc – thông tin về mức Basic Pension và các chính sách an sinh năm 2026.
Cơ quan Lương hưu Quốc gia Hàn Quốc – quy định về lương hưu tuổi già và thu nhập khi đang nhận lương hưu.



