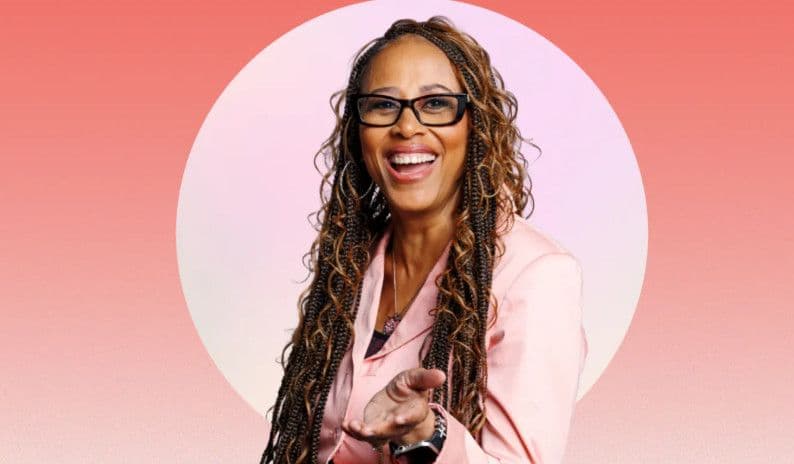
“Nếu nợ nần là một người, tôi sẽ tát vào mặt nó”. Câu nói thẳng thắn của Michelle Singletary, cây bút tài chính cá nhân kỳ cựu của tờ Washington Post, phản ánh quan điểm nhất quán mà bà theo đuổi trong nhiều thập kỷ: nợ nần có thể trở thành rào cản lớn đối với khả năng xây dựng sự ổn định và tự do tài chính.
Trong nhiều năm, Singletary được độc giả biết đến qua chuyên mục “The Color of Money”, nơi bà phân tích những vấn đề liên quan đến tiền bạc, ngân sách gia đình, tiết kiệm và các quyết định tài chính thường ngày. Ngày 13/10, bà cùng Washington Post ra mắt podcast mới mang tên “Dollars & Sense”, tập trung vào việc xem xét ngân sách của những người bình thường, trao đổi về khó khăn tài chính thực tế và giúp khách mời tìm cách tiến gần hơn đến các mục tiêu tiền bạc của mình.
Theo Singletary, lời khuyên tài chính cá nhân đã thay đổi đáng kể qua nhiều thập kỷ. Những cuộc thảo luận ngày nay không còn chỉ xoay quanh các nguyên tắc được truyền đạt một chiều, mà cần phản ánh những trải nghiệm đa dạng của người dân, từ phụ nữ, người da màu cho đến thế hệ trẻ đang tìm cách xây dựng nền tảng tài chính trong một môi trường kinh tế nhiều áp lực.
Tuy nhiên, bà cũng lưu ý rằng sự phát triển của Internet khiến người tiêu dùng phải đối mặt với lượng thông tin khổng lồ, trong đó có cả kiến thức hữu ích lẫn những lời khuyên thiếu chính xác. Podcast mới được kỳ vọng tạo thêm không gian để những câu chuyện đời thực và góc nhìn chuyên môn giúp người nghe đánh giá các quyết định tài chính một cách thận trọng hơn.
Điểm đáng chú ý trong quan điểm của Singletary là bà không chỉ dựa vào lý thuyết. Những kinh nghiệm nuôi dạy con cái, chăm sóc người anh trai khuyết tật và lên kế hoạch thừa kế đã giúp bà nhìn nhận tiền bạc trong mối liên hệ với trách nhiệm gia đình, sự an toàn và những lựa chọn dài hạn.
Nợ nần có thể lấy đi những lựa chọn quan trọng trong cuộc sống
Với Singletary, vấn đề lớn nhất của nợ không chỉ nằm ở khoản tiền phải hoàn trả hay mức lãi suất phải chịu. Điều đáng lo ngại hơn là nghĩa vụ trả nợ có thể thu hẹp những lựa chọn mà một người có thể thực hiện trong cuộc sống.
Tại Mỹ, nhiều hộ gia đình phải dành một phần đáng kể thu nhập để thanh toán các khoản vay. Khi tiền lương đã được phân bổ cho tiền nhà, ô tô, thẻ tín dụng và những nghĩa vụ tài chính khác, khả năng tiết kiệm hoặc chuẩn bị cho các tình huống bất ngờ sẽ giảm xuống.
Điều này trở nên đặc biệt nghiêm trọng khi nền kinh tế bước vào giai đoạn khó khăn. Một người có ít nghĩa vụ nợ có thể linh hoạt hơn khi mất việc, giảm thu nhập hoặc phải chi trả cho một vấn đề phát sinh. Ngược lại, người đang phải trả nhiều khoản vay mỗi tháng có thể nhanh chóng rơi vào tình trạng thiếu tiền mặt, ngay cả khi trước đó họ vẫn có thu nhập tương đối ổn định.
Singletary thừa nhận rằng một số khoản vay có thể khó tránh khỏi. Việc mua nhà thường đòi hỏi nguồn vốn lớn, trong khi nhiều người cần phương tiện đi lại để làm việc và duy trì cuộc sống. Tuy nhiên, bà phản đối việc vay tiền trở thành thói quen để đáp ứng mọi nhu cầu tiêu dùng.
Theo cách nhìn này, vấn đề không phải là một người tuyệt đối không được vay tiền, mà là cần cân nhắc kỹ liệu khoản vay có làm suy yếu những mục tiêu tài chính quan trọng hơn hay không.
Chẳng hạn, một người có thể đủ khả năng thanh toán khoản vay mua ô tô hàng tháng nhưng lại không còn tiền để dành cho quỹ khẩn cấp. Một gia đình có thể đáp ứng các khoản trả góp hiện tại nhưng không thể tiết kiệm cho giáo dục của con hoặc chuẩn bị cho tuổi nghỉ hưu. Trong những trường hợp như vậy, khả năng trả nợ trước mắt không đồng nghĩa với sức khỏe tài chính bền vững.
Thông điệp của Singletary là người tiêu dùng nên xem xét toàn bộ bức tranh tài chính, thay vì chỉ nhìn vào số tiền còn lại sau mỗi kỳ trả nợ.
Có tồn tại khái niệm “nợ tốt” hay không?
Một trong những quan điểm gây tranh luận của Singletary là sự hoài nghi đối với cách phân loại các khoản vay thành “nợ tốt” và “nợ xấu”.
Trong các cuộc thảo luận tài chính, nợ mua nhà hoặc vay học tập thường được xem là những khoản vay có thể mang lại lợi ích dài hạn. Trong khi đó, nợ thẻ tín dụng phục vụ tiêu dùng hoặc các khoản vay có chi phí cao thường được đánh giá tiêu cực hơn.
Singletary không phủ nhận rằng một số khoản vay có thể phục vụ mục tiêu thiết yếu. Tuy nhiên, bà cho rằng việc gắn nhãn “nợ tốt” có thể khiến người vay đánh giá thấp những rủi ro đi kèm.
Khi một khoản vay được coi là công cụ giúp thăng tiến, người tiêu dùng có thể dễ dàng chấp nhận nghĩa vụ trả nợ lớn hơn mức cần thiết. Họ cũng có thể bỏ qua câu hỏi quan trọng: sau khi thanh toán khoản vay, liệu mình còn đủ khả năng thực hiện những mục tiêu tài chính khác hay không?
Trước khi ký hợp đồng vay, người tiêu dùng nên xem xét ít nhất ba yếu tố.
Thứ nhất là khả năng thanh toán trong điều kiện thu nhập hiện tại. Khoản trả nợ có phù hợp với ngân sách hay không và người vay còn đủ tiền đáp ứng các nhu cầu thiết yếu không?
Thứ hai là khả năng chống chịu khi hoàn cảnh thay đổi. Nếu mất việc, giảm lương hoặc phát sinh chi phí y tế, người vay có thể tiếp tục trả nợ mà không phải vay thêm hay không?
Thứ ba là chi phí cơ hội. Số tiền dành cho khoản vay có khiến người vay phải trì hoãn tiết kiệm hưu trí, quỹ dự phòng hoặc kế hoạch giáo dục cho con cái hay không?
Những câu hỏi này giúp chuyển trọng tâm từ việc tranh luận khoản nợ thuộc loại nào sang đánh giá tác động thực tế của nó đối với cuộc sống.
Singletary cũng nhấn mạnh rằng tiền bạc không nên chỉ được nhìn nhận như một bài toán cá nhân. Một kế hoạch tài chính vững vàng còn có thể giúp mỗi người hỗ trợ người thân gặp khó khăn, đặc biệt khi họ mất việc hoặc đối mặt với những biến cố ngoài dự kiến.
Vì sao sống cùng cha mẹ sau khi tốt nghiệp có thể là lựa chọn tài chính hợp lý?
Một lời khuyên khác của Singletary thường gây phản ứng trái chiều là người trẻ nên cân nhắc sống cùng cha mẹ trong một khoảng thời gian sau khi tốt nghiệp, nếu điều kiện gia đình cho phép.
Quan điểm này vấp phải ý kiến phản đối từ một số người trẻ và phụ huynh, những người cho rằng trưởng thành đồng nghĩa với việc phải tự chi trả toàn bộ chi phí sinh hoạt và sống độc lập.
Tuy nhiên, Singletary cho rằng sống cùng cha mẹ không nhất thiết đồng nghĩa với thiếu trách nhiệm. Điều quan trọng là các thành viên trong gia đình phải thống nhất những nguyên tắc rõ ràng, bao gồm trách nhiệm đóng góp chi phí, quản lý tiền bạc và kế hoạch chuyển ra sống riêng.
Đối với người mới tốt nghiệp đang phải gánh khoản vay sinh viên lớn, việc giảm chi phí nhà ở trong vài năm có thể tạo ra khác biệt đáng kể. Thay vì dành phần lớn thu nhập cho tiền thuê nhà, điện nước và những khoản sinh hoạt khác, họ có thể tập trung trả nợ, tích lũy tiết kiệm và xây dựng quỹ dự phòng.
Khi khoản nợ được thanh toán, số tiền từng dùng để trả nợ có thể chuyển sang tiết kiệm cho tiền đặt cọc mua nhà, đầu tư dài hạn hoặc chuẩn bị cho những mục tiêu cá nhân khác.
Bản thân gia đình Singletary từng có những người con trưởng thành trở về sống cùng cha mẹ. Theo chia sẻ của bà, các con không có khoản vay sinh viên do cha mẹ đã hỗ trợ chi phí đại học, nhưng vẫn có thể tiết kiệm tiền trong thời gian sống tại nhà.
Dù vậy, lời khuyên này không thể áp dụng giống nhau cho mọi người. Không phải gia đình nào cũng có đủ không gian hoặc điều kiện tài chính để hỗ trợ con cái trưởng thành. Những người sống xa nơi làm việc, có trách nhiệm chăm sóc gia đình riêng hoặc cần môi trường độc lập cũng có thể phải lựa chọn phương án khác.
Điểm cốt lõi không nằm ở việc một người có sống cùng cha mẹ hay không, mà là liệu quyết định về nhà ở có giúp họ cải thiện tình hình tài chính và tiến gần hơn đến mục tiêu dài hạn hay không.
Khủng hoảng khả năng chi trả đang gây áp lực lên giấc mơ Mỹ
Khi nhìn lại những thay đổi của nền kinh tế Mỹ trong năm 2026, Singletary cho biết bà không nghĩ rằng nhiều người lại gặp khó khăn đến vậy trong việc mua một căn nhà.
Theo những gì bà chia sẻ trong cuộc phỏng vấn, chi phí sinh hoạt cao, giá nhiên liệu và sự phân bổ tài sản không đồng đều đang khiến nhiều hộ gia đình cảm thấy bị mắc kẹt. Với một bộ phận người dân, thu nhập chủ yếu được sử dụng để thanh toán các nhu cầu cơ bản, khiến khả năng tích lũy tài sản trở nên hạn chế.
Bà đặc biệt quan tâm đến áp lực mà tầng lớp trung lưu phải đối mặt. Trong khi một số người sở hữu khối tài sản lớn tiếp tục có cơ hội gia tăng tài sản, nhiều gia đình khác phải cân nhắc kỹ từng khoản chi để duy trì mức sống hiện tại.
Khó khăn trong việc mua nhà là một ví dụ điển hình. Singletary đề cập đến những khu vực mà một hộ gia đình có thể cần nhiều nguồn thu nhập mới đủ khả năng mua nhà. Điều này phản ánh khoảng cách ngày càng lớn giữa mức thu nhập của người lao động và chi phí để tiếp cận những tài sản thiết yếu.
Đối với nhiều người Mỹ, giấc mơ không nhất thiết là trở thành triệu phú. Họ chỉ mong muốn có một căn nhà phù hợp trong khu dân cư an toàn, có thể cho con học đại học mà không phải mang khoản nợ kéo dài hàng chục năm và thỉnh thoảng dành tiền cho các hoạt động giải trí.
Tuy nhiên, khi những mục tiêu tưởng chừng cơ bản này ngày càng khó đạt được, niềm tin vào khả năng cải thiện cuộc sống bằng thu nhập từ công việc cũng có thể suy giảm.
Singletary cho rằng đây không đơn thuần là câu chuyện về việc từng cá nhân chi tiêu quá nhiều hay chưa biết tiết kiệm. Khả năng quản lý tài chính cá nhân có giới hạn nhất định nếu chi phí nhà ở, giáo dục và những nhu cầu thiết yếu tiếp tục vượt quá khả năng chi trả của một bộ phận dân cư.
Bước đầu tiên để cải thiện tài chính: Nắm rõ các con số
Khi được hỏi một cá nhân nên làm gì đầu tiên để ứng phó với khó khăn về khả năng chi trả, Singletary đưa ra một lời khuyên đơn giản: hãy hiểu rõ tình hình tài chính của chính mình.
Bà cho biết khi hỏi một số người về tổng số tiền họ đang nợ, câu trả lời đôi khi không chính xác. Có người đánh giá thấp nghĩa vụ tài chính của mình, trong khi người khác lại lo lắng quá mức vì chưa tổng hợp đầy đủ các khoản phải trả.
Không có một bức tranh rõ ràng về tiền bạc sẽ khiến việc lập kế hoạch trở nên khó khăn. Vì vậy, bước đầu tiên là liệt kê thu nhập, các khoản chi thiết yếu, dư nợ, lãi suất và số tiền phải thanh toán hàng tháng.
Một bảng ngân sách cá nhân có thể bắt đầu bằng những câu hỏi sau:
- Tổng thu nhập thực nhận mỗi tháng là bao nhiêu?
- Bao nhiêu phần trăm thu nhập được sử dụng cho nhà ở?
- Tổng số tiền trả nợ mỗi tháng là bao nhiêu?
- Các khoản chi thiết yếu như thực phẩm, đi lại và hóa đơn chiếm tỷ trọng thế nào?
- Sau khi thanh toán các nghĩa vụ, còn lại bao nhiêu tiền để tiết kiệm?
- Nếu thu nhập giảm hoặc mất việc, khoản dự phòng hiện có đủ duy trì cuộc sống trong bao lâu?
Khi có số liệu cụ thể, mỗi người mới có thể xác định khoản chi nào cần điều chỉnh, khoản nợ nào nên được ưu tiên thanh toán và mức tiết kiệm nào phù hợp với hoàn cảnh của mình.
Nếu đang có nhiều khoản nợ, việc lập danh sách theo dư nợ, lãi suất và số tiền thanh toán tối thiểu cũng giúp người vay nhìn rõ mức độ rủi ro. Các khoản nợ lãi suất cao thường cần được quan tâm đặc biệt vì chúng có thể làm tăng chi phí tài chính nhanh chóng.
Tuy nhiên, trả nợ không nên đồng nghĩa với việc sử dụng toàn bộ tiền mặt hiện có. Một khoản dự phòng hợp lý có thể giúp người vay tránh phải tiếp tục sử dụng thẻ tín dụng hoặc vay mới khi xuất hiện tình huống khẩn cấp.
Lời khuyên của Singletary không phải là một công thức làm giàu nhanh chóng. Đây là cách tiếp cận thực tế nhằm giúp người tiêu dùng đưa ra quyết định dựa trên dữ liệu thay vì cảm tính.
Quản lý tài chính cá nhân cần đi cùng chính sách công
Singletary cho rằng trách nhiệm cá nhân chỉ có thể giải quyết một phần vấn đề về khả năng chi trả. Phần còn lại liên quan đến những chính sách có thể giúp người dân tiếp cận nhà ở, giáo dục và cơ hội việc làm tốt hơn.
Theo bà, không phải ai cũng phù hợp với con đường đại học truyền thống. Vì vậy, các chương trình vừa học vừa làm, thực tập và đào tạo nghề có thể tạo thêm lựa chọn cho những người muốn phát triển kỹ năng mà không phải gánh khoản vay giáo dục quá lớn.
Khả năng tiếp cận nhà ở cũng là vấn đề cần được xem xét ở cấp độ chính sách. Khi giá nhà tăng nhanh hơn khả năng tích lũy của người lao động, việc yêu cầu từng cá nhân tiết kiệm nhiều hơn chưa chắc đủ để giải quyết khoảng cách giữa thu nhập và chi phí mua nhà.
Trong bối cảnh Mỹ chuẩn bị cho cuộc bầu cử giữa nhiệm kỳ, Singletary khuyến khích người dân quan tâm đến những chính sách tác động trực tiếp đến nhóm có thu nhập thấp và các hộ gia đình đang gặp khó khăn.
Bà đề cập đến nền kinh tế hình chữ K, một cách mô tả tình trạng các nhóm dân cư có thể trải qua những xu hướng kinh tế trái ngược nhau. Trong khi một bộ phận tiếp tục cải thiện thu nhập hoặc gia tăng tài sản, những nhóm khác có thể bị tụt lại phía sau do chi phí sinh hoạt cao và cơ hội tích lũy hạn chế.
Việc đánh giá chính sách vì thế cần dựa trên những tác động cụ thể, chẳng hạn khả năng giảm chi phí giáo dục, mở rộng cơ hội đào tạo nghề hoặc cải thiện khả năng tiếp cận nhà ở. Những vấn đề này không thể được giải quyết chỉ bằng việc yêu cầu người dân cắt giảm các khoản chi nhỏ trong ngân sách hàng tháng.
Từ góc nhìn của Singletary, quản lý tài chính cá nhân và chính sách công không phải hai hướng đi đối lập. Một bên giúp mỗi người chủ động hơn trong phạm vi kiểm soát của mình, trong khi bên còn lại có thể tạo điều kiện để những nỗ lực đó mang lại kết quả tốt hơn.
Người tiêu dùng nên rút ra điều gì từ lời khuyên của Michelle Singletary?
Thông điệp của Singletary đặc biệt đáng chú ý trong bối cảnh chi phí sinh hoạt và những nghĩa vụ tài chính có thể làm giảm khả năng tiết kiệm của các hộ gia đình.
Điều đầu tiên là không nên đánh giá sức khỏe tài chính chỉ dựa trên mức thu nhập. Một người có thu nhập cao vẫn có thể gặp rủi ro nếu phần lớn tiền lương phải dành cho các khoản trả góp và chi tiêu cố định. Ngược lại, việc kiểm soát nghĩa vụ tài chính có thể giúp một người có thu nhập vừa phải duy trì khả năng ứng phó tốt hơn khi hoàn cảnh thay đổi.
Điều thứ hai là cần xem xét khoản vay trong bối cảnh toàn bộ kế hoạch cuộc sống. Trước khi vay tiền mua nhà, mua xe hoặc chi trả cho giáo dục, người tiêu dùng nên tính đến cả chi phí phát sinh, khả năng thu nhập biến động và những mục tiêu dài hạn khác.
Điều thứ ba là nên xây dựng thói quen theo dõi ngân sách thường xuyên. Việc ghi nhận chi tiêu và tổng hợp dư nợ giúp phát hiện sớm những dấu hiệu mất cân đối, thay vì chờ đến khi không còn đủ tiền thanh toán mới bắt đầu xử lý.
Cuối cùng, không nên xem các lời khuyên tài chính trên mạng là giải pháp phù hợp với tất cả mọi người. Những hướng dẫn chung có thể hữu ích để tham khảo, nhưng quyết định thực tế cần dựa trên thu nhập, nghĩa vụ gia đình, điều kiện sống và mục tiêu riêng của từng cá nhân.
Câu nói mạnh mẽ về nợ nần của Singletary vì thế không chỉ là một phát biểu gây chú ý. Đằng sau đó là quan điểm cho rằng tiền bạc nên phục vụ những mục tiêu quan trọng trong cuộc sống, thay vì khiến con người bị ràng buộc bởi các nghĩa vụ thanh toán kéo dài.
Nguồn tham khảo
- Nội dung phỏng vấn Michelle Singletary do CNBC Make It đăng tải, xoay quanh podcast “Dollars & Sense”, quan điểm về nợ nần và những thách thức tài chính của người dân Mỹ.
- Chuyên mục “The Color of Money” của Michelle Singletary trên The Washington Post.
Câu hỏi thường gặp về quản lý nợ và tài chính cá nhân
1. Vì sao Michelle Singletary cho rằng nợ nần hạn chế tự do tài chính?
Theo Singletary, nghĩa vụ trả nợ làm giảm số tiền còn lại để tiết kiệm, chuẩn bị cho tuổi nghỉ hưu, hỗ trợ gia đình hoặc ứng phó với những biến cố bất ngờ. Nợ càng lớn, khả năng điều chỉnh khi thu nhập giảm càng hạn chế.
2. Có nên tránh tất cả các khoản vay không?
Không phải mọi khoản vay đều có thể tránh được. Vay mua nhà hoặc phục vụ giáo dục có thể là lựa chọn cần thiết trong một số hoàn cảnh. Điều quan trọng là đánh giá khả năng trả nợ, tổng chi phí vay và tác động của khoản vay đối với các mục tiêu tài chính khác.
3. Người trẻ có nên sống cùng cha mẹ sau khi tốt nghiệp?
Nếu gia đình có điều kiện và các thành viên thống nhất được trách nhiệm sinh hoạt, sống cùng cha mẹ có thể giúp người trẻ giảm chi phí nhà ở, trả nợ và tích lũy tiền tiết kiệm. Tuy nhiên, quyết định này cần phù hợp với hoàn cảnh thực tế của mỗi gia đình.
4. Nên bắt đầu quản lý tài chính cá nhân từ đâu?
Hãy thống kê thu nhập, chi phí thiết yếu, tổng dư nợ, lãi suất và số tiền còn lại mỗi tháng. Từ đó, người tiêu dùng có thể xác định những khoản chi cần điều chỉnh, xây dựng quỹ dự phòng và lập kế hoạch trả nợ phù hợp.
5. Tiết kiệm có thể giải quyết hoàn toàn khó khăn về khả năng chi trả không?
Không. Tiết kiệm và quản lý ngân sách có thể giúp cá nhân chủ động hơn, nhưng không thể tự giải quyết tất cả những vấn đề mang tính hệ thống như giá nhà cao, chi phí giáo dục lớn hoặc thu nhập không theo kịp chi phí sinh hoạt. Những vấn đề này còn phụ thuộc vào điều kiện kinh tế và chính sách công.
6. Có nên làm theo mọi lời khuyên tài chính trên mạng?
Không nên áp dụng máy móc. Người đọc cần xem xét nguồn thông tin, điều kiện áp dụng và mức độ phù hợp với hoàn cảnh của mình. Với các quyết định lớn như vay mua nhà, đầu tư hoặc lập kế hoạch nghỉ hưu, nên tham khảo thông tin đáng tin cậy và chuyên gia phù hợp khi cần thiết.
Cập nhật những chuyển động mới nhất của thị trường công nghệ, trí tuệ nhân tạo, tài chính và kinh tế toàn cầu. Theo dõi các phân tích chuyên sâu để nắm bắt xu hướng, đánh giá cơ hội và nhận diện rủi ro đang định hình thị trường.
Thông tin phục vụ mục đích tham khảo, không phải khuyến nghị đầu tư.
Đọc tin mới tại Điểm Tin Nhanh →



