Sống một mình tại The Villages Mỹ: Những khoản chi phí mà nhiều người về hưu nói không ai cảnh báo
 Hoàng Tuấn Anh
Sống một mình tại The Villages Mỹ: Những khoản chi phí mà nhiều người về hưu nói không ai cảnh báo
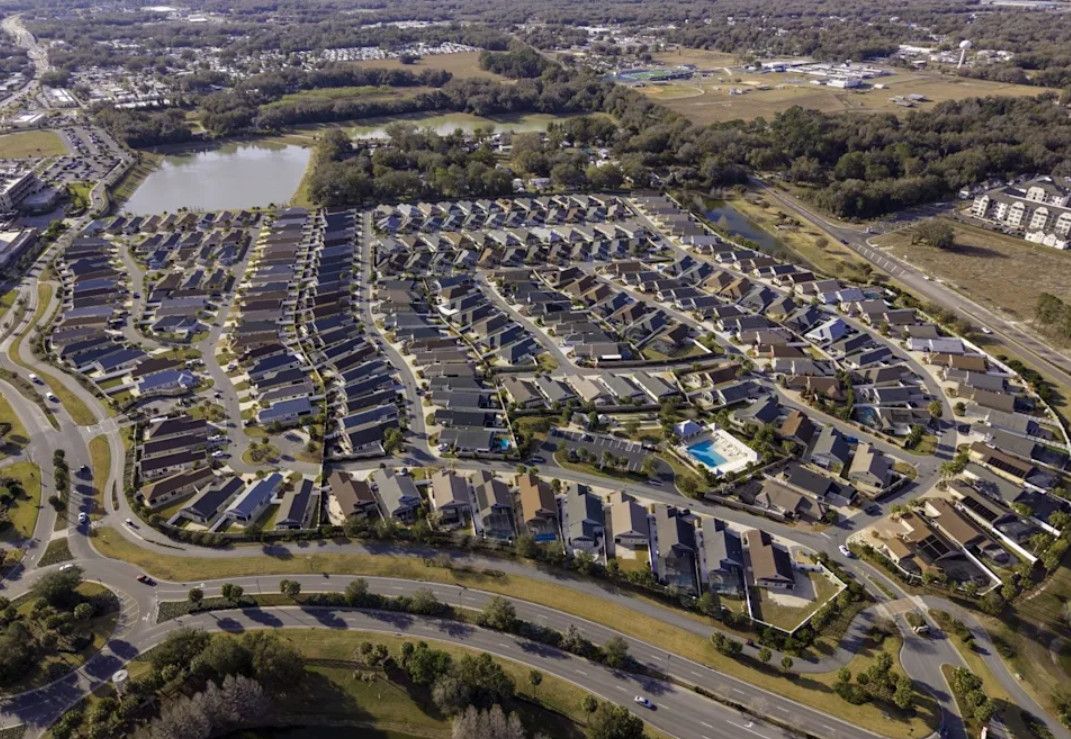
The Villages ở miền trung Florida thường được nhắc đến như một trong những cộng đồng dành cho người nghỉ hưu nổi tiếng nhất nước Mỹ. Với hệ thống tiện ích, câu lạc bộ, sân golf, xe golf và đời sống xã hội phong phú, nơi đây có thể là lựa chọn hấp dẫn đối với một cặp vợ chồng khỏe mạnh, có nguồn thu nhập hưu trí ổn định.
Nhưng có một câu hỏi quan trọng thường bị bỏ qua:
Điều gì xảy ra nếu chỉ còn một người sống trong căn nhà đó?
Đó có thể là sau khi một người qua đời, sau một cuộc ly hôn, hoặc khi một người phải chuyển vào cơ sở chăm sóc dài hạn.
Khi hai người trở thành một, bài toán tài chính không đơn giản là lấy ngân sách cũ chia đôi. Một phần thu nhập có thể biến mất rất nhanh, trong khi phần lớn chi phí cố định của căn nhà vẫn còn nguyên. Đồng thời, những khoản chi trước đây được “thanh toán bằng thời gian” của người bạn đời — nấu ăn, lái xe, sửa chữa nhỏ, thanh toán hóa đơn, chăm sóc nhà cửa — có thể trở thành dịch vụ phải thuê ngoài.
Đây mới là phần mà nhiều người về hưu chỉ nhận ra khi đã quá muộn để chuẩn bị.
The Villages được thiết kế cho cuộc sống của hai người
Một cộng đồng dành cho người cao tuổi thường được xây dựng xung quanh một giả định tương đối đơn giản: cư dân vẫn có khả năng sống độc lập và có bạn đời hoặc mạng lưới xã hội gần gũi.
Điều này thể hiện từ cách tổ chức các câu lạc bộ, hoạt động cộng đồng cho tới cấu trúc của nhiều căn nhà.
Nhưng bài toán tài chính còn quan trọng hơn.
Một hộ gia đình hai người có thể thanh toán thuế bất động sản, bảo hiểm nhà ở, điện nước, bảo trì, chi phí xe cộ và các khoản chi khác bằng hai nguồn Social Security hoặc hai khoản lương hưu.
Khi một người qua đời, không phải tất cả những chi phí đó giảm xuống tương ứng với việc hộ gia đình mất đi một thành viên.
Thuế nhà vẫn phải trả.
Bảo hiểm vẫn phải trả.
Căn nhà vẫn cần bảo trì.
Xe vẫn cần bảo dưỡng.
Điện, nước và nhiều dịch vụ cơ bản vẫn phải duy trì.
Và nếu người còn lại không còn tự lái xe hoặc không thể tự chăm sóc nhà cửa, một loạt chi phí mới có thể xuất hiện.
Đó chính là khoảng trống tài chính mà các gia đình cần tính trước khi biến nó thành khủng hoảng.
Social Security: hai khoản trợ cấp không đơn giản trở thành một khoản tương đương
Đây có thể là thay đổi lớn nhất đối với thu nhập hàng tháng.
Giả sử một cặp vợ chồng nhận Social Security lần lượt là 2.600 USD và 1.800 USD mỗi tháng.
Tổng cộng họ nhận 4.400 USD.
Nhưng khi người có khoản trợ cấp 1.800 USD qua đời, người còn sống không đơn giản tiếp tục nhận cả 4.400 USD.
Trong trường hợp thông thường, người còn sống có thể nhận survivor benefit dựa trên hồ sơ của người đã mất; ở tuổi nghỉ hưu đầy đủ đối với quyền lợi người sống sót, mức này thường có thể lên tới 100% khoản trợ cấp cơ bản của người đã mất. Người nộp đơn sớm hơn có thể nhận tỷ lệ thấp hơn. SSA cũng nêu rõ rằng khi một người đủ điều kiện cho cả quyền lợi của bản thân và quyền lợi người sống sót, các khoản này không đơn giản cộng lại thành hai khoản đầy đủ.
Vì vậy, trong ví dụ trên, thu nhập Social Security của hộ gia đình có thể giảm đáng kể so với mức 4.400 USD trước đó.
Đây là một cú giảm thu nhập rất lớn trong khi căn nhà và nhiều khoản chi cố định vẫn còn nguyên.
Điều quan trọng là mỗi gia đình phải kiểm tra hồ sơ thực tế của mình với Social Security Administration, bởi quyền lợi người sống sót phụ thuộc vào tuổi, lịch sử lao động, thời điểm nhận trợ cấp và các điều kiện khác.
Lương hưu cũng có thể thay đổi sau khi một người qua đời
Nếu hai vợ chồng có lương hưu, bài toán còn phức tạp hơn.
Tùy kế hoạch lương hưu mà người lao động đã lựa chọn khi bắt đầu nhận trợ cấp, khoản tiền có thể tiếp tục cho người phối ngẫu còn sống ở mức 100%, 50%, hoặc có thể chấm dứt sau khi người nhận chính qua đời.
Điểm đáng chú ý là quyết định này thường được đưa ra nhiều năm trước khi sự kiện tử vong xảy ra.
Một người đang ở tuổi 65 có thể nghĩ rằng việc lựa chọn khoản trợ cấp hàng tháng cao hơn cho bản thân là hợp lý.
Nhưng 10 hoặc 15 năm sau, nếu người đó qua đời trước, người bạn đời còn lại có thể phải sống với một mức thu nhập hoàn toàn khác.
Đây là lý do kế hoạch nghỉ hưu không nên chỉ trả lời câu hỏi:
“Hai người cần bao nhiêu tiền mỗi tháng?”
Mà còn phải trả lời:
“Nếu chỉ còn một người, người đó cần bao nhiêu tiền mỗi tháng?”
Thuế có thể khiến cú giảm thu nhập trở nên rõ ràng hơn
Sau khi một người qua đời, tình trạng khai thuế của người còn sống cũng có thể thay đổi trong những năm tiếp theo.
Theo IRS, với năm tính thuế 2025, mức khấu trừ tiêu chuẩn là 31.500 USD đối với married filing jointly hoặc qualifying surviving spouse, trong khi mức dành cho người độc thân là 15.750 USD.
Các ngưỡng thuế cũng thay đổi theo tình trạng khai thuế. Chẳng hạn, trong biểu thuế liên bang năm 2025, mức 22% bắt đầu từ 96.951 USD thu nhập chịu thuế đối với married filing jointly, nhưng bắt đầu từ 48.476 USD đối với single filer.
Điều này tạo ra một hiện tượng thường được gọi là “tax widow/widower” — một người mất đi một phần thu nhập gia đình nhưng có thể phải đối mặt với cấu trúc thuế kém thuận lợi hơn.
Không phải toàn bộ thu nhập hưu trí đều chịu thuế giống nhau, và từng loại thu nhập có quy tắc riêng. Tuy nhiên, việc chuyển từ khai thuế chung sang độc thân có thể làm thay đổi đáng kể cách một hộ gia đình tính toán thuế.
Vì vậy, việc lập kế hoạch cho người sống sót cần bao gồm cả mô hình thuế chứ không chỉ là cộng các khoản thu nhập.
Medicare và IRMAA: một khoản chi có thể tăng khi hộ gia đình chỉ còn một người
Medicare là một ví dụ khác cho thấy việc mất một người không đồng nghĩa với việc mọi chi phí giảm theo tỷ lệ tương ứng.
Năm 2026, phí bảo hiểm Medicare Part B tiêu chuẩn là 202,90 USD/tháng.
Đối với người khai thuế độc thân, IRMAA bắt đầu khi modified adjusted gross income vượt 109.000 USD; với người khai thuế chung, ngưỡng đầu tiên là 218.000 USD. Khi thu nhập vượt các ngưỡng cao hơn, tổng phí Part B có thể tăng đáng kể.
Điều này đặc biệt đáng chú ý với người về hưu có IRA hoặc các tài khoản đầu tư lớn.
Một khoản rút tiền lớn từ IRA, chuyển đổi Roth hoặc một sự kiện thu nhập bất thường có thể ảnh hưởng đến mức thu nhập dùng để xác định IRMAA trong những năm sau đó.
Vì vậy, một người sống một mình sau tuổi nghỉ hưu không chỉ cần hỏi:
“Tôi còn bao nhiêu tiền?”
Mà còn cần hỏi:
“Tôi sẽ phải trả bao nhiêu thuế và phí Medicare trên số tiền đó?”
Những khoản chi trước đây không xuất hiện trên bảng ngân sách
Đây là phần dễ bị bỏ qua nhất.
Trong một gia đình hai người, rất nhiều công việc được thực hiện miễn phí bởi một trong hai người.
Ví dụ:
- Đưa bạn đời đến bệnh viện.
- Đưa xe đi bảo dưỡng.
- Nấu ăn.
- Đi mua thực phẩm.
- Theo dõi hóa đơn.
- Gọi thợ sửa chữa.
- Làm việc nhà.
- Theo dõi lịch khám bệnh.
- Kiểm tra xem người kia có dấu hiệu sức khỏe bất thường hay không.
Khi cả hai cùng khỏe mạnh, những việc này gần như không xuất hiện dưới dạng “chi phí”.
Nhưng khi chỉ còn một người, hoặc người sống sót mất khả năng lái xe, những công việc đó có thể trở thành dịch vụ phải thuê.
Một người giúp việc vài giờ mỗi tuần.
Một dịch vụ đưa đón.
Một người hỗ trợ tại nhà.
Một dịch vụ giao thực phẩm.
Hoặc trong trường hợp nghiêm trọng hơn, dịch vụ chăm sóc dài hạn.
Đây chính là những khoản mà các bảng tính nghỉ hưu đơn giản thường không phản ánh đầy đủ.
Vấn đề không chỉ nằm ở tiền mà còn nằm ở căn nhà
Một căn nhà phù hợp cho hai người không nhất thiết phù hợp cho một người 10 năm sau.
Nhà có thể quá rộng.
Chi phí bảo trì có thể trở nên khó chịu.
Sân vườn cần chăm sóc.
Khoảng cách tới bệnh viện có thể trở thành vấn đề.
Một căn nhà từng được xem là tài sản có thể trở thành nghĩa vụ nếu người sở hữu không còn đủ sức tự quản lý nó.
Trong khi đó, bán nhà cũng không miễn phí.
Chi phí giao dịch, sửa chữa trước khi bán, chuyển nhà và mua căn nhà mới đều cần được đưa vào kế hoạch.
Do đó, câu hỏi quan trọng không chỉ là căn nhà hiện tại đáng giá bao nhiêu.
Mà là:
“Căn nhà này có còn phù hợp với một người 75, 80 hoặc 85 tuổi hay không?”
Khoảng cách với con cái có thể biến thành khoảng cách để được giúp đỡ
Nhiều cặp vợ chồng chọn The Villages vì muốn sống độc lập và có một cộng đồng riêng thay vì sống gần con cái.
Khi cả hai khỏe mạnh, đây có thể là một lựa chọn rất phù hợp.
Nhưng khi chỉ còn một người và người đó không còn lái xe, khoảng cách địa lý có ý nghĩa hoàn toàn khác.
Một cuộc hẹn với bác sĩ tim mạch lúc 7 giờ sáng có thể cần một người đưa đi.
Một lần nhập viện có thể cần người thân bay tới.
Một sự cố trong nhà có thể cần con cái xử lý từ xa.
Những người hàng xóm có thể hỗ trợ, nhưng họ cũng đang già đi. Họ có công việc riêng, vấn đề sức khỏe riêng và đôi khi cũng có kế hoạch chuyển tới gần con cái.
Vì vậy, mạng lưới hỗ trợ tự nhiên có thể dần thu hẹp.
Khi đó, gia đình thường phải lựa chọn giữa hai nguồn lực:
thời gian của người thân hoặc tiền để thuê dịch vụ.
Cả hai đều có giá trị.
Hãy thực hiện phép tính khi cả hai vẫn còn khỏe
Một trong những việc quan trọng nhất mà một cặp vợ chồng về hưu có thể làm là lập một “ngân sách người sống sót”.
Không cần chờ đến khi một người qua đời.
Hãy làm ngay khi cả hai vẫn có thể cùng nhau thảo luận.
Bắt đầu bằng các chi phí cố định:
- Thuế bất động sản.
- Bảo hiểm nhà.
- Phí cộng đồng.
- Điện, nước và internet.
- Chi phí bảo trì.
- Bảo hiểm ô tô.
- Chi phí phương tiện.
- Khoản vay thế chấp nếu còn.
- Chi phí y tế và Medicare.
Sau đó tính thu nhập mà người còn sống thực sự có thể nhận:
- Social Security survivor benefit.
- Lương hưu.
- Thu nhập từ danh mục đầu tư.
- Niên kim nếu có.
- Thu nhập cho thuê hoặc nguồn thu khác.
Khoảng cách giữa hai nhóm chính là số tiền danh mục đầu tư phải bù mỗi năm.
Nhưng chưa dừng ở đó.
Cần cộng thêm một khoản dự phòng cho thuế, chăm sóc sức khỏe, người giúp việc, vận chuyển và những chi phí mà trước đây người bạn đời đảm nhận miễn phí.
Có nên sử dụng tỷ lệ rút tiền 4%?
Quy tắc 4% thường được nhắc đến trong các cuộc thảo luận về thu nhập hưu trí, nhưng nó không phải một công thức đảm bảo tiền sẽ đủ dùng cho mọi người.
Một người sống sót có thể còn phải tài trợ cho 25 hoặc 30 năm nghỉ hưu.
Vì vậy, một số gia đình có thể muốn mô phỏng nhiều kịch bản, chẳng hạn tỷ lệ rút tiền 3,5% và 4%, thay vì mặc định rằng một tỷ lệ duy nhất luôn phù hợp.
Ví dụ, nếu người sống sót cần 35.000 USD mỗi năm từ danh mục đầu tư:
- Với tỷ lệ 4%, phép tính đơn giản cho ra khoảng 875.000 USD.
- Với tỷ lệ 3,5%, con số tương ứng là khoảng 1 triệu USD.
Đây không phải dự báo lợi nhuận hay bảo đảm danh mục đầu tư sẽ tồn tại trong từng trường hợp. Nó chỉ minh họa tại sao cùng một mức chi tiêu lại yêu cầu quy mô tài sản khác nhau khi giả định tỷ lệ rút tiền thay đổi.
Tuổi thọ, lạm phát, biến động thị trường, phân bổ tài sản, thuế và chi phí chăm sóc đều có thể làm kết quả thực tế khác xa phép tính đơn giản.
Nếu phép tính không cân bằng, có những lựa chọn nào?
Nếu thu nhập của người sống sót không đủ trang trải ngân sách, gia đình có thể xem xét một số hướng.
Một là giảm quy mô nhà ở.
Một căn nhà nhỏ hơn có thể giảm bảo trì, bảo hiểm, tiện ích và công việc nhà.
Hai là chuyển đến gần con cái trước khi việc di chuyển trở thành bắt buộc.
Ba là xem xét các giải pháp bảo hiểm phù hợp để bù đắp một phần khoảng thiếu hụt tài chính.
Bốn là điều chỉnh danh mục đầu tư và kế hoạch rút tiền.
Năm là xây dựng trước kế hoạch chăm sóc dài hạn.
Không có phương án nào phù hợp với mọi gia đình. Điều quan trọng là những lựa chọn này có giá trị nhất khi được cân nhắc trước khi xảy ra khủng hoảng.
Điều quan trọng nhất không phải là căn nhà, mà là kế hoạch cho người còn lại
The Villages có thể là một nơi rất khác nhau tùy vào giai đoạn cuộc đời của một người.
Đối với một cặp vợ chồng khỏe mạnh, có phương tiện đi lại và mạng lưới xã hội ổn định, mô hình sống tại đây có thể rất thuận tiện.
Nhưng khi chỉ còn một người, phương trình thay đổi.
Thu nhập Social Security có thể giảm.
Một khoản lương hưu có thể thay đổi.
Tình trạng khai thuế có thể thay đổi.
Medicare có thể phát sinh IRMAA tùy thu nhập.
Những công việc trước đây được người bạn đời làm miễn phí có thể trở thành chi phí thuê dịch vụ.
Và một căn nhà từng hoàn hảo cho hai người có thể trở nên quá lớn hoặc quá xa gia đình.
Đó là lý do kế hoạch nghỉ hưu không nên chỉ được xây dựng quanh kịch bản “hai người sống khỏe mạnh trong 20 năm tới”.
Một kế hoạch thực tế cần có ít nhất hai phiên bản:
Kịch bản hai người còn khỏe mạnh và kịch bản chỉ còn một người.
Nếu phép tính thứ hai không hoạt động, tốt hơn hết nên phát hiện điều đó khi cả hai vẫn còn thời gian để thay đổi.
Bởi khi biến cố đã xảy ra, người sống sót có thể không còn được lựa chọn thời điểm bán nhà, nơi chuyển tới hay cách tổ chức cuộc sống mới.
Chi phí lớn nhất của việc sống một mình tại The Villages có thể không nằm trên bất kỳ hóa đơn nào.
Nó nằm ở sự thay đổi của toàn bộ cấu trúc tài chính và hỗ trợ.
Một cặp vợ chồng có thể sống khá thoải mái với hai nguồn Social Security, hai khoản lương hưu và cùng nhau đảm nhận hàng chục công việc hàng ngày.
Nhưng khi chỉ còn một người, thu nhập có thể giảm trong khi nhiều khoản chi phí cố định vẫn tồn tại.
Vì vậy, câu hỏi quan trọng nhất đối với các cặp vợ chồng về hưu không chỉ là “Chúng ta có đủ tiền để nghỉ hưu không?”
Mà còn là:
“Nếu chỉ còn một người, người đó có đủ tiền để sống cuộc đời mà chúng ta đã lên kế hoạch hay không?”
Câu trả lời nên được tìm ra khi cả hai vẫn còn khỏe mạnh, chứ không phải sau khi một biến cố buộc gia đình phải đưa ra quyết định trong thời gian ngắn.
Câu hỏi về các khoản chi tiêu khi sống một mình tại The Villages Mỹ
Sống một mình tại The Villages có đắt hơn nhiều không?
Không thể đưa ra một con số chung cho tất cả cư dân. Chi phí phụ thuộc vào căn nhà, thuế, bảo hiểm, phí cộng đồng, tình trạng nợ, phương tiện, sức khỏe và mức độ cần thuê dịch vụ hỗ trợ.
Khi một người qua đời, người còn lại có nhận cả hai khoản Social Security không?
Thông thường không. Người sống sót có thể đủ điều kiện nhận survivor benefit và trong nhiều trường hợp sẽ nhận mức quyền lợi cao hơn theo các quy tắc của Social Security, thay vì tiếp tục nhận đầy đủ cả hai khoản. Mức hưởng phụ thuộc vào tuổi và hoàn cảnh cụ thể.
Người sống sót có thể nhận 100% Social Security của người đã mất không?
Có thể trong một số trường hợp. SSA cho biết người phối ngẫu còn sống ở tuổi nghỉ hưu đầy đủ đối với survivor benefit thường có thể nhận 100% benefit cơ bản của người lao động đã mất; nếu nộp đơn sớm hơn, tỷ lệ có thể thấp hơn.
Medicare có thể trở nên đắt hơn sau khi một người qua đời không?
Có thể, tùy thu nhập và tình trạng khai thuế. Năm 2026, ngưỡng IRMAA đầu tiên là 109.000 USD đối với người khai thuế độc thân và 218.000 USD đối với married filing jointly; Part B tiêu chuẩn là 202,90 USD/tháng trước IRMAA.
Điều gì nên được tính trước tiên?
Hãy tính ngân sách của người sống sót: thu nhập Social Security, lương hưu, tài sản đầu tư và các khoản thu khác so với toàn bộ chi phí nhà ở, y tế, thuế, bảo hiểm, đi lại và dịch vụ hỗ trợ.