Giới nhà giàu Trung Quốc xếp hàng nộp thuế: Có người đối mặt khoản thuế lên tới 50 tỷ nhân dân tệ
 Hữu Quân
Giới nhà giàu Trung Quốc xếp hàng nộp thuế: Có người đối mặt khoản thuế lên tới 50 tỷ nhân dân tệ
Cổ phiếu Haidilao bất ngờ giảm mạnh ngay khi thị trường mở cửa, có thời điểm mất tới 12% và chạm mức thấp nhất trong khoảng hai năm. Đằng sau cú giảm này không đơn thuần là câu chuyện kinh doanh của doanh nghiệp ngành nhà hàng, mà còn liên quan trực tiếp đến một vấn đề đang khiến nhiều người giàu Trung Quốc phải tính toán lại cấu trúc tài sản của mình: thuế đối với các quỹ tín thác ở nước ngoài.
Trong phiên giao dịch trước giờ mở cửa, 16 giao dịch khối lượng lớn được thực hiện với tổng cộng khoảng 259 triệu cổ phiếu Haidilao, tương đương khoảng 12% lượng cổ phiếu đang lưu hành. Các cổ phiếu này được giao dịch ở mức 10,62 HKD/cổ phiếu, thấp hơn khoảng 6,7% so với mức tham chiếu, với tổng giá trị khoảng 2,75 tỷ HKD.
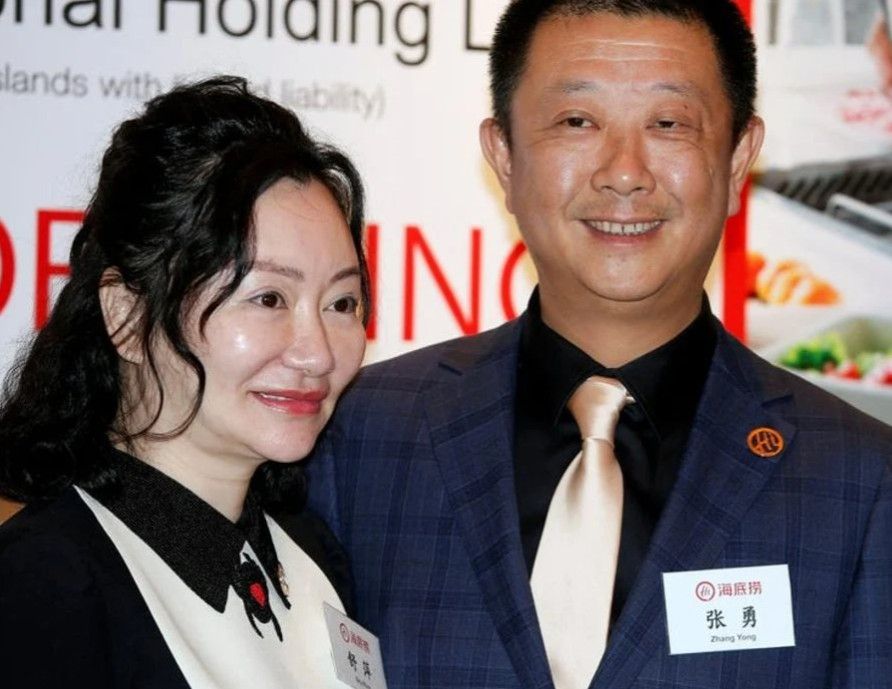
Thông tin đáng chú ý nhất là người bán được cho là Thư Bình, vợ của Trương Dũng – nhà sáng lập Haidilao.
Điều gây chú ý là chỉ vài tháng trước, Trương Dũng từng mua thêm khoảng 11,35 triệu cổ phiếu Haidilao với giá 13,39 HKD/cổ phiếu. Trong khi đó, vợ ông lại thực hiện giao dịch bán ra với quy mô lên tới 259 triệu cổ phiếu.
Sự trái chiều này khiến thị trường đặt câu hỏi: liệu đây có phải là một phần trong quá trình cơ cấu tài sản để đáp ứng nghĩa vụ thuế mới?
Câu trả lời có thể nằm trong những quy định mới được Trung Quốc đưa ra đối với các quỹ tín thác nước ngoài.
Quy định mới tạo áp lực lớn lên tài sản của giới siêu giàu
Ngày 24/7, Bộ Tài chính Trung Quốc và Tổng cục Thuế Nhà nước được cho là đã ban hành Thông báo số 21, đưa ra những quy định mới liên quan đến nghĩa vụ thuế thu nhập cá nhân đối với các cấu trúc quỹ tín thác ở nước ngoài.
Theo nội dung được đề cập, thuế suất 20% có thể được áp dụng tại nhiều giai đoạn khác nhau của vòng đời tài sản trong quỹ tín thác.
Các quỹ tín thác hiện hữu có thời hạn 90 ngày để hoàn tất nghĩa vụ thuế liên quan, với thời hạn được nhắc tới là ngày 22/10.
Điều này đặc biệt đáng chú ý đối với các doanh nhân Trung Quốc đã chuyển một phần lớn tài sản sang những cấu trúc ở nước ngoài trong nhiều năm qua.
Trương Dũng hiện sinh sống tại Singapore, nhưng việc chuyển nơi cư trú không đồng nghĩa với việc toàn bộ nghĩa vụ thuế liên quan đến tài sản có nguồn gốc từ Trung Quốc tự động biến mất.
Ba lớp nghĩa vụ thuế cần đặc biệt chú ý
Theo cách phân tích được đưa ra, các quy định mới có thể tạo ra ba nhóm nghĩa vụ thuế đáng chú ý.
1. Thuế tại thời điểm thành lập quỹ tín thác
Khi tài sản được chuyển vào một quỹ tín thác nước ngoài, giao dịch này có thể được xem xét dưới góc độ chuyển nhượng tài sản.
Về nguyên tắc, phần thu nhập chịu thuế được xác định dựa trên chênh lệch giữa giá trị thị trường của tài sản tại thời điểm chuyển giao và giá vốn ban đầu, sau khi trừ các chi phí hợp lý.
Đối với những người sáng lập doanh nghiệp sở hữu lượng lớn cổ phiếu niêm yết, vấn đề này đặc biệt đáng chú ý bởi giá vốn ban đầu của cổ phiếu có thể rất thấp so với giá trị thị trường sau nhiều năm tăng trưởng.
Điều đó đồng nghĩa cơ sở tính thuế có thể rất lớn.
Tuy nhiên, quy định hồi tố có những giới hạn nhất định. Theo nội dung được đề cập, các tài sản được chuyển vào quỹ tín thác từ năm 2023 trở đi mới thuộc nhóm cần đặc biệt xem xét ở giai đoạn này, trong khi những giao dịch cũ hơn có thể được xử lý theo các nguyên tắc khác.
Trường hợp Haidilao là một ví dụ.
Quỹ tín thác liên quan đến gia đình Trương Dũng được thành lập trước khi Haidilao niêm yết năm 2018. Vì vậy, phần nghĩa vụ thuế tại thời điểm thành lập quỹ không nhất thiết tạo ra khoản phải nộp mới theo cách tương tự các cấu trúc được thiết lập trong giai đoạn gần đây.
2. Thuế đối với thu nhập đã phát sinh
Đây mới là khoản gây áp lực trực tiếp đối với nhiều cổ đông lớn.
Thu nhập phát sinh trong quỹ tín thác, chẳng hạn cổ tức hoặc thu nhập từ việc bán tài sản, có thể phải chịu thuế thu nhập cá nhân 20%.
Haidilao là trường hợp đáng chú ý.
Kể từ khi niêm yết, công ty đã chi trả tổng cộng khoảng 14 tỷ nhân dân tệ cổ tức. Trương Dũng và vợ được cho là kiểm soát khoảng một nửa số cổ phần, đồng nghĩa lượng cổ tức liên quan đến phần sở hữu của gia đình có thể vào khoảng 7 tỷ nhân dân tệ.
Nếu áp dụng mức thuế 20%, khoản thuế tương ứng có thể lên tới khoảng 1,4 tỷ nhân dân tệ.
3. Thuế khi bán cổ phiếu
Một vấn đề khác nằm ở việc tài sản trong quỹ tín thác được bán ra.
Nếu quỹ tín thác bán cổ phiếu đang nắm giữ và phát sinh khoản thu nhập chịu thuế, phần thu nhập này có thể phải chịu thuế 20%.
Với giao dịch khoảng 2,75 tỷ HKD của Haidilao, tương đương khoảng 2,5 tỷ nhân dân tệ theo cách quy đổi được sử dụng trong phân tích, khoản thuế ước tính có thể vào khoảng 500 triệu nhân dân tệ.
Kết hợp với khoản thuế liên quan đến cổ tức, tổng nghĩa vụ thuế của hai khoản có thể lên tới khoảng 1,9 tỷ nhân dân tệ.
Điều này giải thích tại sao một giao dịch bán cổ phiếu trị giá hàng tỷ HKD lại nhanh chóng trở thành tâm điểm của thị trường.
Vì sao giới giàu Trung Quốc từng ưa chuộng quỹ tín thác nước ngoài?
Nhìn vào những con số trên, nhiều người có thể đặt câu hỏi: nếu cấu trúc này tiềm ẩn nghĩa vụ thuế lớn như vậy, tại sao các doanh nhân giàu có lại sử dụng quỹ tín thác nước ngoài trong thời gian dài?
Câu trả lời không đơn giản là để “né thuế”.
Đối với thế hệ doanh nhân Trung Quốc đầu tiên trong lĩnh vực internet, công nghệ và doanh nghiệp tư nhân, một đặc điểm phổ biến là phần lớn tài sản nằm dưới dạng cổ phiếu.
Một doanh nhân có thể sở hữu tài sản ròng 50 tỷ nhân dân tệ nhưng trong đó 40 tỷ nhân dân tệ là cổ phiếu của doanh nghiệp niêm yết.
Nếu người này đồng loạt bán lượng cổ phiếu trị giá 40 tỷ nhân dân tệ, thị trường có thể không đủ thanh khoản để hấp thụ. Việc bán ra quy mô lớn thậm chí có thể khiến giá cổ phiếu giảm mạnh, làm suy giảm chính giá trị tài sản của người bán.
Quỹ tín thác vì vậy từng được sử dụng như một công cụ quản lý tài sản dài hạn.
Nó có thể phục vụ nhiều mục đích như:
- Nắm giữ cổ phần doanh nghiệp.
- Phân tách tài sản cá nhân và tài sản kinh doanh.
- Quản lý tài sản gia đình.
- Chuyển giao tài sản giữa các thế hệ.
- Thiết lập cơ chế kiểm soát cổ phần.
- Giảm rủi ro tài sản trong một số tình huống kinh doanh.
- Xây dựng cấu trúc quản trị tài sản gia đình dài hạn.
Trong quá khứ, khung pháp lý và quản lý thuế đối với các cấu trúc tài sản ở nước ngoài chưa hoàn chỉnh và rõ ràng như hiện nay. Điều này tạo ra một vùng xám nhất định giữa quyền sở hữu pháp lý, quyền kiểm soát thực tế và thời điểm phát sinh nghĩa vụ thuế.
Nhưng bối cảnh đang thay đổi.
Những tỷ phú nào có thể đối mặt khoản thuế hàng tỷ nhân dân tệ?
Theo các ước tính được đề cập trong phân tích, Haidilao không phải trường hợp duy nhất.
Nhóm đầu tiên là những người có thu nhập lịch sử từ quỹ tín thác và có thể phải hoàn tất nghĩa vụ thuế trước ngày 22/10.
Một số trường hợp được đưa ra gồm:
- Wu Yajun của Longfor Properties: khoảng 2,5–3 tỷ nhân dân tệ.
- Gia đình Zong Qinghou: khoảng 2–2,5 tỷ nhân dân tệ.
- Pan Shiyi và Zhang Xin: khoảng 2–3 tỷ nhân dân tệ.
- Hứa Thế Huy của Dali Group: khoảng 1,5 tỷ nhân dân tệ.
- Lưu Cường Đông của JD.com: khoảng 800–900 triệu nhân dân tệ.
- Sun Hongbin: khoảng 500–600 triệu nhân dân tệ.
- Jack Ma: khoảng 300–400 triệu nhân dân tệ.
Đây là những con số ước tính theo phân tích được dẫn lại, không phải số tiền thuế chính thức được cơ quan thuế Trung Quốc công bố cho từng cá nhân.
Khoản thuế tiềm năng mới thực sự đáng chú ý
Nhóm thứ hai là các khoản thuế có thể phát sinh trong tương lai khi những người giàu này bán bớt cổ phần.
Huang Zheng và Lei Jun được đưa vào nhóm đáng chú ý nhất. Mỗi người được cho là sở hữu lượng cổ phiếu trị giá khoảng 250 tỷ nhân dân tệ.
Nếu áp dụng mức thuế 20% lên phần thu nhập chịu thuế, khoản nghĩa vụ tiềm năng có thể lên tới 50 tỷ nhân dân tệ cho mỗi người.
Đây là lý do tại sao câu chuyện không chỉ nằm ở vài tỷ nhân dân tệ thuế phải nộp ngay lập tức.
Nó còn liên quan tới một lượng thuế hoãn lại khổng lồ có thể phát sinh khi tài sản được chuyển đổi từ cổ phiếu thành tiền mặt.
Các trường hợp khác được nhắc tới gồm Jack Ma với khoảng 17 tỷ nhân dân tệ, Lin Bin khoảng 15 tỷ nhân dân tệ, trong khi Lưu Cường Đông, Trương Dũng, Hứa Thế Huy và Vương Hưng mỗi người có thể liên quan tới khoảng 8 tỷ nhân dân tệ nghĩa vụ thuế tiềm năng theo cách tính trong phân tích.
Những người chuyển tài sản vào quỹ tín thác từ năm 2023 cũng chịu áp lực
Nhóm thứ ba là những người đã đưa tài sản vào các cấu trúc quỹ tín thác trong giai đoạn 2023–2025.
Các trường hợp được đề cập gồm Yu Kai của Horizon Robotics với khoảng 2,1 tỷ nhân dân tệ, bốn nhà sáng lập Gu Ming với tổng cộng khoảng 3 tỷ nhân dân tệ và Zhang Junjie của BaWang ChaJi với khoảng 2 tỷ nhân dân tệ.
BaWang ChaJi được xem là trường hợp đặc biệt khó khăn.
Dựa trên mức vốn hóa tại thời điểm IPO khoảng 5,3 tỷ USD, khoản thuế ước tính liên quan đến Zhang Junjie có thể lên tới khoảng 360 triệu USD theo cách tính được đưa ra.
Tuy nhiên, khi giá cổ phiếu giảm mạnh, giá trị thị trường của phần cổ phiếu nắm giữ cũng giảm theo.
Điều này tạo ra một nghịch lý:
Nghĩa vụ thuế được xác định dựa trên giá trị tài sản tại một thời điểm nhất định, nhưng giá trị tài sản thực tế có thể giảm mạnh sau đó.
Trong trường hợp đó, người sở hữu có thể buộc phải bán một phần đáng kể cổ phiếu để có tiền thực hiện nghĩa vụ thuế.
Không phải tất cả tỷ phú Trung Quốc đều chịu tác động giống nhau
Điều quan trọng là không phải mọi doanh nhân giàu có tại Trung Quốc đều nằm trong cùng một nhóm.
Một số doanh nghiệp không sử dụng quỹ tín thác nước ngoài để nắm giữ cổ phần theo cấu trúc được đề cập.
Tencent và NetEase được đưa ra như những ví dụ.
Ngoài ra, một số doanh nghiệp cổ phần H như Migu Ice Cream, Laopu Gold và Mao Geping cũng không nằm trong cùng nhóm cấu trúc quỹ tín thác nước ngoài được phân tích.
Do đó, tác động của quy định mới phụ thuộc rất lớn vào cấu trúc sở hữu cụ thể của từng gia đình và doanh nghiệp.
Trung Quốc đang chuyển từ quản lý hóa đơn sang quản lý bằng dữ liệu
Câu chuyện thuế đối với quỹ tín thác nước ngoài cũng không xuất hiện một cách đột ngột.
Trong năm 2025, Hệ thống Thuế Vàng giai đoạn IV được triển khai đầy đủ, đánh dấu bước chuyển quan trọng trong phương thức quản lý thuế.
Nếu trước đây hóa đơn là một trong những nguồn dữ liệu trọng tâm, cơ quan quản lý ngày càng có khả năng kết nối và phân tích nhiều loại dữ liệu hơn, bao gồm ngân hàng, bảo hiểm xã hội, hải quan, bất động sản và thông tin xuất nhập cảnh.
Theo nội dung được dẫn lại, trong năm đó khoảng 132.000 người nộp thuế trên toàn quốc đã trải qua hoạt động kiểm tra, với tổng số tiền thuế, phí phạt và tiền chậm nộp được thu hồi khoảng 192,7 tỷ nhân dân tệ.
Sau đó, việc rà soát thu nhập ở nước ngoài tiếp tục được tăng cường.
Một số người dùng các nền tảng môi giới như Futu và Tiger Brokers được cho là đã nhận thông báo liên quan đến nghĩa vụ thuế, trong đó có những trường hợp bị xem xét trong thời gian kéo dài tới ba năm.
Đến tháng 7/2026, lĩnh vực quỹ tín thác nước ngoài tiếp tục trở thành một khu vực được chú ý về mặt quản lý.
Điều gì đang thực sự thay đổi với giới siêu giàu Trung Quốc?
Điểm quan trọng nhất không nằm ở việc giới giàu Trung Quốc “đột nhiên phải nộp thuế”.
Vấn đề lớn hơn là cơ chế quản lý tài sản xuyên biên giới đang ngày càng minh bạch hơn.
Trong nhiều thập kỷ, một lượng tài sản khổng lồ đã được hình thành thông qua quá trình cổ phần hóa và niêm yết doanh nghiệp.
Tài sản trên giấy của các nhà sáng lập có thể tăng từ vài triệu lên hàng chục hoặc hàng trăm tỷ nhân dân tệ.
Nhưng đến một thời điểm, gia đình cần chuyển tài sản doanh nghiệp thành tài sản cá nhân, chia cho thế hệ tiếp theo hoặc chuyển đổi thành tiền mặt.
Đây chính là lúc những nghĩa vụ thuế trước đây có thể trở thành vấn đề thực tế.
Với thị trường chứng khoán Trung Quốc và Hồng Kông vốn đang chịu nhiều sức ép, việc các cổ đông lớn đồng loạt bán cổ phiếu để đáp ứng nghĩa vụ thuế có thể tạo thêm áp lực cung.
Vì vậy, câu chuyện Haidilao có thể chỉ là một phần của bức tranh lớn hơn.
Haidilao có thể chỉ là một trong những trường hợp đầu tiên thu hút sự chú ý của thị trường đối với một xu hướng lớn hơn: quá trình tái cấu trúc tài sản của giới siêu giàu Trung Quốc trong bối cảnh quản lý thuế ngày càng dựa trên dữ liệu và các giao dịch xuyên biên giới được giám sát chặt chẽ hơn.
Trong nhiều năm, cổ phiếu niêm yết là nguồn tạo ra tài sản khổng lồ cho các nhà sáng lập doanh nghiệp. Nhưng khi những tài sản đó được chuyển giao, bán ra hoặc phân phối cho gia đình, câu hỏi về nghĩa vụ thuế trở nên không thể tránh khỏi.
Với những người sở hữu tài sản hàng chục hoặc hàng trăm tỷ nhân dân tệ, mức thuế 20% không còn là một con số nhỏ.
Nó có thể tương đương hàng tỷ, thậm chí hàng chục tỷ nhân dân tệ.
Và nếu nhiều cổ đông lớn cùng phải bán cổ phiếu để thực hiện nghĩa vụ thuế, tác động sẽ không chỉ dừng lại ở tài sản cá nhân của các tỷ phú. Nó còn có thể tạo thêm một nguồn cung đáng kể cho thị trường chứng khoán Trung Quốc và Hồng Kông trong thời điểm vốn đã nhiều biến động.
Nói cách khác, cuộc “tính sổ” với các cấu trúc tài sản ở nước ngoài có thể đang mở ra một giai đoạn mới đối với giới siêu giàu Trung Quốc – nơi việc sở hữu tài sản và việc chuyển hóa tài sản thành tiền mặt ngày càng trở thành hai bài toán hoàn toàn khác nhau.
Câu hỏi về thuế của giới nhà giàu Trung Quốc
Giới nhà giàu Trung Quốc có thực sự phải nộp thuế 20% đối với quỹ tín thác nước ngoài?
Mức 20% được đề cập trong các quy định mới đối với những nhóm thu nhập và giao dịch thuộc phạm vi điều chỉnh. Tuy nhiên, nghĩa vụ cụ thể của từng cá nhân phụ thuộc vào cấu trúc tài sản, thời điểm chuyển giao, loại thu nhập và tình trạng cư trú thuế. Không nên hiểu rằng toàn bộ tài sản của mọi quỹ tín thác đều tự động bị đánh thuế 20%.
Tại sao cổ phiếu Haidilao giảm mạnh?
Một trong những nguyên nhân được thị trường chú ý là giao dịch bán khối lượng lớn khoảng 259 triệu cổ phiếu liên quan tới Thư Bình, vợ nhà sáng lập Trương Dũng. Giao dịch có quy mô rất lớn và được thực hiện với mức chiết khấu so với giá tham chiếu, tạo áp lực đáng kể lên giá cổ phiếu.
Khoản thuế 50 tỷ nhân dân tệ có phải số tiền Huang Zheng và Lei Jun chắc chắn phải nộp ngay?
Không. Đây là con số nghĩa vụ thuế tiềm năng được tính toán dựa trên giá trị cổ phiếu và giả định về mức thuế. Khoản thuế thực tế còn phụ thuộc vào thời điểm bán, giá vốn, loại thu nhập và các quy định áp dụng.
Vì sao quỹ tín thác nước ngoài từng phổ biến với giới doanh nhân Trung Quốc?
Quỹ tín thác có thể phục vụ nhiều mục tiêu quản lý tài sản như nắm giữ cổ phần, phân tách tài sản, kế hoạch kế thừa, quản lý tài sản gia đình và tổ chức quyền kiểm soát doanh nghiệp. Do đó, không thể đồng nhất việc sử dụng quỹ tín thác với mục đích trốn thuế.
Điều gì có thể xảy ra nếu cổ phiếu giảm sau khi nghĩa vụ thuế được xác định?
Đây là một trong những rủi ro đáng chú ý. Nếu nghĩa vụ thuế được tính dựa trên giá trị tài sản tại thời điểm chuyển giao hoặc thời điểm phát sinh nghĩa vụ, việc giá cổ phiếu giảm sau đó có thể khiến người sở hữu phải bán thêm cổ phiếu để có đủ tiền nộp thuế.
📰 Cập nhật tin tức nhanh cùng Điểm Tin Nhanh
Thị trường tài chính, bất động sản, công nghệ và kinh tế toàn cầu luôn thay đổi từng giờ. Điểm Tin Nhanh liên tục cập nhật những thông tin đáng chú ý, các diễn biến mới trên thị trường và những câu chuyện kinh tế đang được quan tâm.
Xem tin mới nhất →