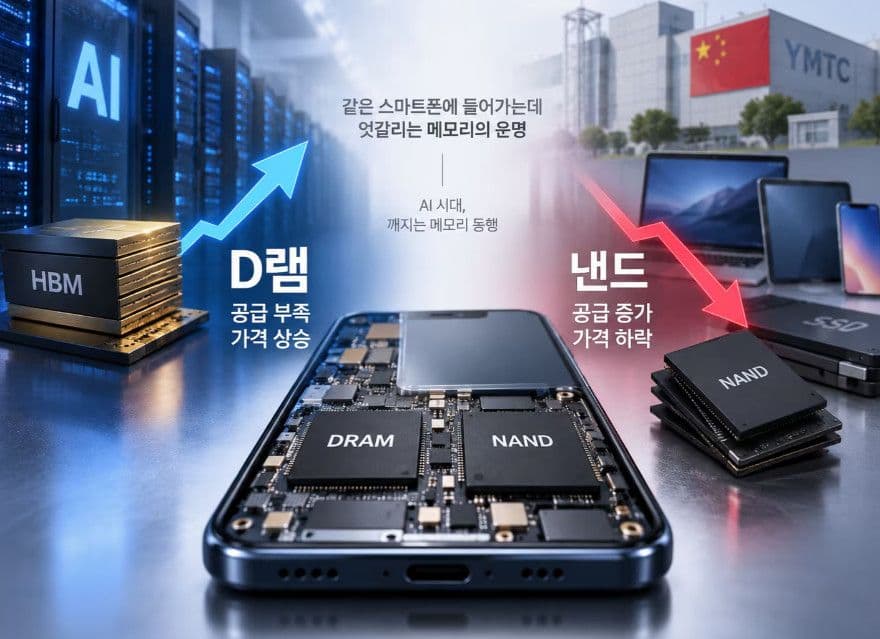
Thị trường bộ nhớ bán dẫn đang bước vào một giai đoạn đặc biệt khi sự bùng nổ của trí tuệ nhân tạo (AI) làm phá vỡ mối quan hệ cung – cầu truyền thống giữa DRAM và NAND.
Trong nhiều năm, hai loại bộ nhớ này thường vận động theo một chu kỳ tương đối đồng bộ. Khi nhu cầu smartphone và máy tính cá nhân tăng, giá DRAM và NAND cùng đi lên. Khi thị trường điện tử tiêu dùng suy yếu, cả hai thường cùng chịu áp lực giảm giá.
Nhưng AI đang thay đổi công thức đó.
Trong khi DRAM tiếp tục khan hiếm và giá có xu hướng tăng, NAND Flash đang bắt đầu chịu sức ép từ nguồn cung dư thừa, đặc biệt ở các sản phẩm dành cho smartphone, máy tính cá nhân và thiết bị tiêu dùng.
Điểm đáng chú ý là ngay trong thị trường NAND cũng đang xuất hiện sự phân hóa. NAND dành cho ổ SSD doanh nghiệp và trung tâm dữ liệu AI đang được săn đón, trong khi NAND phổ thông lại đối mặt với áp lực giá.
AI phá vỡ chu kỳ truyền thống của DRAM và NAND
Trước đây, smartphone và PC là hai nguồn cầu quan trọng nhất đối với bộ nhớ.
Các nhà sản xuất DRAM và NAND vì vậy thường phải cân đối công suất giữa các sản phẩm tiêu dùng. Khi điện thoại thông minh và máy tính tăng trưởng, nhu cầu bộ nhớ tăng theo. Khi các thị trường này suy yếu, tồn kho tăng và giá bộ nhớ giảm.
AI đã đưa một nguồn cầu mới có quy mô rất lớn vào thị trường: các trung tâm dữ liệu và máy chủ AI.
AI tạo sinh, mô hình ngôn ngữ lớn, suy luận thời gian thực và các hệ thống AI tác nhân đều cần lượng dữ liệu khổng lồ. Điều này khiến nhu cầu về HBM, DRAM máy chủ dung lượng cao và SSD doanh nghiệp tăng nhanh.
TrendForce nhận định AI sẽ tiếp tục là động lực chính của thị trường bộ nhớ trong năm 2027, nhưng DRAM và NAND sẽ có diễn biến ngày càng khác nhau. Trong khi DRAM tiếp tục chịu tình trạng nguồn cung hạn chế do công suất được ưu tiên cho HBM và máy chủ AI, NAND được dự báo bước vào trạng thái cung ứng thoải mái hơn từ nửa cuối năm 2027.
Nói cách khác, AI không chỉ làm thị trường bộ nhớ tăng trưởng mà còn thay đổi cách các nhà sản xuất phân bổ năng lực sản xuất.
eSSD cho máy chủ AI trở thành điểm nóng mới
Một trong những thay đổi quan trọng nhất đang diễn ra trong NAND là sự tăng trưởng của enterprise SSD, hay eSSD.
Theo TrendForce, các nhà cung cấp dịch vụ đám mây lớn tại Mỹ gần đây đã nâng dự báo nhu cầu SSD doanh nghiệp. Đơn đặt hàng trong quý IV/2026 được dự báo vượt mức vốn đã cao của quý III.
Điều này phản ánh tốc độ mở rộng cơ sở hạ tầng AI tại các trung tâm dữ liệu.
Không chỉ các mô hình AI cần GPU và HBM. Khi hệ thống AI ngày càng chuyển từ giai đoạn huấn luyện sang suy luận và vận hành các tác vụ phức tạp, nhu cầu lưu trữ và truy xuất dữ liệu tốc độ cao cũng tăng mạnh.
TrendForce cho biết thời gian từ lúc đặt hàng đến khi giao eSSD đã tăng lên khoảng 16 tuần, so với mức cân bằng khoảng 8 tuần.
Điều này cho thấy thị trường enterprise SSD đang thiếu nguồn cung tương đối rõ rệt.
Đặc biệt, sự phát triển của AI tác nhân và nhu cầu xử lý dữ liệu theo thời gian thực đang tạo thêm áp lực lên hệ thống lưu trữ.
Vì sao AI cần nhiều NAND hơn?
Một mô hình AI không chỉ cần bộ nhớ tốc độ cao như HBM.
Trong quá trình vận hành, hệ thống còn phải lưu trữ lượng lớn dữ liệu, mô hình, cơ sở dữ liệu, bộ nhớ đệm và các thông tin trung gian.
Một xu hướng đáng chú ý là KV cache offloading, trong đó một phần dữ liệu phục vụ quá trình suy luận có thể được chuyển sang hệ thống lưu trữ nhanh thay vì giữ hoàn toàn trong bộ nhớ đắt tiền.
Điều này mở ra vai trò mới cho SSD trong trung tâm dữ liệu.
NAND vì vậy không còn đơn thuần là bộ nhớ dành cho smartphone, laptop hay ổ SSD cá nhân. Một phần năng lực NAND đang chuyển sang phục vụ hạ tầng AI.
TrendForce gần đây cho biết nhu cầu QLC SSD từ các nhà cung cấp dịch vụ đám mây đang tăng lên do sự phát triển của AI tác nhân và nhu cầu lưu trữ dữ liệu lớn.
Đây là một trong những lý do thị trường NAND không thể được nhìn nhận đơn giản bằng cách chỉ theo dõi nhu cầu smartphone và PC.
Nhưng NAND tiêu dùng lại đối mặt với áp lực giảm giá
Ở phía đối diện, NAND phổ thông dành cho smartphone và PC đang gặp một bài toán hoàn toàn khác.
Nhu cầu tiêu dùng phục hồi chưa đủ mạnh trong khi năng lực sản xuất tiếp tục được mở rộng.
Một yếu tố quan trọng là hiệu suất sản xuất NAND ngày càng cao.
Công nghệ NAND nhiều lớp cho phép các nhà sản xuất lưu trữ nhiều dữ liệu hơn trên cùng một wafer. Khi số lớp xếp chồng tăng lên và quy trình sản xuất được cải thiện, lượng bit NAND tạo ra từ mỗi wafer cũng tăng.
Nếu tốc độ tăng nguồn cung vượt tốc độ tăng nhu cầu, giá sẽ chịu áp lực.
TrendForce dự báo môi trường cung ứng NAND sẽ trở nên dễ chịu hơn trong nửa cuối năm 2027 khi công suất mới đi vào hoạt động, trong khi nhu cầu điện tử tiêu dùng vẫn tương đối yếu.
Điều này tạo ra sự phân hóa rõ rệt:
NAND cho AI và doanh nghiệp: nhu cầu mạnh, eSSD được ưu tiên.
NAND cho smartphone và PC: nhu cầu yếu hơn, nguồn cung có nguy cơ dư thừa.
Đây chính là điểm khiến chu kỳ DRAM – NAND truyền thống bị phá vỡ.
DRAM lại đi theo hướng ngược lại
Nếu NAND đang phải đối mặt với nguy cơ dư cung ở một số phân khúc, DRAM lại chịu áp lực thiếu nguồn cung.
Nguyên nhân lớn nhất nằm ở HBM.
HBM là loại bộ nhớ băng thông cao được sử dụng cùng các bộ xử lý AI tiên tiến. Các hệ thống tăng tốc AI cần HBM để cung cấp lượng dữ liệu rất lớn cho GPU và các bộ xử lý chuyên dụng.
Samsung Electronics, SK Hynix và Micron vì vậy đang ưu tiên một phần đáng kể năng lực sản xuất cho HBM và các dòng DRAM máy chủ có dung lượng cao.
Điều này tạo ra hiệu ứng dây chuyền.
Khi một phần công suất DRAM được chuyển sang các sản phẩm có giá trị cao hơn, nguồn cung dành cho DRAM thông thường dùng trong PC và smartphone bị thu hẹp tương đối.
TrendForce cho biết nguồn cung DRAM đang bị thắt chặt khi các nhà sản xuất ưu tiên máy chủ, trong khi nhu cầu từ AI tiếp tục tăng. Do đó, giá DRAM hợp đồng truyền thống tiếp tục được hỗ trợ.
Trong quý II/2026, doanh thu toàn ngành DRAM tăng 59,5% so với quý trước lên gần 154,73 tỷ USD theo TrendForce. Nhu cầu AI thúc đẩy HBM3e, LPDDR5X và RDIMM dung lượng cao, trong khi tồn kho của nhà cung cấp ở mức rất thấp.
Đây là một dấu hiệu cho thấy AI đang tác động trực tiếp đến cả phân khúc DRAM truyền thống.
HBM đang “hút” công suất DRAM phổ thông
Điểm quan trọng không phải chỉ là HBM tăng nhu cầu.
Vấn đề nằm ở việc sản xuất HBM có mối liên hệ chặt chẽ với năng lực DRAM.
Khi các nhà sản xuất chuyển công suất sang HBM, thị trường sẽ nhận được ít DRAM thông thường hơn nếu tổng công suất không tăng đủ nhanh.
Theo TrendForce, HBM và RDIMM dự kiến chiếm khoảng 51% nguồn cung bit DRAM trong năm 2026.
Điều này giúp giải thích tại sao ngay cả DRAM dành cho smartphone và PC cũng chịu áp lực tăng giá dù nhu cầu cuối cùng của các thiết bị này không quá mạnh.
Các hãng sản xuất điện thoại và máy tính có thể phải sử dụng module dung lượng thấp hơn, thay đổi cấu hình hoặc tìm kiếm nguồn cung thay thế để kiểm soát chi phí.
Một số nhà sản xuất thiết bị nhỏ thậm chí đang phải đối mặt với tình trạng khó đảm bảo đủ chip nhớ, thay vì chỉ đơn giản là phải trả giá cao hơn.
Samsung, SK Hynix và Micron đứng trước cơ hội lớn nhưng cũng phải mở rộng công suất
Ba nhà sản xuất lớn gồm Samsung Electronics, SK Hynix và Micron đang hưởng lợi từ nhu cầu AI.
Nhưng thị trường cũng đặt ra bài toán dài hạn.
Nếu đầu tư công suất quá chậm, tình trạng thiếu DRAM có thể kéo dài. Nếu mở rộng quá nhanh, thị trường có nguy cơ quay lại chu kỳ dư cung khi nhu cầu AI giảm tốc.
Đây vốn là đặc trưng của ngành bộ nhớ.
Chi phí nhà máy rất lớn và thời gian xây dựng công suất mới kéo dài. Vì vậy, các nhà sản xuất không thể phản ứng ngay lập tức với những thay đổi của nhu cầu.
TrendForce dự báo nhu cầu DRAM tiếp tục tăng nhanh hơn nguồn cung trong năm tới, trong khi các nhà sản xuất vẫn phải triển khai nâng cấp quy trình và mở rộng công suất.
NAND cũng không hoàn toàn suy yếu
Nói NAND chịu áp lực giảm giá không có nghĩa toàn bộ thị trường NAND đều đang đi xuống.
Ngược lại, enterprise SSD đang trở thành một điểm sáng.
TrendForce cho biết nhu cầu từ các nhà cung cấp dịch vụ đám mây Bắc Mỹ đã được điều chỉnh tăng và các sản phẩm QLC đang trở thành một động lực quan trọng cho thị trường enterprise SSD.
Điều này tạo ra sự phân hóa theo ứng dụng.
Một wafer NAND có thể tạo ra sản phẩm phục vụ smartphone, PC hoặc trung tâm dữ liệu. Khi các nhà cung cấp chuyển năng lực sản xuất sang eSSD có biên lợi nhuận cao hơn, nguồn cung dành cho một số sản phẩm tiêu dùng có thể thay đổi.
Do đó, ngay cả trong NAND cũng hình thành một “cuộc chiến phân bổ công suất”.
Trung Quốc có thể làm thay đổi cán cân NAND
Một yếu tố khác cần theo dõi là sự mở rộng của các nhà sản xuất bộ nhớ Trung Quốc.
YMTC đang tăng hiện diện trong NAND, trong khi CXMT – vốn tập trung vào DRAM – cũng đang có tham vọng mở rộng sang NAND.
Reuters đưa tin CXMT đã đưa nền tảng bộ nhớ thế hệ thứ năm vào sản xuất hàng loạt và đang chuẩn bị nghiên cứu, phát triển năng lực NAND. Công ty cho biết công nghệ mới có thể tạo ra ít nhất 50% nhiều die hơn trên mỗi wafer so với thế hệ trước.
Nếu năng lực sản xuất NAND của Trung Quốc tiếp tục tăng nhanh, áp lực cạnh tranh đối với NAND phổ thông có thể lớn hơn trong những năm tới.
Tuy nhiên, khả năng mở rộng sản xuất cũng phụ thuộc vào công nghệ, thiết bị, tỷ lệ sản phẩm đạt chuẩn và các hạn chế thương mại quốc tế.
“Quan hệ đối tác” giữa DRAM và NAND đang tan vỡ
Có thể mô tả sự thay đổi hiện nay bằng một cách khá đơn giản.
Trong chu kỳ cũ:
Smartphone + PC tăng → DRAM và NAND tăng
Smartphone + PC giảm → DRAM và NAND giảm
Nhưng trong chu kỳ AI:
AI server tăng → HBM và DRAM server tăng
AI server tăng → eSSD và NAND doanh nghiệp tăng
Trong khi:
Smartphone/PC yếu → NAND tiêu dùng chịu áp lực
Đây là lý do DRAM và NAND đang phân kỳ.
Các trung tâm dữ liệu AI đã trở thành nguồn cầu đủ lớn để thay đổi cấu trúc của toàn bộ ngành bộ nhớ.
Người tiêu dùng có thể phải trả giá cho cơn sốt AI
Tác động cuối cùng không chỉ nằm ở các nhà sản xuất chip.
Nếu giá DRAM tăng mạnh, chi phí linh kiện của smartphone và PC cũng tăng.
Các hãng sản xuất có thể lựa chọn nhiều cách: tăng giá bán, giảm dung lượng RAM, chuyển sang cấu hình thấp hơn hoặc chấp nhận giảm biên lợi nhuận.
Reuters gần đây cho biết một số nhà sản xuất smartphone và laptop nhỏ đang chuẩn bị cho tình trạng thiếu bộ nhớ kéo dài ít nhất đến năm 2027. Với một số mẫu điện thoại giá khoảng 400 USD, bộ nhớ có thể chiếm tới 60% chi phí linh kiện, khiến tác động của giá DRAM trở nên đặc biệt đáng kể.
Điều này tạo ra một nghịch lý: AI đang thúc đẩy đầu tư công nghệ nhưng đồng thời có thể khiến những thiết bị điện tử phổ thông trở nên đắt hơn.
Thị trường bộ nhớ năm 2027 sẽ diễn biến thế nào?
Nếu các dự báo hiện tại chính xác, năm 2027 có thể chứng kiến sự phân hóa rõ hơn.
DRAM nhiều khả năng vẫn được hỗ trợ bởi nhu cầu AI và máy chủ. HBM tiếp tục là sản phẩm chiến lược của các nhà sản xuất lớn.
NAND thì phức tạp hơn.
Enterprise SSD có thể tiếp tục tăng trưởng nhờ AI, cloud và nhu cầu lưu trữ dữ liệu lớn. Trong khi đó, NAND dành cho smartphone, PC và thiết bị tiêu dùng có thể chịu áp lực từ nguồn cung dư thừa.
TrendForce đã gọi đây là một triển vọng “phân kỳ” giữa DRAM và NAND trong năm 2027.
Điều này đồng nghĩa với việc nhà đầu tư và doanh nghiệp không thể chỉ nhìn vào một chỉ số chung mang tên “giá bộ nhớ”.
Cần phân biệt rõ HBM, server DRAM, mobile DRAM, PC DRAM, enterprise SSD và NAND tiêu dùng.
AI đang viết lại luật chơi của ngành bộ nhớ
Điểm quan trọng nhất của chu kỳ hiện tại không đơn giản là DRAM tăng giá hay NAND giảm giá.
Thay đổi lớn hơn nằm ở chỗ hai thị trường từng vận động cùng nhau đang bắt đầu phân kỳ.
AI đang kéo DRAM về phía máy chủ, HBM và các hệ thống tính toán hiệu năng cao. Đồng thời, AI cũng kéo một phần NAND về phía enterprise SSD và trung tâm dữ liệu.
Trong khi đó, thị trường smartphone và PC – từng là động lực quan trọng nhất của bộ nhớ – không còn đủ sức quyết định xu hướng của toàn ngành như trước.
Vì vậy, cuộc cạnh tranh bộ nhớ trong những năm tới sẽ không chỉ là cuộc đua tăng công suất. Đó còn là cuộc đua xem doanh nghiệp nào có thể phân bổ công suất đúng sản phẩm, đúng thời điểm và đúng nơi có nhu cầu cao nhất.
Nếu AI tiếp tục mở rộng nhanh, tình trạng thiếu DRAM có thể kéo dài trong khi NAND tiêu dùng phải đối mặt với áp lực dư cung. Nhưng nếu các nhà sản xuất đồng loạt tăng công suất và nhu cầu AI giảm tốc, cán cân có thể một lần nữa đảo chiều.
Chính sự bất cân bằng này sẽ là yếu tố quan trọng cần theo dõi trên thị trường bán dẫn từ nay đến năm 2027.
Câu hỏi về DRAM và NAND
Vì sao giá DRAM tăng mạnh trong khi NAND có thể giảm?
Nguyên nhân chính là cấu trúc nhu cầu khác nhau. DRAM đang được hưởng lợi từ AI server và HBM, trong khi NAND tiêu dùng vẫn phụ thuộc nhiều vào smartphone và PC. Nguồn cung NAND cũng đang được mở rộng nhanh hơn ở một số phân khúc.
HBM có ảnh hưởng đến DRAM thông thường không?
Có. HBM được xây dựng trên nền tảng DRAM và cần năng lực sản xuất đáng kể. Khi Samsung, SK Hynix và Micron ưu tiên HBM, nguồn cung tương đối dành cho DRAM thông thường có thể bị thu hẹp.
Vì sao eSSD lại tăng giá?
Nhu cầu từ các trung tâm dữ liệu AI đang tăng mạnh. Các hệ thống AI cần lưu trữ và truy xuất lượng dữ liệu rất lớn, đặc biệt khi AI chuyển sang suy luận thời gian thực và các mô hình tác nhân. TrendForce cho biết thời gian giao eSSD đã tăng lên khoảng 16 tuần so với mức cân bằng khoảng 8 tuần.
NAND có thực sự dư cung không?
Không phải toàn bộ NAND. Enterprise SSD phục vụ trung tâm dữ liệu vẫn có nhu cầu mạnh. Áp lực dư cung chủ yếu đáng chú ý hơn ở NAND đa dụng dành cho smartphone, PC và một số sản phẩm tiêu dùng.
Người mua smartphone và laptop có bị ảnh hưởng?
Có thể. Nếu DRAM tiếp tục tăng giá, các nhà sản xuất thiết bị có thể tăng giá bán, giảm cấu hình bộ nhớ hoặc chuyển sang các giải pháp thay thế để kiểm soát chi phí.
AI có thể khiến chu kỳ bộ nhớ thay đổi vĩnh viễn?
Chưa thể khẳng định. Nhưng AI đã tạo ra một nguồn cầu mới đủ lớn để thay đổi đáng kể cấu trúc cung – cầu. Trong tương lai, diễn biến của bộ nhớ sẽ phụ thuộc đồng thời vào AI, smartphone, PC, trung tâm dữ liệu và tốc độ mở rộng công suất sản xuất.
Đọc tin mới trên Điểm Tin Nhanh