Làn sóng đầu tư vào trí tuệ nhân tạo (AI) đang tạo ra một nhu cầu vốn chưa từng có đối với các tập đoàn công nghệ lớn. Khi chi phí xây dựng trung tâm dữ liệu, mua chip, mở rộng hạ tầng điện toán và phát triển các mô hình AI ngày càng tăng, những doanh nghiệp có quy mô vốn hóa lớn đang tìm đến thị trường trái phiếu với tần suất cao hơn.
Theo các số liệu được công bố gần đây, lượng phát hành trái phiếu doanh nghiệp tại Mỹ đã tăng mạnh trong năm nay. Cùng lúc, các doanh nghiệp có liên quan trực tiếp hoặc gián tiếp đến AI đang chiếm tỷ trọng ngày càng lớn trong nhu cầu huy động vốn trên thị trường quốc tế.
Vấn đề được giới đầu tư quan tâm không chỉ nằm ở khả năng trả nợ của các tập đoàn công nghệ. Câu hỏi lớn hơn là liệu thị trường vốn toàn cầu có thể hấp thụ lượng nhu cầu tài chính khổng lồ này mà không tạo thêm áp lực lên lãi suất hay không.
Các ông lớn công nghệ chuẩn bị chi hàng nghìn tỷ USD cho AI
Theo Goldman Sachs, Alphabet, Amazon, Meta, Microsoft và Oracle có thể chi khoảng 800 tỷ USD trong năm nay và lên tới 1.200 tỷ USD vào năm tới cho các khoản đầu tư liên quan đến AI và hạ tầng công nghệ.
Đây là quy mô đầu tư rất lớn nếu xét trong bối cảnh các tập đoàn công nghệ đang đồng thời phải duy trì dòng tiền cho hoạt động kinh doanh, nghiên cứu sản phẩm, mua lại cổ phiếu và trả cổ tức.
Trung tâm của làn sóng đầu tư là hệ thống hạ tầng phục vụ AI.
Các mô hình AI thế hệ mới cần lượng năng lực tính toán khổng lồ. Điều này kéo theo nhu cầu xây dựng các trung tâm dữ liệu quy mô lớn, mua GPU và các loại chip chuyên dụng, mở rộng mạng lưới điện, hệ thống làm mát cũng như nâng cấp kết nối dữ liệu.
Không phải tất cả khoản đầu tư đều có thể được tài trợ bằng dòng tiền hoạt động.
Khi chi phí vốn cho AI tăng nhanh hơn tốc độ tăng trưởng dòng tiền, thị trường trái phiếu trở thành một nguồn tài trợ quan trọng đối với các tập đoàn có xếp hạng tín nhiệm cao.
Phát hành trái phiếu doanh nghiệp Mỹ tăng mạnh
Dữ liệu từ Hiệp hội Thị trường Tài chính và Chứng khoán Mỹ (SIFMA) cho thấy các doanh nghiệp Mỹ đã phát hành khoảng 1.900 tỷ USD trái phiếu tính đến tháng 8, tăng khoảng 30% so với cùng kỳ năm trước.
Con số này cho thấy thị trường trái phiếu doanh nghiệp đang phải tiếp nhận một lượng cung mới rất lớn.
Trong số đó, các tập đoàn công nghệ và những doanh nghiệp liên quan đến AI đang đóng vai trò nổi bật.
Theo báo cáo hàng quý của Viện Tài chính Quốc tế (IIF), lượng trái phiếu toàn cầu do các doanh nghiệp liên quan đến AI phát hành đã vượt 400 tỷ USD trong năm nay, trong khi tốc độ phát hành hàng năm đã vượt mốc 500 tỷ USD.
Đáng chú ý, doanh nghiệp Mỹ chiếm khoảng 90% lượng phát hành trái phiếu AI được thống kê.
Điều này phản ánh vị trí đặc biệt của Mỹ trong cuộc đua AI toàn cầu. Các công ty công nghệ Mỹ không chỉ sở hữu những mô hình AI hàng đầu mà còn đang kiểm soát phần lớn hệ sinh thái điện toán đám mây, trung tâm dữ liệu và nền tảng phần mềm.
Nỗi lo lớn hơn: Thị trường trái phiếu có hấp thụ được lượng cung mới?
Sự gia tăng phát hành trái phiếu chưa tạo ra trở ngại rõ rệt đối với các tập đoàn công nghệ lớn. Tuy nhiên, giới đầu tư đang đặt câu hỏi về tác động dài hạn đối với toàn bộ thị trường vốn.
Khi một lượng lớn doanh nghiệp cùng lúc cần huy động hàng trăm tỷ USD, họ phải cạnh tranh để thu hút dòng tiền từ các nhà đầu tư.
Về lý thuyết, nếu nguồn cung trái phiếu tăng nhanh hơn nhu cầu mua, giá trái phiếu có thể chịu áp lực giảm. Khi giá trái phiếu giảm, lợi suất tương ứng sẽ tăng.
Đây là cơ chế cơ bản khiến một số nhà phân tích lo ngại rằng cơn sốt AI có thể góp phần tạo thêm áp lực lên mặt bằng lãi suất.
Tuy nhiên, điều này không đồng nghĩa với việc mọi đợt phát hành trái phiếu AI đều trực tiếp làm lợi suất trái phiếu Chính phủ Mỹ tăng.
Trái phiếu AI và trái phiếu Kho bạc Mỹ có thực sự cạnh tranh trực tiếp?
Đây là một trong những vấn đề quan trọng nhất cần phân biệt.
Theo Vishwas Patkar, người đứng đầu chiến lược tín dụng Mỹ tại Morgan Stanley, trái phiếu phục vụ đầu tư AI chủ yếu có kỳ hạn dài, trong khi cơ cấu phát hành trái phiếu Kho bạc Mỹ thời gian qua có xu hướng dịch chuyển nhiều hơn sang các kỳ hạn ngắn.
Điều này làm giảm mức độ chồng lấn trực tiếp giữa hai nhóm trái phiếu.
Bên cạnh đó, nhóm nhà đầu tư mua trái phiếu Chính phủ Mỹ và nhóm đầu tư vào trái phiếu của các tập đoàn công nghệ lớn cũng không hoàn toàn giống nhau.
Trái phiếu Kho bạc thường được sử dụng rộng rãi trong danh mục của các ngân hàng, quỹ đầu tư, tổ chức bảo hiểm và các nhà đầu tư tìm kiếm tài sản có mức độ an toàn cao.
Trong khi đó, trái phiếu doanh nghiệp công nghệ có thể hấp dẫn những nhà đầu tư tìm kiếm mức lợi suất cao hơn và chấp nhận thêm rủi ro tín dụng.
Vì vậy, việc các công ty AI phát hành thêm trái phiếu không nhất thiết đồng nghĩa với việc họ trực tiếp lấy dòng tiền khỏi thị trường trái phiếu Chính phủ Mỹ.
Lợi suất trái phiếu Mỹ vẫn là biến số đáng chú ý
Mối quan tâm về nhu cầu vốn của các tập đoàn công nghệ xuất hiện trong bối cảnh thị trường trái phiếu toàn cầu đang trải qua giai đoạn biến động.
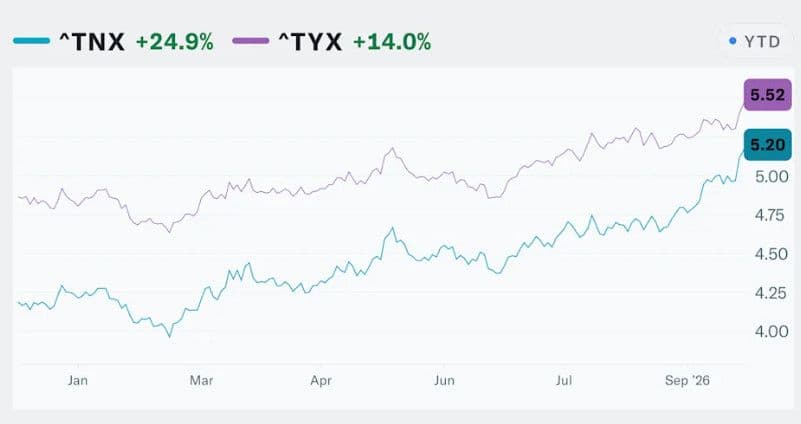
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn dài đã tăng lên những mức cao đáng chú ý trong thời gian gần đây. Điều này khiến giới đầu tư quan tâm hơn đến khả năng các khoản đầu tư AI quy mô lớn có thể tác động như thế nào đến nhu cầu vốn trên toàn nền kinh tế.
Theo nội dung được dẫn lại từ phát biểu của Chủ tịch Cục Dự trữ Liên bang Kevin Warsh, sự cạnh tranh giữa các nhà cung cấp dịch vụ điện toán đám mây quy mô lớn để giành nguồn vốn đã trở thành một yếu tố cần được theo dõi.
Điểm đáng chú ý trong lập luận này là vấn đề không chỉ nằm ở số lượng trái phiếu AI được phát hành.
Nếu các tập đoàn công nghệ vay nợ để mở rộng đầu tư, khoản vay đó có thể hỗ trợ tăng trưởng kinh tế trong ngắn hạn. Tăng trưởng mạnh hơn có thể làm tăng nhu cầu vốn nói chung và ảnh hưởng đến mức lãi suất cơ bản.
Nói cách khác, tác động của AI lên thị trường trái phiếu có thể đến thông qua tăng trưởng và nhu cầu vốn, thay vì chỉ đơn giản là cạnh tranh trực tiếp giữa trái phiếu doanh nghiệp và trái phiếu Chính phủ.
Chưa có nhiều bằng chứng về hiệu ứng “lấn át” trái phiếu Kho bạc
Cho đến nay, các nghiên cứu được đề cập trong báo cáo của IIF chưa cho thấy bằng chứng mạnh rằng lượng phát hành trái phiếu AI đang trực tiếp tạo ra hiệu ứng “crowding out” đối với trái phiếu Kho bạc Mỹ.
Một trong những lý do là kỳ hạn của các loại trái phiếu khác nhau.
Các công ty công nghệ thường phát hành trái phiếu dài hạn để tài trợ cho những dự án có vòng đời dài như trung tâm dữ liệu, hạ tầng điện toán và các khoản đầu tư công nghệ.
Trong khi đó, Chính phủ Mỹ có thể điều chỉnh cơ cấu phát hành giữa tín phiếu ngắn hạn và trái phiếu kỳ hạn dài để đáp ứng nhu cầu tài trợ ngân sách và điều kiện thị trường.
Sự khác biệt này làm giảm khả năng hai nhóm trái phiếu cạnh tranh trực tiếp cho cùng một nguồn vốn.
Pimco cũng chưa tìm thấy tác động rõ ràng lên lợi suất 10 năm
Một nghiên cứu được Pimco công bố đầu tuần cũng đưa ra kết luận tương đối thận trọng.
Theo nhà quản lý tài sản này, việc xem xét sáu đợt phát hành trái phiếu AI quy mô lớn gần đây không cho thấy sự gia tăng có ý nghĩa thống kê trong lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm xung quanh thời điểm phát hành.
Điều này cho thấy quy mô phát hành trái phiếu AI rất lớn nhưng chưa đủ để kết luận rằng nó là nguyên nhân trực tiếp khiến lợi suất Kho bạc tăng.
Đây là điểm quan trọng đối với nhà đầu tư.
Một thị trường trái phiếu có thể hấp thụ lượng phát hành lớn nếu nhu cầu đầu tư, thanh khoản và quy mô bảng cân đối của hệ thống tài chính đủ lớn.
Do đó, cần phân biệt giữa lượng cung trái phiếu tăng và tác động thực tế của lượng cung đó lên lợi suất.
Nhưng cơn sốt AI vẫn có thể tạo áp lực tăng lãi suất
Việc chưa xuất hiện bằng chứng rõ ràng về hiệu ứng lấn át không có nghĩa là đầu tư AI hoàn toàn không ảnh hưởng đến thị trường lãi suất.
Một yếu tố khác đáng chú ý là tỷ lệ tiết kiệm của hộ gia đình Mỹ.
Khi tỷ lệ tiết kiệm cá nhân ở mức thấp trong nhiều năm, nguồn vốn nội địa dành cho các khoản đầu tư mới có thể bị hạn chế tương đối.
Trong bối cảnh đó, nếu các doanh nghiệp công nghệ đồng loạt tăng đầu tư hàng trăm tỷ USD, họ phải cạnh tranh với các doanh nghiệp khác, Chính phủ và nhiều chủ thể kinh tế khác để thu hút nguồn vốn.
Vấn đề vì thế chuyển từ câu hỏi “trái phiếu AI có cạnh tranh với trái phiếu Kho bạc hay không?” sang câu hỏi rộng hơn:
Nền kinh tế có đủ nguồn tiết kiệm và vốn để tài trợ cho làn sóng đầu tư AI mà không khiến chi phí vốn tăng quá mạnh hay không?
Đây có thể là biến số quan trọng hơn đối với thị trường trong trung và dài hạn.
AI đang biến thị trường vốn thành một phần của cuộc đua công nghệ
Cuộc đua AI trước đây chủ yếu được nhìn nhận dưới góc độ công nghệ: ai sở hữu mô hình tốt hơn, ai có nhiều GPU hơn và ai có thể triển khai dịch vụ nhanh hơn.
Nhưng khi quy mô đầu tư tăng lên hàng nghìn tỷ USD, thị trường vốn bắt đầu trở thành một phần không thể tách rời của cuộc đua này.
Các công ty công nghệ lớn có thể sở hữu bảng cân đối mạnh và khả năng tiếp cận vốn tốt hơn nhiều doanh nghiệp khác. Tuy nhiên, khi nhu cầu đầu tư tiếp tục tăng, việc sử dụng tiền mặt, vay ngân hàng, phát hành trái phiếu và các hình thức tài trợ khác sẽ trở thành những quyết định tài chính quan trọng.
Điều đó cũng đặt ra câu hỏi về hiệu quả kinh tế của các khoản đầu tư AI.
Nếu trung tâm dữ liệu và năng lực tính toán mới tạo ra doanh thu, năng suất và dòng tiền đủ lớn, khoản nợ mới có thể được hấp thụ tương đối thuận lợi.
Ngược lại, nếu tốc độ đầu tư tăng nhanh hơn khả năng tạo ra lợi nhuận, thị trường sẽ bắt đầu chú ý nhiều hơn đến đòn bẩy tài chính, chi phí lãi vay và khả năng hoàn vốn.
Nhà đầu tư cần theo dõi những gì?
Đối với thị trường trái phiếu, có thể theo dõi một số yếu tố chính trong thời gian tới.
Thứ nhất là quy mô phát hành trái phiếu của các tập đoàn công nghệ lớn. Nếu các doanh nghiệp tiếp tục tăng tốc huy động vốn, nguồn cung trái phiếu doanh nghiệp có thể tiếp tục ở mức cao.
Thứ hai là lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm và 30 năm. Đây là những mức tham chiếu quan trọng đối với chi phí vốn trên nhiều thị trường.
Thứ ba là dòng tiền và khả năng sinh lời của các khoản đầu tư AI. Nếu doanh thu từ AI tăng nhanh, áp lực tài chính có thể được giảm bớt. Ngược lại, thời gian hoàn vốn kéo dài có thể khiến thị trường đánh giá lại rủi ro.
Cuối cùng là chính sách tiền tệ và nhu cầu vốn của toàn nền kinh tế. Đây có thể là yếu tố quyết định việc lượng vốn bổ sung cho AI trở thành động lực tăng trưởng hay trở thành một nguồn áp lực đối với lãi suất.
Cơn sốt AI đang tạo ra một chu kỳ đầu tư có quy mô đặc biệt lớn, kéo theo nhu cầu huy động vốn chưa từng thấy ở nhiều tập đoàn công nghệ.
Lượng phát hành trái phiếu doanh nghiệp tăng mạnh cho thấy thị trường vốn đang đóng vai trò quan trọng trong việc tài trợ cho cuộc đua xây dựng hạ tầng AI. Tuy nhiên, hiện chưa có đủ bằng chứng để kết luận rằng trái phiếu AI đang trực tiếp đẩy lợi suất trái phiếu Kho bạc Mỹ lên cao thông qua hiệu ứng lấn át.
Rủi ro đáng chú ý hơn nằm ở quy mô nhu cầu vốn của toàn nền kinh tế. Nếu đầu tư AI tiếp tục tăng nhanh, câu hỏi quan trọng sẽ là liệu tăng trưởng năng suất và doanh thu tương lai có đủ lớn để hấp thụ lượng vốn vay hiện tại hay không.
Trong trường hợp dòng tiền từ AI tăng tương ứng với chi tiêu, thị trường có thể tiếp tục hấp thụ lượng nợ mới. Nhưng nếu chi phí vốn tăng nhanh hơn khả năng tạo lợi nhuận, áp lực lên thị trường trái phiếu và định giá tài sản có thể trở nên đáng chú ý hơn.
Lưu ý: Nội dung mang tính thông tin và phân tích thị trường, không phải khuyến nghị đầu tư.
Nguồn tham khảo: Goldman Sachs, SIFMA, Institute of International Finance (IIF), Pimco, Morgan Stanley và các dữ liệu thị trường được trích dẫn trong nội dung.
Câu hỏi về ảnh hưởng của AI lên trái phiếu doanh nghiệp Mỹ
Vì sao các công ty công nghệ lớn phải phát hành nhiều trái phiếu để đầu tư AI?
Chi phí phát triển AI rất lớn, bao gồm trung tâm dữ liệu, chip, điện năng, hệ thống làm mát, mạng lưới và nghiên cứu mô hình. Khi nhu cầu đầu tư vượt tốc độ tăng dòng tiền, phát hành trái phiếu giúp doanh nghiệp huy động thêm vốn mà không phải sử dụng toàn bộ tiền mặt hiện có.
Phát hành trái phiếu AI có khiến lợi suất trái phiếu Mỹ tăng không?
Chưa có bằng chứng rõ ràng cho thấy các đợt phát hành trái phiếu AI trực tiếp khiến lợi suất trái phiếu Kho bạc Mỹ tăng. Sự khác biệt về kỳ hạn và nhóm nhà đầu tư khiến mức độ cạnh tranh trực tiếp tương đối hạn chế.
Vì sao thị trường vẫn lo ngại về làn sóng vay nợ của các công ty AI?
Lo ngại nằm ở quy mô tổng thể của nhu cầu vốn. Nếu nhiều tập đoàn đồng thời tăng đầu tư, họ có thể cạnh tranh với các doanh nghiệp và chủ thể kinh tế khác để thu hút nguồn vốn. Điều này có khả năng tạo thêm áp lực lên chi phí vốn.
Nhà đầu tư nên quan tâm đến yếu tố nào nhất?
Ngoài lợi suất trái phiếu, nhà đầu tư cần theo dõi tốc độ phát hành nợ, dòng tiền, khả năng sinh lời từ AI, chi tiêu vốn của các tập đoàn công nghệ và chính sách tiền tệ. Không nên đánh giá riêng một yếu tố mà bỏ qua bức tranh tổng thể.