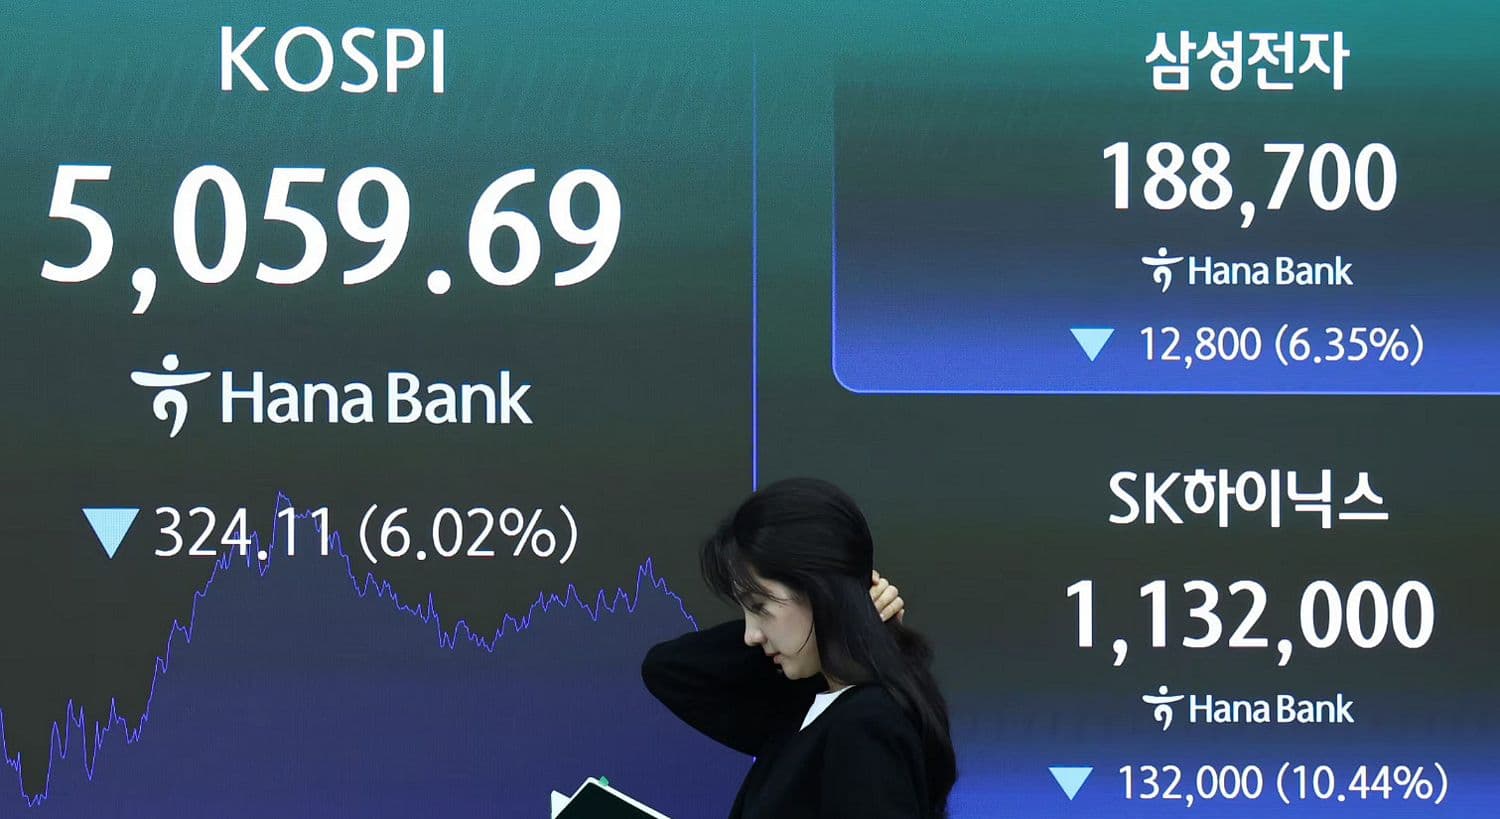
Sự bùng nổ của trí tuệ nhân tạo đang làm thay đổi ngành công nghệ, thúc đẩy các tập đoàn đầu tư hàng trăm tỷ USD vào chip, trung tâm dữ liệu và hạ tầng điện toán. Cùng với triển vọng tăng trưởng, thị trường cũng xuất hiện một câu hỏi ngày càng quan trọng: liệu cơn sốt AI có thể kết thúc bằng một đợt sụp đổ tương tự bong bóng dotcom đầu những năm 2000?
Hai giai đoạn có nhiều điểm tương đồng. Cả hai đều được thúc đẩy bởi một công nghệ có khả năng thay đổi nền kinh tế, kỳ vọng tăng trưởng rất lớn và dòng vốn đổ mạnh vào các doanh nghiệp công nghệ. Tuy nhiên, thị trường AI hiện nay cũng có những khác biệt đáng kể so với thời kỳ dotcom, đặc biệt ở quy mô doanh nghiệp dẫn đầu, khả năng tạo lợi nhuận và mức độ ứng dụng công nghệ trong hoạt động kinh doanh.
Điều quan trọng là không nên mặc định rằng AI chắc chắn đang ở trong bong bóng, cũng không nên cho rằng những doanh nghiệp có nền tảng kinh doanh tốt sẽ miễn nhiễm với một đợt điều chỉnh. Lịch sử thị trường cho thấy một công nghệ có thể thực sự mang tính cách mạng trong khi giá cổ phiếu của những doanh nghiệp gắn với công nghệ đó vẫn bị định giá quá cao.
1. Bong bóng dotcom năm 2000 đã diễn ra như thế nào?
Cuối thập niên 1990, Internet trở thành tâm điểm của giới đầu tư. Sự phổ biến của máy tính cá nhân, World Wide Web và các dịch vụ trực tuyến tạo ra kỳ vọng rằng nền kinh tế sẽ bước vào một giai đoạn tăng trưởng hoàn toàn mới.
Các doanh nghiệp mang tên miền hoặc gắn với Internet nhanh chóng thu hút vốn đầu tư. Nhiều công ty khởi nghiệp được định giá rất cao dù doanh thu còn hạn chế, chưa có lợi nhuận hoặc chưa chứng minh được mô hình kinh doanh có thể duy trì trong dài hạn. Nhà đầu tư thường tập trung vào lượng người dùng, tốc độ tăng trưởng và triển vọng tương lai hơn là dòng tiền thực tế.
Tâm lý thị trường khiến việc huy động vốn và niêm yết cổ phiếu trở nên thuận lợi. Khi giá cổ phiếu tăng, doanh nghiệp có thể tiếp tục huy động vốn để mở rộng hoạt động, còn nhà đầu tư kỳ vọng bán lại cổ phiếu với mức giá cao hơn. Vòng lặp này làm gia tăng sự hưng phấn và khiến định giá ngày càng xa rời khả năng tạo lợi nhuận của một bộ phận doanh nghiệp.
Ngày 10/3/2000, chỉ số Nasdaq Composite đạt đỉnh khoảng 5.048 điểm. Sau đó, bong bóng dotcom bắt đầu tan vỡ. Nhiều công ty Internet không đủ tiền mặt để duy trì hoạt động, thị trường IPO suy giảm mạnh và cổ phiếu công nghệ lao dốc.
Đến tháng 10/2002, Nasdaq Composite đã giảm khoảng 77% so với đỉnh tháng 3/2000. Quá trình phục hồi kéo dài nhiều năm, cho thấy ngay cả một công nghệ có giá trị lâu dài cũng không thể bảo đảm rằng các khoản đầu tư được thực hiện ở bất kỳ mức giá nào đều mang lại lợi nhuận.
Bài học lớn nhất từ giai đoạn này là tiềm năng của công nghệ và giá trị hợp lý của cổ phiếu là hai vấn đề khác nhau. Internet đã trở thành nền tảng của kinh tế hiện đại, nhưng nhiều doanh nghiệp từng được kỳ vọng sẽ hưởng lợi từ Internet vẫn không thể tồn tại.
2. Vì sao cơn sốt AI khiến thị trường nhớ đến thời kỳ dotcom?
Điểm tương đồng đầu tiên là niềm tin vào một bước ngoặt công nghệ. Nếu Internet từng được kỳ vọng thay đổi thương mại, truyền thông và dịch vụ, AI hiện được xem là công nghệ có thể tự động hóa nhiều công việc, hỗ trợ lập trình, nâng cao năng suất và thay đổi cách doanh nghiệp vận hành.
Những kỳ vọng đó thúc đẩy dòng vốn chảy vào nhiều mắt xích của chuỗi giá trị AI, từ nhà sản xuất chip, nhà cung cấp máy chủ đến các công ty điện toán đám mây, trung tâm dữ liệu và doanh nghiệp phát triển mô hình AI.
Điểm tương đồng thứ hai là sự tập trung của thị trường. Một nhóm doanh nghiệp công nghệ có quy mô lớn đang giữ vai trò quan trọng trong diễn biến của các chỉ số chứng khoán Mỹ. Khi kỳ vọng về AI tăng lên, giá cổ phiếu của những doanh nghiệp liên quan có thể được nâng đỡ bởi dự báo tăng trưởng kéo dài nhiều năm.
Điểm thứ ba là nguy cơ nhà đầu tư trả giá quá cao cho lợi nhuận tương lai. Một công ty có thể sở hữu công nghệ tốt, sản phẩm được sử dụng rộng rãi và doanh thu tăng trưởng nhanh nhưng vẫn là khoản đầu tư kém hiệu quả nếu giá cổ phiếu đã phản ánh một kịch bản tăng trưởng gần như hoàn hảo.
Ngoài ra, thị trường AI còn xuất hiện những thỏa thuận đầu tư và thương mại có quan hệ chặt chẽ với nhau. Chẳng hạn, một doanh nghiệp đầu tư vốn vào đối tác, trong khi đối tác sử dụng một phần nguồn lực đó để mua chip, dịch vụ điện toán hoặc hạ tầng từ chính hệ sinh thái của doanh nghiệp đầu tư. Những cấu trúc như vậy không tự động đồng nghĩa với hành vi sai phạm, nhưng cần được đánh giá kỹ để xác định nhu cầu cuối cùng và khả năng tạo doanh thu thực chất.
Đây là lý do giới phân tích thường so sánh sự bùng nổ AI với giai đoạn cuối của bong bóng dotcom: câu hỏi không chỉ là công nghệ có tốt hay không, mà còn là tốc độ tăng trưởng và lợi nhuận có đủ lớn để đáp ứng kỳ vọng đang được phản ánh vào giá cổ phiếu hay không.
3. Khác biệt quan trọng: các tập đoàn AI hiện nay có doanh thu và lợi nhuận thực tế
Một trong những khác biệt lớn giữa hai thời kỳ là chất lượng của nhiều doanh nghiệp dẫn đầu.
Trong giai đoạn dotcom, không ít công ty được định giá dựa trên triển vọng mở rộng người dùng và thị phần dù chưa tạo ra lợi nhuận bền vững. Ngược lại, nhiều tập đoàn công nghệ lớn đang đầu tư vào AI hiện nay đã có hoạt động kinh doanh quy mô lớn, doanh thu từ các mảng cốt lõi và khả năng tạo dòng tiền.
Những doanh nghiệp này có thể kiếm tiền từ điện toán đám mây, phần mềm doanh nghiệp, quảng cáo kỹ thuật số, thiết bị và dịch vụ công nghệ trước khi AI trở thành động lực tăng trưởng chủ đạo. AI vì vậy có thể là một cơ hội mở rộng hoạt động kinh doanh thay vì nguồn doanh thu duy nhất.
Một số phân tích thị trường năm 2026 cho rằng định giá của các tập đoàn công nghệ lớn hiện thấp hơn đáng kể so với những mức cực đoan từng xuất hiện vào thời điểm bong bóng dotcom đạt đỉnh. Tuy nhiên, kết luận cụ thể phụ thuộc vào nhóm cổ phiếu, phương pháp tính và thời điểm so sánh. Không thể sử dụng một chỉ số định giá duy nhất để đại diện cho toàn bộ thị trường AI.
Sự khác biệt về lợi nhuận cũng không có nghĩa mọi doanh nghiệp AI đều an toàn. Các công ty khởi nghiệp chưa có doanh thu ổn định, doanh nghiệp phải vay nợ lớn để xây dựng hạ tầng hoặc những cổ phiếu được định giá dựa trên dự báo quá lạc quan vẫn có thể đối mặt với rủi ro cao.
Thị trường cần phân biệt giữa doanh nghiệp đang tạo ra lợi nhuận nhờ nhu cầu thực tế và doanh nghiệp mới chỉ hứa hẹn sẽ hưởng lợi khi AI phổ biến hơn trong tương lai.
4. Định giá cổ phiếu: tín hiệu quan trọng nhưng không phải công cụ dự báo hoàn hảo
Định giá là một trong những thước đo được sử dụng để so sánh cơn sốt AI hiện nay với bong bóng dotcom.
Trong thời kỳ dotcom, nhiều cổ phiếu công nghệ được giao dịch ở mức giá rất cao so với lợi nhuận dự kiến. Theo một số phân tích thị trường, nhóm công nghệ dẫn đầu vào đầu năm 2000 từng được định giá gần 70 lần lợi nhuận dự phóng hai năm. Trong khi đó, một phân tích năm 2026 của BlackRock cho biết nhóm các tập đoàn chi tiêu lớn cho hạ tầng AI như Microsoft, Alphabet, Amazon và Meta có mức P/E dự phóng hai năm bình quân khoảng 18 lần theo phương pháp được sử dụng trong báo cáo.
Hai con số này không đại diện cho toàn bộ thị trường và không nên được so sánh một cách máy móc. Chúng phản ánh những nhóm doanh nghiệp và cách tính cụ thể. Tuy vậy, sự khác biệt cho thấy một bộ phận tập đoàn AI hiện nay có nền tảng lợi nhuận lớn hơn so với nhiều doanh nghiệp đầu cơ trong giai đoạn dotcom.
Ở cấp độ rộng hơn, một phân tích của Reuters năm 2025 cho biết nhóm công nghệ trong S&P 500 được giao dịch quanh mức 29,5 lần lợi nhuận dự phóng, thấp hơn mức đỉnh gần 50 lần được ghi nhận trong giai đoạn bong bóng dotcom theo phép so sánh của bài viết.
Dù vậy, P/E thấp hơn thời kỳ bong bóng không đồng nghĩa thị trường không thể điều chỉnh mạnh. Nếu lợi nhuận tương lai bị dự báo quá cao, doanh nghiệp không đạt mục tiêu doanh thu hoặc lãi suất khiến giá trị hiện tại của dòng tiền giảm xuống, cổ phiếu vẫn có thể mất giá đáng kể.
Ngược lại, một doanh nghiệp có P/E cao chưa chắc là bong bóng nếu tốc độ tăng trưởng lợi nhuận và dòng tiền đủ mạnh để hỗ trợ mức định giá đó. Nhà đầu tư cần xem xét đồng thời giá cổ phiếu, lợi nhuận, dòng tiền, nợ vay và khả năng duy trì lợi thế cạnh tranh.
5. Chi tiêu cho AI tăng nhanh, nhưng lợi nhuận đầu tư có thể đến chậm
Một trong những rủi ro lớn nhất của làn sóng AI là quy mô vốn đầu tư khổng lồ.
Để đáp ứng nhu cầu tính toán, các tập đoàn công nghệ đang mở rộng trung tâm dữ liệu, mua chip tăng tốc, phát triển hệ thống điện và xây dựng mạng lưới hạ tầng. Những khoản đầu tư này có thể tạo ra năng lực tính toán cần thiết cho các ứng dụng AI trong tương lai, nhưng cũng đòi hỏi chi phí vốn lớn và thời gian dài để thu hồi vốn.
Bài toán đặt ra là doanh thu từ AI có tăng đủ nhanh để bù đắp chi phí xây dựng, vận hành và nâng cấp hạ tầng hay không. Một trung tâm dữ liệu có thể được xây dựng với kỳ vọng nhu cầu tăng mạnh, nhưng nếu khách hàng không sử dụng công suất như dự kiến hoặc giá dịch vụ giảm do cạnh tranh, hiệu quả tài chính sẽ thấp hơn kỳ vọng.
Ngoài ra, công nghệ AI thay đổi nhanh có thể khiến một số thế hệ chip hoặc hệ thống hạ tầng mất lợi thế sớm hơn dự tính. Doanh nghiệp phải liên tục đầu tư để duy trì năng lực cạnh tranh, trong khi thời gian sử dụng hiệu quả của tài sản và tốc độ khấu hao trở thành yếu tố quan trọng đối với lợi nhuận.
Rủi ro không nhất thiết đến từ việc AI không được sử dụng. Ngay cả khi nhu cầu tiếp tục tăng, lợi nhuận vẫn có thể gây thất vọng nếu chi phí phát triển và vận hành tăng nhanh hơn doanh thu.
Điều này gợi nhớ đến giai đoạn dotcom, khi các doanh nghiệp và nhà cung cấp viễn thông mở rộng hạ tầng với kỳ vọng nhu cầu Internet tăng liên tục. Công nghệ sau đó vẫn phát triển mạnh, nhưng một phần công suất được xây dựng trong thời kỳ hưng phấn đã vượt quá nhu cầu có thể khai thác hiệu quả tại thời điểm đó.
6. Nguy cơ từ các thỏa thuận tài trợ và dòng tiền tuần hoàn
Một dấu hiệu khác cần theo dõi là mối quan hệ tài chính giữa các doanh nghiệp trong hệ sinh thái AI.
Trong một số cấu trúc kinh doanh, nhà cung cấp công nghệ có thể đầu tư vào khách hàng hoặc đối tác; nguồn vốn này sau đó giúp khách hàng mua thêm dịch vụ, chip hoặc năng lực điện toán. Cách làm này có thể hỗ trợ các dự án thực sự có triển vọng, nhưng cũng khiến việc đánh giá nhu cầu cuối cùng trở nên phức tạp.
Nếu doanh thu của một nhà cung cấp phụ thuộc quá nhiều vào những khách hàng được tài trợ trực tiếp hoặc gián tiếp bởi chính hệ sinh thái đó, nhà đầu tư cần tìm hiểu liệu hoạt động kinh doanh có thể tự duy trì khi nguồn vốn bên ngoài giảm xuống hay không.
Đây là điểm tương đồng đáng chú ý với những hình thức tài trợ nhà cung cấp từng xuất hiện trong giai đoạn dotcom. Khi dòng vốn dồi dào, doanh nghiệp có thể tiếp tục mở rộng và báo cáo tăng trưởng. Nhưng nếu điều kiện tài chính thay đổi, các bên liên quan có thể đồng thời phải cắt giảm đầu tư, khiến nhu cầu suy yếu nhanh hơn dự kiến.
Dẫu vậy, không nên đánh đồng mọi thỏa thuận đầu tư trong ngành AI với dòng tiền tuần hoàn thiếu bền vững. Để đánh giá chính xác, cần xem xét điều khoản hợp đồng, mức độ độc lập của nhu cầu, khả năng thanh toán của khách hàng, nghĩa vụ nợ và dòng tiền thực tế của từng doanh nghiệp.
7. Nếu bong bóng AI vỡ, thị trường có thể chịu tác động ra sao?
Một đợt điều chỉnh mạnh không nhất thiết bắt đầu bằng việc công nghệ AI thất bại. Nó có thể xảy ra khi thị trường nhận ra rằng doanh thu, lợi nhuận hoặc tốc độ phổ cập công nghệ không đáp ứng được những kỳ vọng đã phản ánh vào giá cổ phiếu.
Khi đó, cổ phiếu có định giá cao và phụ thuộc nhiều vào tăng trưởng tương lai có thể chịu áp lực trước. Các doanh nghiệp cung cấp chip, máy chủ, thiết bị mạng, dịch vụ điện toán và trung tâm dữ liệu cũng có thể bị ảnh hưởng nếu khách hàng giảm hoặc trì hoãn chi tiêu.
Tác động có thể lan rộng hơn khi những doanh nghiệp công nghệ lớn chiếm tỷ trọng đáng kể trong các chỉ số chứng khoán. Nếu nhóm cổ phiếu dẫn dắt thị trường giảm mạnh, các quỹ chỉ số và danh mục đầu tư có mức tập trung cao vào công nghệ cũng có thể chịu ảnh hưởng.
Một kịch bản đáng chú ý khác là các công ty bắt đầu cắt giảm kế hoạch xây dựng hạ tầng. Điều này có thể tác động đến nhà cung cấp thiết bị, nhà thầu xây dựng trung tâm dữ liệu, đơn vị cung cấp điện và các doanh nghiệp liên quan trong chuỗi cung ứng.
Tuy nhiên, không thể khẳng định một đợt điều chỉnh của cổ phiếu AI sẽ dẫn đến khủng hoảng kinh tế toàn cầu. Mức độ ảnh hưởng phụ thuộc vào quy mô tổn thất, đòn bẩy tài chính, mức độ liên kết giữa các định chế, tình hình việc làm và khả năng chống chịu của nền kinh tế.
Bài học từ năm 2000 là giá cổ phiếu có thể giảm sâu ngay cả khi công nghệ nền tảng vẫn tiếp tục phát triển. Do đó, nhà đầu tư không nên chỉ dựa vào niềm tin rằng AI sẽ thay đổi thế giới để biện minh cho bất kỳ mức giá nào.
8. Những dấu hiệu cần theo dõi để nhận diện rủi ro bong bóng AI
Không có một chỉ báo duy nhất có thể xác định chính xác thời điểm bong bóng hình thành hoặc vỡ. Tuy nhiên, nhà đầu tư có thể theo dõi một số yếu tố quan trọng.
Thứ nhất, tốc độ tăng trưởng lợi nhuận so với giá cổ phiếu. Nếu giá cổ phiếu tăng nhanh trong khi lợi nhuận và dòng tiền không theo kịp, định giá có thể trở nên dễ tổn thương trước những thông tin bất lợi.
Thứ hai, hiệu quả chi tiêu vốn. Cần theo dõi liệu các khoản đầu tư vào trung tâm dữ liệu, chip và dịch vụ AI có tạo ra doanh thu, lợi nhuận hoặc tiết kiệm chi phí đủ lớn hay không.
Thứ ba, mức độ phụ thuộc vào nguồn vốn bên ngoài. Doanh nghiệp sử dụng nợ vay lớn hoặc phụ thuộc vào việc liên tục huy động vốn sẽ gặp nhiều khó khăn hơn nếu lãi suất tăng hoặc thị trường vốn thu hẹp.
Thứ tư, chất lượng doanh thu. Nhà đầu tư nên phân biệt doanh thu đến từ khách hàng độc lập, có khả năng thanh toán thực tế với doanh thu phụ thuộc vào các thỏa thuận tài trợ phức tạp trong cùng hệ sinh thái.
Thứ năm, khả năng duy trì nhu cầu. Nhu cầu sử dụng AI cần được đánh giá thông qua mức độ triển khai thực tế, tỷ lệ khách hàng tiếp tục sử dụng dịch vụ và khả năng doanh nghiệp chuyển đổi thử nghiệm thành hoạt động kinh doanh có lợi nhuận.
Thứ sáu, sự thay đổi trong kỳ vọng của thị trường. Khi các doanh nghiệp liên tục không đạt dự báo, hạ hướng dẫn doanh thu hoặc cắt giảm kế hoạch đầu tư, thị trường có thể điều chỉnh cách định giá toàn bộ ngành.
Những dấu hiệu này không khẳng định bong bóng chắc chắn sẽ vỡ, nhưng có thể giúp nhà đầu tư nhận diện khoảng cách giữa kỳ vọng và kết quả kinh doanh.
9. Nhà đầu tư nên nhìn nhận cơ hội AI như thế nào?
Bài học từ bong bóng dotcom không phải là tránh xa mọi công nghệ mới. Nếu làm như vậy, nhà đầu tư có thể bỏ lỡ những doanh nghiệp tạo ra giá trị lâu dài. Điều cần thiết là phân biệt tiềm năng của công nghệ với mức giá phải trả để sở hữu cổ phiếu của doanh nghiệp hưởng lợi.
Đối với các công ty đã có lợi nhuận, cần đánh giá khả năng duy trì dòng tiền, sức mạnh cạnh tranh, mức nợ và hiệu quả đầu tư vào AI. Với các doanh nghiệp chưa có lợi nhuận, việc phân tích phải thận trọng hơn, đặc biệt khi định giá dựa trên dự báo tăng trưởng trong nhiều năm.
Đa dạng hóa danh mục cũng là nguyên tắc quan trọng. Việc tập trung quá lớn vào một nhóm cổ phiếu công nghệ có thể làm gia tăng tổn thất nếu kỳ vọng về AI thay đổi đồng thời. Nhà đầu tư nên cân nhắc khả năng chịu rủi ro, thời gian đầu tư và nhu cầu thanh khoản trước khi quyết định phân bổ vốn.
Ngoài ra, cần tránh sử dụng đòn bẩy quá mức chỉ vì tin rằng một xu hướng công nghệ sẽ tiếp tục tăng trưởng. Trong giai đoạn thị trường biến động mạnh, ngay cả những doanh nghiệp có nền tảng tốt cũng có thể giảm giá đáng kể trong thời gian ngắn.
AI có thể trở thành một trong những công nghệ quan trọng nhất của thế hệ này. Nhưng điều đó không bảo đảm mọi doanh nghiệp trong lĩnh vực đều thành công, cũng không bảo đảm cổ phiếu liên quan sẽ tăng giá mãi mãi.
AI có thể khác dotcom, nhưng rủi ro định giá vẫn hiện hữu
So sánh cơn sốt AI hiện nay với bong bóng dotcom năm 2000 cho thấy cả những điểm tương đồng lẫn khác biệt. Hai giai đoạn đều được thúc đẩy bởi kỳ vọng về công nghệ có khả năng thay đổi nền kinh tế, dòng vốn đầu tư lớn và tâm lý lạc quan về tăng trưởng trong tương lai.
Tuy nhiên, nhiều doanh nghiệp AI dẫn đầu hiện nay có doanh thu, lợi nhuận và hoạt động kinh doanh đã được kiểm chứng. Đây là khác biệt quan trọng so với nhiều công ty Internet đầu cơ từng xuất hiện vào cuối thập niên 1990.
Dù vậy, nền tảng kinh doanh tốt không loại bỏ nguy cơ cổ phiếu bị định giá quá cao. Nếu chi tiêu vốn tăng nhanh hơn khả năng tạo doanh thu, lợi nhuận không đáp ứng kỳ vọng hoặc điều kiện tài chính trở nên bất lợi, thị trường AI vẫn có thể trải qua một đợt điều chỉnh sâu.
Vì thế, câu hỏi quan trọng không chỉ là “AI có phải bong bóng hay không”, mà còn là doanh nghiệp nào có thể chuyển đổi công nghệ thành dòng tiền bền vững, mức định giá nào đã phản ánh quá nhiều kỳ vọng và nhà đầu tư đang phải chấp nhận rủi ro gì để tham gia vào xu hướng này.
Nguồn tham khảo
- Goldman Sachs: phân tích lịch sử bong bóng dotcom và diễn biến của chỉ số Nasdaq từ năm 2000 đến năm 2002.
- Cục Dự trữ Liên bang Mỹ (Federal Reserve): báo cáo về biến động thị trường chứng khoán và cổ phiếu công nghệ trong năm 2000.
- Reuters: phân tích sự khác biệt giữa làn sóng đầu tư AI và bong bóng dotcom.
- BlackRock: đánh giá định giá cổ phiếu AI, lợi nhuận doanh nghiệp và rủi ro đầu tư hạ tầng.
- INSEAD: phân tích các dấu hiệu rủi ro liên quan đến định giá và cơ chế tài trợ trong hệ sinh thái AI.
Cập nhật những chuyển động mới nhất của thị trường công nghệ, trí tuệ nhân tạo, tài chính và kinh tế toàn cầu. Theo dõi các phân tích chuyên sâu để nắm bắt xu hướng, đánh giá cơ hội và nhận diện rủi ro đang định hình thị trường.
Đọc tin mới tại Điểm Tin Nhanh