Thanh Nhàn
Cục Dự trữ Liên bang Mỹ (Fed) đã che giấu những sai sót của Ngân hàng Silicon Valley
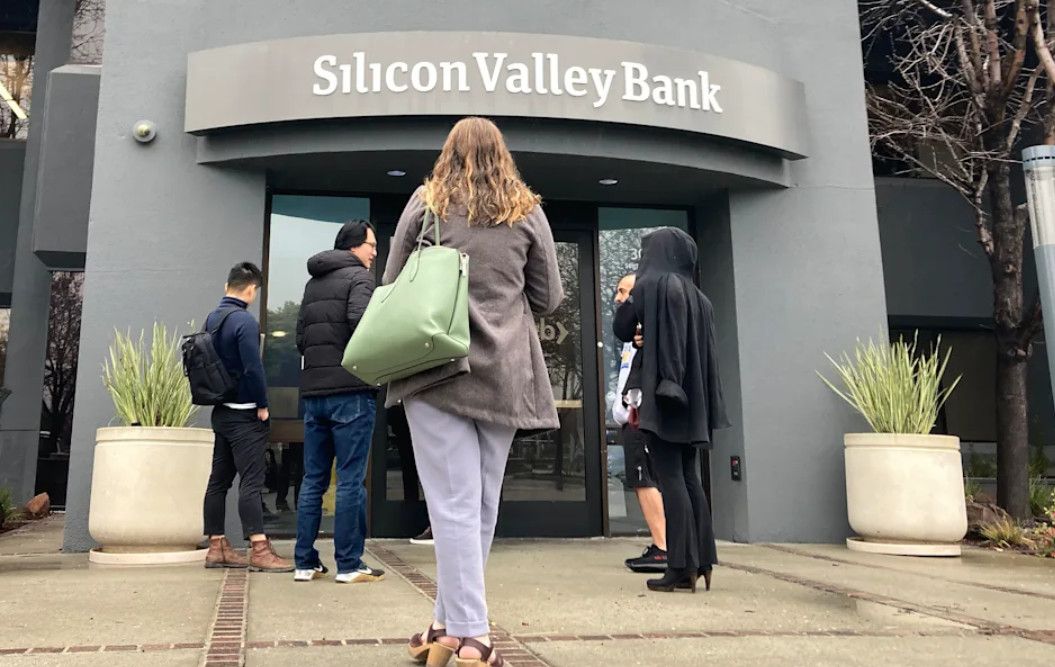
Sự sụp đổ của Silicon Valley Bank (SVB) vào tháng 3/2023 từng trở thành một trong những cú sốc lớn nhất đối với hệ thống ngân hàng Mỹ trong nhiều năm. Hơn 3,5 năm sau biến cố, một cuộc đánh giá độc lập do bên thứ ba thực hiện tiếp tục đặt ra những câu hỏi đáng chú ý về cách các cơ quan quản lý đã nhận diện và xử lý rủi ro tại ngân hàng này.
Theo báo cáo được thực hiện theo yêu cầu của Michelle Bowman, Phó Chủ tịch phụ trách giám sát của Cục Dự trữ Liên bang Mỹ (Fed), các nhân viên giám sát đã biết hoặc lẽ ra phải biết về nhiều điểm yếu quan trọng của SVB từ khoảng tháng 3/2022. Tuy nhiên, việc chuyển những cảnh báo này thành hành động cụ thể lại diễn ra không đủ nhanh và quyết đoán.
Một trong những nguyên nhân được báo cáo nhấn mạnh là văn hóa né tránh rủi ro, trong đó nhân viên có xu hướng cho rằng không hành động sẽ an toàn hơn về mặt nghề nghiệp nếu họ chưa chắc chắn hoàn toàn rằng quyết định can thiệp là chính xác.
Đáng chú ý, đánh giá độc lập cũng bác bỏ quan điểm cho rằng mạng xã hội là nguyên nhân khiến cuộc rút tiền ồ ạt tại SVB xảy ra hoặc diễn ra nhanh hơn.
Silicon Valley Bank sụp đổ trong vòng xoáy rút tiền
Ngày 10/3/2023, Silicon Valley Bank bị cơ quan quản lý liên bang tiếp quản sau khi đối mặt với một cuộc rút tiền quy mô lớn.
SVB có mô hình khách hàng đặc thù, tập trung đáng kể vào các công ty khởi nghiệp công nghệ, quỹ đầu tư mạo hiểm và doanh nghiệp trong lĩnh vực chăm sóc sức khỏe. Trong giai đoạn thị trường công nghệ phát triển mạnh và dòng vốn đầu tư dồi dào, các khách hàng này gửi một lượng tiền lớn vào ngân hàng.
Thay vì cho vay toàn bộ nguồn tiền huy động được, SVB đầu tư một phần đáng kể vào các tài sản có thu nhập cố định, bao gồm trái phiếu Kho bạc Mỹ dài hạn và chứng khoán thế chấp.
Chiến lược này diễn ra trong bối cảnh lãi suất ở mức rất thấp. Khi đó, việc nắm giữ các tài sản dài hạn có thể tạo ra nguồn thu nhập tương đối ổn định.
Tuy nhiên, cấu trúc tài sản này cũng khiến ngân hàng trở nên nhạy cảm với biến động lãi suất.
Khi Fed bắt đầu tăng lãi suất mạnh trong năm 2022 và tiếp tục sang năm 2023, giá thị trường của các trái phiếu có lãi suất thấp được mua trước đó giảm xuống.
SVB vì thế phải đối mặt với những khoản lỗ lớn trên danh mục chứng khoán.
Vì sao lãi suất tăng lại tạo áp lực lớn lên SVB?
Về nguyên tắc, việc giá trái phiếu giảm chưa nhất thiết khiến một ngân hàng ngay lập tức mất khả năng thanh toán nếu ngân hàng có thể giữ tài sản cho đến ngày đáo hạn.
Nhưng vấn đề của SVB nằm ở chỗ ngân hàng đồng thời phải đối mặt với nhu cầu rút tiền ngày càng lớn.
Các công ty công nghệ và startup, trong bối cảnh thị trường vốn khó khăn hơn, bắt đầu sử dụng lượng tiền gửi để trang trải chi phí hoạt động.
Khi khách hàng rút tiền, SVB cần có thanh khoản để đáp ứng.
Ngân hàng vì vậy phải bán một phần danh mục chứng khoán. Trong điều kiện lãi suất đã tăng mạnh, những tài sản này được bán với mức giá thấp hơn đáng kể so với thời điểm mua.
Điều này biến những khoản lỗ định giá thành áp lực tài chính thực tế.
SVB sau đó công bố kế hoạch huy động thêm vốn nhằm củng cố khả năng đáp ứng các nghĩa vụ rút tiền.
Tuy nhiên, thông tin này lại khiến người gửi tiền và thị trường lo ngại hơn.
Một vòng xoáy tiêu cực hình thành:
Rút tiền tăng → nhu cầu thanh khoản tăng → ngân hàng phải bán tài sản → phát sinh lỗ → công bố nhu cầu huy động vốn → niềm tin suy giảm → khách hàng tiếp tục rút tiền.
Cuối cùng, áp lực trở nên quá lớn và SVB bị đóng cửa vào ngày 10/3/2023.
Fed đã biết về những điểm yếu của SVB từ năm 2022?
Theo báo cáo độc lập mới, các nhân viên giám sát của Fed đã biết hoặc lẽ ra phải biết về những điểm yếu quan trọng của SVB từ khoảng tháng 3/2022.
Đây là điểm đặc biệt đáng chú ý bởi khoảng thời gian từ tháng 3/2022 đến tháng 3/2023 tạo ra một khoảng trống đáng kể để ngân hàng có thể điều chỉnh chiến lược quản trị rủi ro.
Những vấn đề được đề cập liên quan đến rủi ro lãi suất và sự tập trung của các điểm yếu trong mô hình hoạt động.
Về lý thuyết, các cơ quan giám sát có thể yêu cầu hoặc khuyến khích ngân hàng giảm mức độ rủi ro, cải thiện quản trị thanh khoản hoặc thực hiện những biện pháp khác nhằm tăng khả năng chống chịu trước biến động thị trường.
Tuy nhiên, báo cáo cho rằng các nhân viên giám sát đã không hành động kịp thời và đủ quyết đoán để thúc đẩy SVB xử lý những rủi ro này.
Văn hóa “sợ sai” khiến cảnh báo không trở thành hành động
Một kết luận đáng chú ý trong báo cáo là nguyên nhân của sự chậm trễ không đơn thuần nằm ở việc thiếu thông tin.
Thay vào đó, vấn đề còn liên quan đến văn hóa tổ chức.
Theo đánh giá, một bộ phận nhân viên giám sát cho rằng việc không hành động có thể an toàn hơn về mặt cá nhân nếu họ chưa chắc chắn rằng quyết định can thiệp là hoàn toàn đúng.
Trong môi trường giám sát tài chính, đây là một vấn đề đáng quan tâm.
Nếu một nhân viên phát hiện dấu hiệu rủi ro nhưng lo ngại rằng việc yêu cầu ngân hàng thay đổi chính sách có thể bị đánh giá là sai, họ có thể trì hoãn việc đưa ra hành động mạnh.
Trong khi đó, rủi ro tài chính không phải lúc nào cũng đứng yên chờ cơ quan quản lý có đủ bằng chứng.
Đặc biệt với rủi ro thanh khoản, tình hình có thể thay đổi rất nhanh khi tâm lý người gửi tiền biến động.
Báo cáo cho rằng chính văn hóa né tránh rủi ro này đã góp phần tạo điều kiện để các vấn đề tại SVB kéo dài mà không được xử lý đủ quyết liệt.
Thiếu rõ ràng về quyền quyết định làm vấn đề nghiêm trọng hơn
Bên cạnh tâm lý né tránh sai lầm, báo cáo cũng chỉ ra một vấn đề khác: sự thiếu rõ ràng về quyền quyết định.
Các nhân viên giám sát không phải lúc nào cũng chắc chắn ai là người có quyền đảm bảo rằng một hành động cụ thể là phù hợp.
Điều này có thể tạo ra sự chần chừ trong quá trình xử lý.
Khi trách nhiệm được phân bổ qua nhiều cấp và không rõ cấp nào có quyền quyết định cuối cùng, một cảnh báo có thể phải trải qua nhiều bước trước khi biến thành biện pháp thực tế.
Trong trường hợp một ngân hàng đang tích lũy rủi ro, khoảng thời gian chờ đợi này có thể trở thành yếu tố quan trọng.
Michelle Bowman: Fed muốn xử lý vấn đề văn hóa
Michelle Bowman cho biết Fed đang tập trung giải quyết trực diện vấn đề văn hóa trong hoạt động giám sát.
Theo bà, cuộc đánh giá cho thấy quá nhiều nhân viên cảm thấy việc không hành động an toàn hơn về mặt cá nhân so với việc chấp nhận nguy cơ đưa ra một quyết định sai.
Thông điệp này cho thấy Fed muốn thay đổi cách tiếp cận đối với những vấn đề chưa chắc chắn.
Thay vì chờ đến khi một rủi ro được chứng minh hoàn toàn, hệ thống giám sát cần có cơ chế để đưa các mối quan ngại lên cấp có thẩm quyền xem xét.
Bowman cũng nhấn mạnh nhu cầu xây dựng một hệ thống ngân hàng an toàn, vững mạnh và có khả năng chống chịu.
Theo định hướng mới được công bố, các nhóm kiểm tra sẽ gửi báo cáo hàng tháng trực tiếp tới lãnh đạo phụ trách giám sát và các ngân hàng dự trữ liên bang tương ứng.
Những báo cáo này sẽ nêu rõ các vấn đề hoặc mối quan ngại mà kiểm tra viên vẫn chưa chắc chắn.
Mục tiêu là giúp các vấn đề chưa được giải quyết nhanh chóng được đưa tới cấp có thẩm quyền thay vì tiếp tục tồn tại trong trạng thái chờ đợi.
Mạng xã hội có thực sự khiến SVB sụp đổ nhanh hơn?
Sau sự kiện SVB, mạng xã hội trở thành một trong những yếu tố thường xuyên được nhắc đến.
Do khách hàng của SVB tập trung nhiều trong cộng đồng công nghệ và đầu tư mạo hiểm, thông tin về tình hình ngân hàng được chia sẻ nhanh chóng giữa các doanh nghiệp, nhà đầu tư và người gửi tiền.
Điều này dẫn tới giả thuyết rằng mạng xã hội đã biến một vấn đề vốn có của ngân hàng thành một cuộc bank run với tốc độ chưa từng thấy.
Tuy nhiên, cuộc đánh giá độc lập được đề cập trong báo cáo không tìm thấy bằng chứng ủng hộ kết luận này.
Theo yêu cầu của Starling Advisory Group, Charles River Associates đã phân tích tuyên bố cho rằng mạng xã hội gây ra hoặc thúc đẩy cuộc rút tiền khỏi SVB.
Kết quả được nêu trong báo cáo cho thấy không có bằng chứng chứng minh mạng xã hội là nguyên nhân gây ra cuộc bank run tại SVB hoặc làm tăng tốc độ rút tiền.
Đây là một điểm quan trọng bởi nó chuyển trọng tâm từ yếu tố truyền thông sang những vấn đề nền tảng của chính ngân hàng.
96% cuộc thảo luận xuất hiện sau khi thất bại của SVB đã khó tránh khỏi
Một phát hiện khác trong phân tích của Charles River Associates cũng đáng chú ý.
Theo nội dung được báo cáo, khoảng 96% các cuộc thảo luận trên mạng xã hội về cuộc chạy đua rút tiền xuất hiện sau thời điểm sự thất bại của SVB được xem là không thể tránh khỏi.
Nếu xét theo trình tự thời gian này, mạng xã hội khó có thể được xem là yếu tố khởi phát chính.
Thay vào đó, những cuộc thảo luận trực tuyến phần lớn phản ánh tình trạng đã phát triển đến mức nghiêm trọng.
Điều này cũng cho thấy việc đánh giá nguyên nhân của một cuộc khủng hoảng ngân hàng cần phân biệt giữa nguyên nhân nền tảng, yếu tố kích hoạt và kênh truyền dẫn thông tin.
Mạng xã hội có thể giúp thông tin lan truyền nhanh, nhưng điều đó không đồng nghĩa với việc nó là nguyên nhân tạo ra những điểm yếu tài chính vốn đã tồn tại trong ngân hàng.
Bài học từ SVB đối với hoạt động giám sát ngân hàng
Vụ Silicon Valley Bank đặt ra nhiều câu hỏi về cách các ngân hàng quản trị rủi ro trong môi trường lãi suất thay đổi nhanh.
Một ngân hàng có thể sở hữu danh mục tài sản lớn nhưng vẫn gặp khó khăn nếu cấu trúc tài sản và nguồn vốn không phù hợp.
Đặc biệt, rủi ro lãi suất có thể trở nên nghiêm trọng khi kết hợp với rủi ro thanh khoản.
Trong thời kỳ lãi suất thấp, trái phiếu dài hạn có thể mang lại lợi suất tương đối ổn định. Nhưng khi lãi suất tăng nhanh, giá thị trường của các tài sản này giảm.
Nếu ngân hàng không cần bán tài sản, biến động giá có thể chỉ nằm trên sổ sách.
Ngược lại, nếu khách hàng đồng loạt rút tiền, ngân hàng có thể buộc phải bán tài sản với giá thấp hơn giá mua.
Khi đó, rủi ro lãi suất chuyển thành áp lực thanh khoản và vốn.
Không chỉ ngân hàng, cơ quan giám sát cũng phải quản trị rủi ro
Một trong những thông điệp quan trọng nhất từ báo cáo là hoạt động giám sát cũng cần có cơ chế quản trị rủi ro của chính mình.
Một cơ quan giám sát có thể có đầy đủ dữ liệu nhưng vẫn phản ứng chậm nếu nhân viên không biết ai có quyền quyết định hoặc lo ngại hậu quả nghề nghiệp khi đưa ra một phán đoán chưa chắc chắn.
Vì vậy, hệ thống giám sát hiệu quả cần kết hợp nhiều yếu tố:
- Phát hiện rủi ro sớm.
- Xác định rõ trách nhiệm và quyền hạn.
- Có quy trình chuyển cảnh báo thành hành động.
- Theo dõi việc ngân hàng thực hiện biện pháp khắc phục.
- Báo cáo nhanh các vấn đề chưa được giải quyết.
- Khuyến khích nhân viên nêu lên những rủi ro đáng chú ý.
- Đánh giá lại các quyết định giám sát sau khi xảy ra sự cố.
Những yếu tố này có ý nghĩa đặc biệt trong bối cảnh thị trường tài chính ngày càng phụ thuộc vào tốc độ thông tin và dòng tiền điện tử.
Vụ SVB cho thấy tốc độ phản ứng quan trọng như thế nào
Trước khi SVB sụp đổ, những điểm yếu của ngân hàng không hoàn toàn xuất hiện trong một ngày.
Rủi ro lãi suất đã hình thành trong quá trình ngân hàng tích lũy tài sản dài hạn trong môi trường lãi suất thấp. Khi chính sách tiền tệ thay đổi, những rủi ro đó ngày càng trở nên rõ ràng.
Điểm đáng chú ý mà báo cáo mới đặt ra là khoảng cách giữa nhận diện rủi ro và hành động xử lý rủi ro.
Đây có thể là một trong những bài học quan trọng nhất đối với hoạt động giám sát ngân hàng.
Phát hiện sớm chỉ có ý nghĩa khi cơ quan quản lý có đủ cơ chế, quyền hạn và quyết tâm để yêu cầu tổ chức tài chính xử lý vấn đề trước khi nó trở thành khủng hoảng.
Từ SVB đến bài toán ổn định hệ thống ngân hàng
Hơn ba năm sau sự kiện Silicon Valley Bank, cuộc tranh luận về nguyên nhân của vụ sụp đổ vẫn cho thấy một vấn đề lớn hơn: một hệ thống tài chính có thể nhìn thấy rủi ro nhưng vẫn không ngăn được khủng hoảng nếu quá trình ra quyết định bị trì hoãn.
SVB không chỉ là câu chuyện về trái phiếu, lãi suất hay dòng tiền gửi. Đây còn là câu chuyện về quản trị rủi ro, niềm tin của người gửi tiền và vai trò của cơ quan giám sát.
Báo cáo độc lập mới đặc biệt nhấn mạnh khoảng cách giữa việc phát hiện vấn đề và hành động.
Việc mạng xã hội có xuất hiện dày đặc trong thời điểm SVB sụp đổ không đồng nghĩa với việc mạng xã hội là nguyên nhân của cuộc bank run. Phân tích được dẫn trong báo cáo cho thấy phần lớn các cuộc thảo luận trực tuyến xuất hiện sau khi tình trạng của ngân hàng đã trở nên khó có thể đảo ngược.
Trong khi đó, những rủi ro về lãi suất, thanh khoản và cấu trúc tài sản đã tồn tại từ trước.
Đối với Fed, bài toán sau SVB là xây dựng một cơ chế giám sát trong đó nhân viên có thể đưa ra cảnh báo và hành động trước khi rủi ro trở thành khủng hoảng, đồng thời bảo đảm trách nhiệm và quyền quyết định được xác định rõ ràng.
Đối với thị trường tài chính, vụ việc tiếp tục là lời nhắc nhở rằng rủi ro ngân hàng không chỉ nằm ở những gì đang xảy ra hôm nay mà còn nằm ở cách một tổ chức chuẩn bị cho những thay đổi của lãi suất, thanh khoản và hành vi của người gửi tiền trong tương lai.
Trong một môi trường tài chính mà dòng tiền có thể dịch chuyển rất nhanh, khả năng phát hiện sớm và phản ứng kịp thời sẽ tiếp tục là một trong những yếu tố quan trọng đối với sự ổn định của hệ thống ngân hàng.
Câu hỏi thường gặp về Silicon Valley Bank và báo cáo mới
Silicon Valley Bank sụp đổ khi nào?
Silicon Valley Bank sụp đổ và bị cơ quan quản lý tiếp quản vào ngày 10/3/2023, sau khi ngân hàng đối mặt với cuộc rút tiền ồ ạt.
Vì sao SVB chịu ảnh hưởng mạnh khi Fed tăng lãi suất?
SVB sở hữu lượng lớn trái phiếu dài hạn được mua trong thời kỳ lãi suất thấp. Khi lãi suất tăng, giá thị trường của các trái phiếu này giảm, tạo ra khoản lỗ đáng kể nếu ngân hàng phải bán tài sản để đáp ứng nhu cầu thanh khoản.
Fed đã biết về những điểm yếu của SVB từ khi nào?
Theo báo cáo độc lập được đề cập, các nhân viên giám sát Fed đã biết hoặc lẽ ra phải biết về những điểm yếu quan trọng của ngân hàng từ khoảng tháng 3/2022.
Mạng xã hội có phải nguyên nhân gây ra bank run tại SVB?
Theo phân tích của Charles River Associates được nêu trong cuộc đánh giá, không có bằng chứng cho thấy mạng xã hội là nguyên nhân gây ra hoặc làm tăng tốc độ cuộc rút tiền ồ ạt tại SVB.
Báo cáo nói gì về văn hóa của Fed?
Báo cáo mô tả một nền văn hóa né tránh rủi ro, trong đó một số nhân viên cảm thấy việc không hành động an toàn hơn về mặt nghề nghiệp nếu họ chưa chắc chắn rằng quyết định can thiệp là chính xác.
Fed dự kiến thay đổi hoạt động giám sát ra sao?
Theo định hướng được Michelle Bowman công bố, các nhóm kiểm tra sẽ gửi báo cáo hàng tháng trực tiếp tới lãnh đạo giám sát và các ngân hàng dự trữ liên bang liên quan, tập trung vào những vấn đề hoặc mối quan ngại mà kiểm tra viên chưa chắc chắn.
Cập nhật tin tức nhanh cùng Điểm Tin Nhanh
Thị trường tài chính, ngân hàng, kinh tế và công nghệ toàn cầu luôn biến động từng giờ. Những thay đổi về lãi suất, chính sách tiền tệ và dòng vốn có thể tạo ra tác động lớn tới thị trường.
Theo dõi Điểm Tin Nhanh để cập nhật những diễn biến nổi bật, thông tin kinh tế – tài chính quốc tế và các câu chuyện công nghệ đáng chú ý.
Đọc tin mới nhất →