30% người Mỹ đang vay tiền mua trước trả sau để mua thực phẩm: Cảnh báo về “nợ ảo” và giá hàng hóa
 Minh Hưng
30% người Mỹ đang vay tiền mua trước trả sau để mua thực phẩm: Cảnh báo về “nợ ảo” và giá hàng hóa
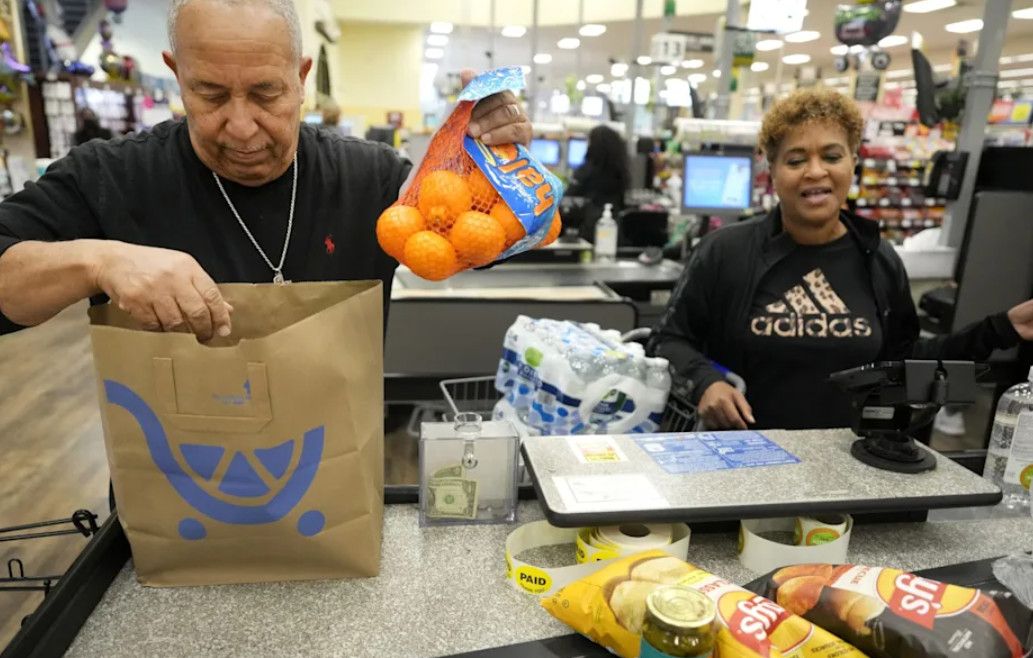
Một xu hướng tài chính tiêu dùng đang âm thầm thay đổi cách người Mỹ mua những nhu yếu phẩm hàng ngày: mua ngay, trả sau, hay còn gọi là Buy Now, Pay Later (BNPL).
Nếu trước đây các dịch vụ như Klarna, Affirm hay Afterpay chủ yếu được sử dụng để mua những món hàng có giá trị tương đối lớn như nội thất, điện thoại hoặc máy chơi game, thì hiện nay ngày càng nhiều người Mỹ đang sử dụng hình thức trả góp này cho những thứ cơ bản hơn như rau củ, sữa, trứng và các mặt hàng thực phẩm thiết yếu.
Một nghiên cứu mới từ Đại học Washington ở St. Louis cho thấy sự thay đổi này có thể tạo ra tác động ngược đối với chính người tiêu dùng. Khi ngày càng nhiều khách hàng sử dụng BNPL, các nhà bán lẻ có thể phải tăng giá niêm yết và cắt giảm hàng tồn kho để bù đắp chi phí giao dịch.
Điều đáng nói là người trả tiền mặt cũng có thể bị ảnh hưởng.
Gần 30% người Mỹ dùng BNPL để mua thực phẩm
Theo một khảo sát của LendingTree với hơn 6.000 người tiêu dùng Mỹ được công bố vào tháng 7, khoảng 29% người Mỹ cho biết họ đã sử dụng dịch vụ mua ngay, trả sau để mua thực phẩm.
Con số này gần gấp đôi mức 14% được ghi nhận hai năm trước.
Đây là một thay đổi đáng chú ý bởi thực phẩm vốn là nhóm chi tiêu thiết yếu. Người tiêu dùng không thể dễ dàng trì hoãn việc mua sữa, trứng, rau củ hoặc các sản phẩm phục vụ nhu cầu hàng ngày giống như việc trì hoãn mua một chiếc ghế sofa hay máy chơi game.
Sự phổ biến của BNPL trong các khoản mua nhỏ nhưng thường xuyên vì thế được xem như một dấu hiệu phản ánh áp lực tài chính ngày càng lớn đối với các hộ gia đình.
Thay vì thanh toán toàn bộ hóa đơn tại quầy, người tiêu dùng có thể chia khoản tiền thành nhiều kỳ thanh toán. Điều này giúp giảm áp lực lên dòng tiền ngay lập tức, nhưng đồng thời tạo ra một khoản nghĩa vụ tài chính trong tương lai.
91,5 triệu người Mỹ sử dụng các ứng dụng BNPL
Sự gia tăng BNPL trong mua thực phẩm diễn ra trong một xu hướng lớn hơn của nền kinh tế tiêu dùng Mỹ.
Người dân đang phải đối mặt với chi phí sinh hoạt cao, trong đó có các khoản chi cho chăm sóc sức khỏe, chăm sóc trẻ em và nhiều nhu cầu thiết yếu khác. Lạm phát kéo dài cũng khiến thu nhập thực tế của nhiều gia đình chịu áp lực.
Trong bối cảnh đó, các ứng dụng như Klarna, Affirm và Afterpay trở nên hấp dẫn bởi chúng cho phép người dùng trì hoãn một phần nghĩa vụ thanh toán.
Theo số liệu được dẫn trong nghiên cứu, khoảng 91,5 triệu người Mỹ đang sử dụng các ứng dụng BNPL để thanh toán các khoản mua sắm.
Ngân hàng Dự trữ Liên bang Richmond cho biết các giao dịch sử dụng những ứng dụng này đã tăng khoảng 20% từ năm 2021 đến năm 2025, dù BNPL hiện vẫn chỉ chiếm khoảng 1% tổng số giao dịch thẻ tín dụng.
Điều này cho thấy BNPL chưa thay thế hệ thống thẻ tín dụng truyền thống, nhưng tốc độ tăng trưởng của nó đang đủ lớn để thu hút sự chú ý của các nhà kinh tế và nhà bán lẻ.
Vì sao BNPL có thể khiến giá thực phẩm tăng?
Một nghiên cứu từ Đại học Washington ở St. Louis, dự kiến được công bố trên tạp chí Management Science, tập trung vào một câu hỏi khá đặc biệt:
Điều gì xảy ra với nhà bán lẻ khi khách hàng ngày càng sử dụng BNPL?
Các nhà nghiên cứu do Panos Kouvelis, giáo sư về chuỗi cung ứng, vận hành và công nghệ tại Trường Kinh doanh Olin của Đại học Washington, dẫn đầu, đã xây dựng một mô hình kinh tế để xem xét cả hai phía của thị trường.
Mô hình không chỉ tính đến khả năng và mức độ sẵn sàng thanh toán của người tiêu dùng bằng BNPL, mà còn xem xét lợi nhuận kỳ vọng của nhà bán lẻ.
Một vấn đề quan trọng nằm ở phí giao dịch.
Khi khách hàng sử dụng dịch vụ BNPL, nhà bán lẻ thường phải trả một khoản phí cho đơn vị cung cấp dịch vụ. Đối với các sản phẩm có biên lợi nhuận cao, khoản phí này có thể vẫn nằm trong khả năng chấp nhận của doanh nghiệp.
Nhưng với thực phẩm, câu chuyện khác hoàn toàn.
Thực phẩm có biên lợi nhuận thấp hơn hàng hóa không thiết yếu
BNPL ban đầu được thiết kế tương đối phù hợp với những sản phẩm có giá trị lớn nhưng không thiết yếu, chẳng hạn đồ nội thất, thiết bị điện tử hoặc máy chơi game.
Một khách hàng mua sản phẩm vài trăm hoặc vài nghìn USD có thể chia nhỏ khoản thanh toán trong nhiều kỳ.
Đối với nhà bán lẻ, các sản phẩm này thường có biên lợi nhuận cao hơn, nhờ đó doanh nghiệp vẫn có thể kiếm được lợi nhuận sau khi thanh toán phí giao dịch cho công ty BNPL.
Thực phẩm lại khác.
Một siêu thị có thể chỉ kiếm được một khoản lợi nhuận tương đối nhỏ trên một hộp sữa, một khay trứng hoặc một túi rau. Nếu phải trả thêm phí giao dịch BNPL, lợi nhuận thực tế trên mỗi sản phẩm có thể tiếp tục bị thu hẹp.
Khi đó, nhà bán lẻ có một số lựa chọn: chấp nhận lợi nhuận thấp hơn, tăng giá hoặc hạn chế bán những mặt hàng có hiệu quả kinh doanh kém.
Nghiên cứu của nhóm Panos Kouvelis cho rằng một trong những phản ứng có thể xảy ra là tăng giá niêm yết để bù đắp chi phí giao dịch.
Người trả tiền mặt cũng có thể phải “trợ cấp” cho người trả góp
Đây là một trong những kết luận đáng chú ý nhất.
Nếu nhà bán lẻ tăng giá để bù đắp chi phí BNPL, mức giá mới có thể áp dụng cho tất cả khách hàng.
Điều đó đồng nghĩa một người thanh toán toàn bộ hóa đơn bằng tiền mặt hoặc thẻ truyền thống cũng phải trả mức giá cao hơn.
Nói cách khác, chi phí của BNPL có thể được phân bổ rộng hơn thay vì chỉ nằm trên những người sử dụng dịch vụ trả sau.
Panos Kouvelis cho rằng việc các nhà bán lẻ chấp nhận hình thức thanh toán này có thể dẫn tới việc tăng giá, khiến tất cả người tiêu dùng phải chịu một phần chi phí.
Đây là nghịch lý đáng chú ý của BNPL: một công cụ được thiết kế để giúp người tiêu dùng dễ dàng chi trả hơn có thể gián tiếp tạo áp lực tăng giá nếu chi phí vận hành được chuyển vào giá bán.
Nhà bán lẻ còn có thể cắt giảm hàng tồn kho
Tác động không chỉ dừng ở giá.
Nếu một số sản phẩm thiết yếu có biên lợi nhuận quá thấp sau khi tính phí BNPL, nhà bán lẻ có thể đánh giá lại việc nhập hàng.
Trong trường hợp cực đoan, doanh nghiệp có thể giảm số lượng hoặc ngừng kinh doanh một số sản phẩm.
Khi đó, người tiêu dùng có thể phải đối mặt với ít lựa chọn hơn.
Đây là một vấn đề đặc biệt đáng chú ý trong ngành bán lẻ thực phẩm, nơi lợi nhuận của từng sản phẩm thường rất khác nhau và doanh nghiệp phải liên tục tối ưu danh mục hàng hóa.
Kouvelis đặt ra một câu hỏi quan trọng: tại sao nhà bán lẻ phải chấp nhận một phương thức thanh toán làm giảm lợi nhuận trên từng giao dịch, nếu khách hàng không mua thêm những sản phẩm khác?
Nếu BNPL chỉ giúp khách hàng thanh toán một giỏ hàng nhỏ mà không làm tổng giá trị mua sắm tăng lên, lợi ích đối với nhà bán lẻ có thể không đủ lớn để bù đắp chi phí.
BNPL đang phản ánh một nền kinh tế tiêu dùng chịu áp lực
Sự gia tăng sử dụng BNPL để mua thực phẩm cũng có thể được nhìn nhận dưới một góc độ rộng hơn.
Đây không chỉ là câu chuyện về một công nghệ thanh toán mới.
Nó có thể là dấu hiệu cho thấy một bộ phận người tiêu dùng đang gặp khó khăn trong việc cân đối dòng tiền hàng tháng.
Nếu một người cần chia nhỏ khoản tiền mua thực phẩm trị giá tương đối thấp thành nhiều kỳ thanh toán, điều đó cho thấy vấn đề có thể không nằm ở giá trị tuyệt đối của hóa đơn mà nằm ở khả năng thanh toán tại thời điểm mua hàng.
Chi phí chăm sóc sức khỏe, chăm sóc trẻ em, tiền thuê nhà, lãi vay và các khoản chi phí sinh hoạt khác đều cạnh tranh với ngân sách dành cho thực phẩm.
Trong hoàn cảnh đó, BNPL trở thành một công cụ giúp người tiêu dùng “giãn” áp lực tài chính.
Nhưng việc giãn thanh toán không đồng nghĩa với việc chi phí biến mất.
Nó chỉ chuyển nghĩa vụ thanh toán từ hiện tại sang tương lai.
“Nợ ảo” trở thành mối lo mới
Một trong những rủi ro lớn nhất của BNPL là người dùng có thể khó nhìn thấy tổng nghĩa vụ nợ của mình.
Một khoản vay vài chục hoặc vài trăm USD có vẻ không đáng kể.
Nhưng nếu một người đồng thời có 5, 6, thậm chí 10 khoản BNPL từ những giao dịch khác nhau, tổng nghĩa vụ tài chính có thể trở nên đáng kể.
Panos Kouvelis cảnh báo về tình trạng “nợ ảo” ngày càng gia tăng ở một số người tiêu dùng.
Vấn đề nằm ở chỗ mỗi khoản vay riêng lẻ có thể rất nhỏ, khiến người vay không cảm nhận rõ mức độ rủi ro.
Ví dụ, một người có thể mua thực phẩm bằng một dịch vụ BNPL, mua quần áo bằng một ứng dụng khác, mua đồ điện tử bằng một khoản trả góp khác và tiếp tục sử dụng BNPL cho những giao dịch mới.
Từng khoản nợ có vẻ nhỏ, nhưng tổng số tiền phải thanh toán hàng tháng có thể nhanh chóng tăng lên.
47% người dùng BNPL từng chậm trả khoản vay
Theo LendingTree, 47% người sử dụng dịch vụ mua ngay, trả sau đã từng chậm trả khoản vay trong năm qua.
Đây là con số đáng chú ý bởi nó cho thấy rủi ro không chỉ nằm ở lý thuyết.
Mặc dù giá trị trung bình của khoản nợ BNPL được đề cập chỉ khoảng 135 USD, việc chậm thanh toán nhiều khoản cùng lúc vẫn có thể tạo ra áp lực tài chính.
Người tiêu dùng thường có xu hướng ưu tiên trả các khoản vay ngắn hạn trước. Tuy nhiên, khi số lượng khoản vay tăng lên, việc quản lý thời điểm thanh toán trở nên phức tạp hơn.
Điều này đặc biệt nguy hiểm đối với những hộ gia đình vốn đã có ngân sách eo hẹp.
BNPL có thể trở thành “con dao hai lưỡi”
Không thể phủ nhận BNPL mang lại một số lợi ích.
Đối với người có thu nhập ổn định và khả năng kiểm soát ngân sách tốt, việc chia nhỏ thanh toán có thể giúp quản lý dòng tiền hiệu quả hơn.
Nhưng với người đang gặp khó khăn tài chính, BNPL có thể tạo ra cảm giác rằng một món hàng “rẻ hơn” so với thực tế chỉ vì khoản thanh toán được chia thành nhiều phần.
Đây chính là điểm khiến các chuyên gia lo ngại.
Khi việc vay tiền trở nên quá dễ dàng và được tích hợp ngay tại bước thanh toán, rào cản tâm lý đối với việc vay nợ có thể giảm xuống.
Người tiêu dùng không còn cảm thấy mình đang thực hiện một quyết định vay tiền lớn. Thay vào đó, họ chỉ nhìn thấy một khoản thanh toán nhỏ.
Nhưng nhiều khoản nhỏ cộng lại vẫn là một khoản nợ lớn.
Điều đáng lo không phải là một khoản vay nhỏ, mà là nhiều khoản vay cùng lúc
Sự phổ biến của BNPL cho thấy công nghệ tài chính đang thay đổi hành vi tiêu dùng nhanh như thế nào.
Từ chỗ phục vụ các khoản mua sắm lớn như nội thất và thiết bị điện tử, BNPL đang tiến sâu vào những giao dịch rất nhỏ và thường xuyên, bao gồm cả thực phẩm.
Điều này tạo ra một vòng tác động đáng chú ý.
Người tiêu dùng sử dụng BNPL vì gặp áp lực tài chính. Nhà bán lẻ phải trả phí giao dịch. Để bảo vệ biên lợi nhuận, doanh nghiệp có thể tăng giá hoặc giảm hàng tồn kho. Giá cao hơn lại tiếp tục tạo áp lực lên ngân sách của người tiêu dùng.
Nếu xu hướng này tiếp tục mở rộng, câu hỏi quan trọng không còn là “BNPL có giúp người tiêu dùng mua hàng dễ hơn hay không?”, mà là “chi phí thực sự của việc mua hàng dễ dàng hơn đang được ai gánh chịu?”
Đối với người tiêu dùng, bài học quan trọng nhất là không nên đánh giá khả năng chi trả chỉ dựa trên số tiền phải trả mỗi kỳ. Cần tính tổng tất cả các khoản BNPL đang tồn tại, cộng với các khoản vay và chi phí cố định khác.
Còn đối với các nhà bán lẻ, sự phổ biến của BNPL đặt ra bài toán cân bằng giữa doanh số, trải nghiệm khách hàng và lợi nhuận.
BNPL có thể tiếp tục phát triển mạnh trong nền kinh tế số, nhưng sự tăng trưởng này cũng cho thấy một thực tế đáng suy nghĩ: khi người tiêu dùng bắt đầu dùng tín dụng để mua những nhu yếu phẩm hàng ngày, đó có thể là dấu hiệu cho thấy áp lực tài chính đang chuyển từ những khoản chi lớn sang chính các nhu cầu cơ bản nhất của cuộc sống.
Câu hỏi thường gặp về mua ngay, trả sau BNPL
BNPL là gì?
BNPL, viết tắt của “Buy Now, Pay Later”, là hình thức cho phép người tiêu dùng mua hàng ngay nhưng thanh toán toàn bộ hoặc từng phần vào các thời điểm sau. Khoản thanh toán thường được chia thành nhiều kỳ theo điều kiện của nhà cung cấp dịch vụ.
Tại sao người Mỹ dùng BNPL để mua thực phẩm?
Một nguyên nhân được đề cập là áp lực khả năng chi trả. Khi chi phí sinh hoạt, chăm sóc sức khỏe và chăm sóc trẻ em tăng, một số người tiêu dùng sử dụng BNPL để giảm áp lực thanh toán ngay tại thời điểm mua thực phẩm.
BNPL có thể khiến giá thực phẩm tăng không?
Theo nghiên cứu được đề cập, có khả năng. Nhà bán lẻ phải trả phí giao dịch cho dịch vụ BNPL và có thể tăng giá niêm yết để bù đắp chi phí, đặc biệt đối với những sản phẩm có biên lợi nhuận thấp.
Người trả tiền mặt có bị ảnh hưởng không?
Có thể. Nếu nhà bán lẻ áp dụng mức giá cao hơn cho tất cả khách hàng để bù đắp chi phí BNPL, người không sử dụng hình thức trả sau cũng phải mua hàng với mức giá cao hơn.
“Nợ ảo” trong BNPL nghĩa là gì?
Đây là cách mô tả tình trạng người tiêu dùng cùng lúc có nhiều khoản BNPL nhỏ. Vì từng khoản nợ không lớn, người dùng có thể không nhận thức đầy đủ tổng nghĩa vụ tài chính mà mình đang phải thanh toán.
BNPL có nguy hiểm không?
BNPL không nhất thiết nguy hiểm đối với mọi người. Rủi ro tăng lên khi người dùng sử dụng nhiều khoản vay cùng lúc, vay để mua nhu yếu phẩm do thiếu tiền mặt hoặc không có kế hoạch rõ ràng cho các kỳ thanh toán tiếp theo.
📰 Cập nhật kinh tế, tài chính nhanh cùng Điểm Tin Nhanh
Từ lạm phát, lãi suất, thị trường Mỹ đến công nghệ tài chính và xu hướng tiêu dùng toàn cầu, Điểm Tin Nhanh liên tục cập nhật những thông tin đáng chú ý và các phân tích chuyên sâu giúp bạn nắm bắt nhanh những thay đổi của nền kinh tế.
Đọc tin mới nhất tại Điểm Tin Nhanh →