Thanh Nhàn
Fintech Ấn Độ chuyển từ thanh toán sang tín dụng: Thị trường mới có thể lớn gấp đôi
Ấn Độ đang bước vào giai đoạn tiếp theo của cuộc cách mạng fintech. Sau khi góp phần đưa thanh toán kỹ thuật số, đặc biệt là hệ thống UPI, trở thành một phần quen thuộc trong đời sống hàng ngày, các công ty công nghệ tài chính đang hướng tới một thị trường được đánh giá còn lớn hơn nhiều: tín dụng kỹ thuật số.
PhonePe và Google Pay hiện là hai trong những nền tảng thanh toán kỹ thuật số lớn nhất tại Ấn Độ. Nhưng đối với các doanh nghiệp fintech, thanh toán có thể mới chỉ là bước đầu. Mục tiêu tiếp theo là sử dụng hạ tầng kỹ thuật số, dữ liệu giao dịch và mạng lưới người dùng khổng lồ để đưa các sản phẩm tín dụng đến nhóm khách hàng trước đây khó tiếp cận ngân hàng truyền thống.
Sameer Nigam, nhà sáng lập kiêm CEO PhonePe, cho rằng cơ hội trên thị trường tín dụng nội địa có thể lớn gấp đôi thị trường thanh toán.
Nếu nhận định này trở thành hiện thực, ngành fintech Ấn Độ có thể bước vào một chu kỳ tăng trưởng mới, trong đó dữ liệu và khả năng tiếp cận khách hàng trở thành lợi thế cạnh tranh quan trọng không kém hệ thống thanh toán.
Sau cuộc cách mạng thanh toán, fintech Ấn Độ nhắm tới tín dụng
Trong nhiều năm, Ấn Độ được xem là một trong những thị trường fintech năng động nhất thế giới.
Sự phát triển của UPI đã thay đổi đáng kể cách người dân thanh toán. Người dùng có thể chuyển tiền hoặc thanh toán cho cửa hàng bằng điện thoại mà không cần phụ thuộc nhiều vào tiền mặt như trước đây.
Trong năm tài chính kết thúc vào tháng 3, tổng giá trị giao dịch UPI đạt khoảng 314 nghìn tỷ rupee, tương đương khoảng 3,2 nghìn tỷ USD theo số liệu được nêu trong nguồn.
UPI hiện chiếm hơn 70% tổng số giao dịch thanh toán tại Ấn Độ. PhonePe và Google Pay giữ vị trí dẫn đầu, trong khi Paytm là nền tảng UPI lớn tiếp theo. Một số nền tảng công nghệ và thương mại điện tử khác như WhatsApp Pay và Amazon Pay cũng tham gia thị trường.
Nhưng khi thanh toán kỹ thuật số đã trở nên phổ biến, các fintech bắt đầu đặt câu hỏi lớn hơn: Nếu có thể đưa tiền đến hàng trăm triệu người chỉ bằng một chiếc điện thoại, tại sao không thể đưa tín dụng đến chính những người đó?
Đây chính là nền tảng cho làn sóng fintech tiếp theo.
Khoảng trống tín dụng khổng lồ tại Ấn Độ
Cơ hội của tín dụng kỹ thuật số xuất phát từ một vấn đề rất rõ ràng: một bộ phận lớn dân số và doanh nghiệp nhỏ tại Ấn Độ vẫn chưa được tiếp cận đầy đủ với tín dụng chính thức.
Theo báo cáo Deloitte được đề cập trong nguồn, chỉ khoảng 15% người trưởng thành tại Ấn Độ tiếp cận được tín dụng chính thức, thấp hơn mức trung bình toàn cầu khoảng 24%.
Đáng chú ý hơn, hơn 85% doanh nghiệp siêu nhỏ, nhỏ và vừa được cho là vẫn phụ thuộc vào các nguồn tài chính phi chính thức.
Điều này tạo ra khoảng trống rất lớn.
Đối với ngân hàng truyền thống, việc đánh giá một khách hàng chưa có lịch sử tín dụng đầy đủ có thể tốn nhiều thời gian và chi phí. Các khoản vay nhỏ cũng không phải lúc nào đủ hấp dẫn để bù đắp chi phí thẩm định, xử lý hồ sơ và quản lý khoản vay.
Fintech có một lợi thế khác.
Họ đã có sẵn ứng dụng, mạng lưới người dùng và dữ liệu giao dịch. Nếu các dữ liệu này được sử dụng đúng cách và tuân thủ quy định, doanh nghiệp có thể đánh giá khả năng trả nợ của khách hàng nhanh hơn.
Đây là lý do tín dụng số đang trở thành mục tiêu chiến lược của nhiều công ty fintech Ấn Độ.
UPI có thể trở thành đường ống mới cho tín dụng
Một trong những ý tưởng đáng chú ý nhất là kết hợp tín dụng với chính hệ thống thanh toán UPI.
Nếu thanh toán kỹ thuật số là nơi dòng tiền được ghi nhận, tín dụng kỹ thuật số có thể trở thành lớp dịch vụ tiếp theo nằm trên cùng hạ tầng đó.
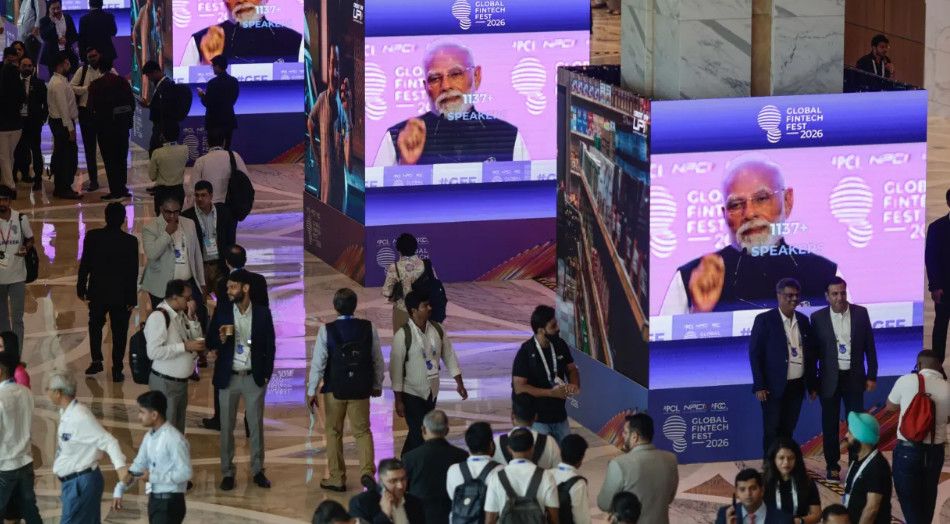
Tại Global Fintech Fest ở Mumbai, BharatPe đã giới thiệu BharatPe Flex, một sản phẩm cung cấp hạn mức tín dụng được phê duyệt trước lên tới 60.000 rupee cho người dùng thực hiện các giao dịch UPI tại những điểm bán hàng trực tuyến và ngoại tuyến.
Mô hình này cho thấy fintech không nhất thiết phải yêu cầu khách hàng đến ngân hàng, nộp hồ sơ giấy tờ rồi chờ phê duyệt.
Thay vào đó, hạn mức tín dụng có thể xuất hiện trực tiếp trong hệ sinh thái thanh toán mà khách hàng đã sử dụng.
Nalin Negi, CEO BharatPe, cho rằng cơ hội lớn nằm ở việc giúp người tiêu dùng tiếp cận tín dụng chính thức dễ dàng hơn.
Đây là thay đổi quan trọng về trải nghiệm.
Một người đã sử dụng ví điện tử hoặc UPI hàng ngày có thể không cảm thấy mình đang “đi vay ngân hàng” theo cách truyền thống. Tín dụng trở thành một chức năng được tích hợp vào hoạt động thanh toán.
Dữ liệu giao dịch trở thành tài sản quan trọng
Một trong những yếu tố làm thay đổi cuộc chơi tín dụng chính là dữ liệu.
Khi một người thường xuyên thanh toán bằng UPI, mua hàng trên thương mại điện tử hoặc sử dụng các dịch vụ kỹ thuật số, họ tạo ra một lượng dữ liệu nhất định về hành vi tài chính.
Fintech có thể kết hợp nhiều loại dữ liệu để xây dựng mô hình đánh giá rủi ro.
Trong đó có dữ liệu giao dịch UPI, lịch sử mua hàng trên các nền tảng thương mại điện tử và một số dữ liệu liên quan đến khu vực địa lý.
Vipin V., giám đốc điều hành kiêm đối tác tại BCG, cho rằng sự mở rộng của thanh toán và dịch vụ kỹ thuật số đang tạo ra nhiều dữ liệu hơn về khách hàng. Những dữ liệu này có thể hỗ trợ đánh giá rủi ro đối với các nhóm khách hàng trước đây chưa được phục vụ đầy đủ.
Ví dụ, một khách hàng không có lịch sử vay ngân hàng dài có thể vẫn có lịch sử giao dịch ổn định.
Một chủ cửa hàng nhỏ có thể chưa từng nhận khoản vay doanh nghiệp chính thức, nhưng dữ liệu bán hàng và dòng tiền kỹ thuật số có thể cung cấp thêm thông tin về hoạt động kinh doanh.
Đó chính là nơi fintech có thể tạo ra lợi thế.
Tuy nhiên, dữ liệu không đồng nghĩa với việc mọi khách hàng đều có thể được cấp tín dụng. Việc sử dụng dữ liệu để chấm điểm tín dụng vẫn phải đi kèm kiểm soát rủi ro, bảo mật thông tin và tuân thủ quy định.
Tín dụng kỹ thuật số không chỉ dành cho người tiêu dùng
Cơ hội của thị trường này không dừng ở các khoản vay tiêu dùng nhỏ.
Các doanh nghiệp siêu nhỏ và doanh nghiệp nhỏ cũng là nhóm khách hàng tiềm năng rất lớn.
Một cửa hàng nhỏ có thể cần vốn lưu động để nhập hàng, thanh toán nhà cung cấp hoặc mở rộng kinh doanh. Vấn đề là khoản vay vài chục nghìn rupee hoặc một khoản tín dụng ngắn hạn có thể không phải sản phẩm mà ngân hàng truyền thống ưu tiên.
Fintech có thể lấp khoảng trống này bằng các khoản vay nhỏ, xử lý nhanh và được đánh giá dựa trên dữ liệu kỹ thuật số.
Trong bài phát biểu tại Global Fintech Fest, Thủ tướng Ấn Độ Narendra Modi cũng kêu gọi các công ty fintech thúc đẩy tín dụng và nguồn vốn cho các doanh nghiệp siêu nhỏ và nhỏ.
Quan điểm này phản ánh một mục tiêu rộng hơn của nền kinh tế Ấn Độ: đưa số hóa từ thanh toán sang tài chính doanh nghiệp.
Nếu doanh nghiệp nhỏ tiếp cận vốn dễ hơn, khả năng mở rộng hoạt động, tuyển dụng và đầu tư cũng có thể được cải thiện.
Amazon Pay nhìn thấy cơ hội từ hệ sinh thái thương mại điện tử
Amazon Pay cũng đang đặt tín dụng kỹ thuật số vào vị trí quan trọng trong chiến lược tại Ấn Độ.
Nền tảng này có lợi thế đặc biệt khi sở hữu hệ sinh thái thương mại điện tử với lượng lớn người tiêu dùng và người bán.
Theo thông tin được cung cấp, Amazon Pay hiện có hơn 10 triệu khách hàng tại Ấn Độ sử dụng dịch vụ “trả sau”.
Vikas Bansal, CEO Amazon Pay, đánh giá tín dụng kỹ thuật số là một cơ hội lớn cho ngành fintech và cho biết công ty muốn mở rộng tín dụng tiêu dùng trên toàn hệ sinh thái.
Điều này cho thấy cuộc cạnh tranh tín dụng có thể không chỉ diễn ra giữa fintech và ngân hàng.
Các công ty thương mại điện tử cũng có động lực tham gia bởi họ đã sở hữu một lượng dữ liệu lớn về hành vi mua sắm.
Một người thường xuyên mua hàng, thanh toán đúng hạn và sử dụng nền tảng có thể trở thành khách hàng tiềm năng cho những sản phẩm tín dụng phù hợp.
Thành phố nhỏ có thể trở thành động lực tăng trưởng mới
Một điểm đáng chú ý khác là nhu cầu tín dụng kỹ thuật số không chỉ tập trung ở Mumbai, Delhi hay Bengaluru.
Theo nghiên cứu do Amazon Pay công bố, các thành phố như Coimbatore, Surat, Nagpur, Indore, Prayagraj, Ranchi, Ghaziabad và Ludhiana nằm trong nhóm có mức độ sử dụng tín dụng kỹ thuật số đáng chú ý.
Điều này có ý nghĩa lớn đối với chiến lược mở rộng của fintech.
Nếu các dịch vụ tài chính số chỉ tập trung tại những trung tâm kinh tế lớn, thị trường sẽ nhanh chóng gặp giới hạn. Ngược lại, nếu smartphone, UPI và thương mại điện tử tiếp tục mở rộng tới các thành phố nhỏ hơn, fintech có thể tiếp cận một lượng khách hàng khổng lồ.
Đặc biệt, những người chưa có lịch sử tín dụng ngân hàng đầy đủ có thể trở thành nhóm khách hàng quan trọng của các sản phẩm tài chính số.
Nhưng tín dụng số cũng đi kèm rủi ro
Tiềm năng lớn không có nghĩa thị trường tín dụng kỹ thuật số hoàn toàn không có rủi ro.
Khi việc vay tiền trở nên quá dễ dàng, nguy cơ người dùng vay vượt khả năng trả nợ cũng tăng lên.
Đặc biệt, những khoản vay nhỏ được phê duyệt nhanh có thể tạo cảm giác rằng tín dụng là một phần bình thường của tiêu dùng hàng ngày.
Với fintech, bài toán không chỉ là tăng số lượng khoản vay.
Quan trọng hơn là kiểm soát chất lượng tín dụng, tỷ lệ nợ xấu, khả năng trả nợ và cách người dùng sử dụng khoản vay.
Nếu mô hình chấm điểm tín dụng dựa quá nhiều vào dữ liệu hành vi mà không đánh giá đầy đủ thu nhập và nghĩa vụ tài chính, rủi ro có thể tích tụ nhanh chóng.
Do đó, bước chuyển từ thanh toán sang tín dụng sẽ đòi hỏi fintech phải trưởng thành hơn về quản trị rủi ro.
Vì sao thị trường tín dụng có thể lớn gấp đôi thanh toán?
Nhận định của PhonePe rằng thị trường tín dụng có thể lớn gấp đôi thanh toán phản ánh một khác biệt quan trọng.
Thanh toán chủ yếu tạo ra doanh thu từ mỗi giao dịch hoặc từ các dịch vụ liên quan đến giao dịch.
Trong khi đó, tín dụng tạo ra nhiều lớp giá trị hơn thông qua lãi suất, phí dịch vụ và các sản phẩm tài chính bổ sung.
Quan trọng hơn, một khách hàng có thể sử dụng tín dụng nhiều lần trong năm.
Nếu fintech có thể xây dựng được hệ thống đánh giá rủi ro hiệu quả và duy trì tỷ lệ nợ xấu ở mức kiểm soát được, tín dụng có thể trở thành nguồn doanh thu lớn hơn đáng kể so với thanh toán.
Nhưng điều này cũng có nghĩa rủi ro lớn hơn.
Một ứng dụng thanh toán gặp sự cố có thể ảnh hưởng đến trải nghiệm khách hàng. Một nền tảng tín dụng quản lý rủi ro kém có thể phải đối mặt với những khoản nợ xấu rất lớn.
Vì vậy, quy mô cơ hội và quy mô rủi ro sẽ cùng tăng.
Ấn Độ đang bước sang giai đoạn fintech thứ hai
Cuộc cách mạng UPI đã chứng minh rằng hạ tầng kỹ thuật số có thể thay đổi hành vi tài chính của hàng trăm triệu người.
Giai đoạn tiếp theo có thể là biến hạ tầng thanh toán đó thành nền tảng cho tín dụng.
PhonePe, Google Pay, BharatPe, Amazon Pay và nhiều fintech khác đang có những lợi thế khác nhau về người dùng, dữ liệu và hệ sinh thái.
Nếu thanh toán là bước đầu tiên giúp fintech tiếp cận khách hàng, tín dụng có thể là bước tiếp theo giúp các doanh nghiệp này kiếm tiền từ chính hệ sinh thái đó.
Thị trường Ấn Độ đặc biệt hấp dẫn bởi khoảng trống tín dụng vẫn còn lớn, doanh nghiệp nhỏ có nhu cầu vốn và hàng trăm triệu người đang ngày càng quen thuộc với thanh toán kỹ thuật số.
Tuy nhiên, thành công cuối cùng sẽ không chỉ phụ thuộc vào việc fintech có thể cấp bao nhiêu khoản vay.
Nó sẽ phụ thuộc vào việc các công ty này có thể xây dựng một hệ thống tín dụng vừa nhanh, vừa thuận tiện, vừa kiểm soát được rủi ro hay không.
Nếu làm được điều đó, Ấn Độ có thể chứng kiến một làn sóng fintech mới: từ “thanh toán cho mọi người” sang “tín dụng cho những người trước đây khó tiếp cận vốn”.
Câu hỏi về thị trường tài chính Fintech Ấn Độ
Vì sao fintech Ấn Độ chuyển từ thanh toán sang tín dụng?
Sau khi thanh toán kỹ thuật số và UPI phát triển mạnh, các fintech đã sở hữu lượng người dùng lớn và nguồn dữ liệu giao dịch phong phú. Tín dụng là thị trường tiếp theo có tiềm năng doanh thu lớn hơn.
UPI có vai trò gì trong tín dụng kỹ thuật số?
UPI tạo ra một hạ tầng thanh toán kỹ thuật số quy mô lớn. Dữ liệu giao dịch có thể hỗ trợ fintech đánh giá hành vi tài chính và thiết kế các sản phẩm tín dụng phù hợp hơn, bên cạnh các nguồn dữ liệu khác và yêu cầu tuân thủ pháp luật.
Ai là những công ty lớn trong hệ sinh thái thanh toán Ấn Độ?
PhonePe và Google Pay là hai nền tảng UPI lớn nhất được đề cập trong nội dung nguồn. Paytm cũng là một nền tảng quan trọng, bên cạnh các dịch vụ như Amazon Pay và WhatsApp Pay.
Tại sao doanh nghiệp nhỏ là nhóm khách hàng quan trọng?
Các doanh nghiệp siêu nhỏ và nhỏ thường cần những khoản vốn lưu động có quy mô nhỏ và giải ngân nhanh, trong khi đây có thể là phân khúc chưa được ngân hàng truyền thống phục vụ đầy đủ.
Tín dụng kỹ thuật số có rủi ro gì?
Rủi ro lớn nhất là người dùng vay vượt khả năng trả nợ và các công ty fintech đánh giá sai chất lượng tín dụng. Vì vậy, mở rộng cho vay phải đi cùng quản trị rủi ro, bảo mật dữ liệu và tuân thủ quy định.
Thị trường tín dụng có thực sự lớn gấp đôi thị trường thanh toán?
Đây là nhận định được Sameer Nigam, nhà sáng lập và CEO PhonePe, đưa ra về tiềm năng thị trường. Con số thực tế còn phụ thuộc vào tốc độ mở rộng tín dụng, khả năng kiểm soát nợ xấu, quy định và hành vi của người tiêu dùng.
Theo dõi những diễn biến fintech và tài chính quốc tế mới nhất
Từ fintech, thanh toán số, ngân hàng, tín dụng, tiền điện tử đến những thay đổi công nghệ đang tác động tới nền kinh tế toàn cầu, Điểm Tin Nhanh liên tục cập nhật những thông tin đáng chú ý.
Đọc thêm các bài phân tích chuyên sâu để hiểu rõ hơn về dòng vốn, công nghệ tài chính, thị trường quốc tế và những xu hướng có thể định hình nền kinh tế trong những năm tới.
Đọc tin tài chính mới nhất