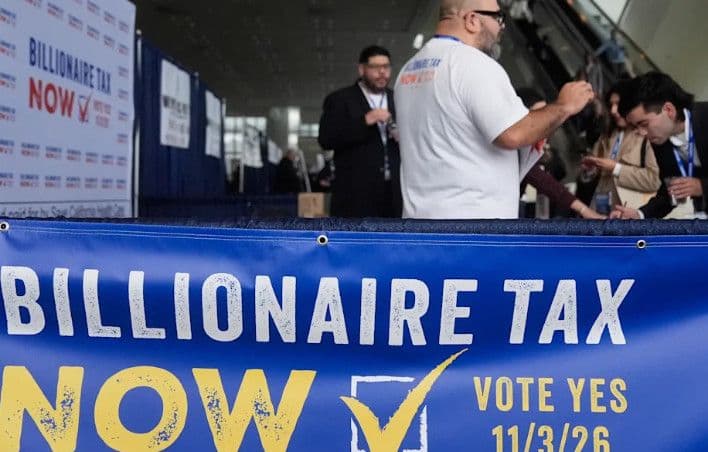
Dự luật đánh thuế tài sản tỷ phú tại California đang trở thành tâm điểm tranh luận về công bằng thuế, nguồn lực cho hệ thống y tế và nguy cơ dòng vốn dịch chuyển khỏi một trong những trung tâm kinh tế lớn nhất nước Mỹ. Theo nội dung đề xuất, Dự luật 40 sẽ áp dụng mức thuế một lần 5% đối với tài sản ròng của những tỷ phú đủ điều kiện cư trú tại bang, với thời điểm xác định đối tượng chịu thuế là ngày 1/1/2026 và kế hoạch thu thuế vào năm 2027.
Sáng kiến này do công đoàn nhân viên y tế Service Employees International Union–United Healthcare Workers West (SEIU-UHW) thúc đẩy, với mục tiêu bổ sung nguồn lực cho bệnh viện, phòng khám, việc làm trong ngành chăm sóc sức khỏe, giáo dục công lập và các chương trình hỗ trợ lương thực.
Tuy nhiên, đề xuất cũng vấp phải sự phản đối từ một bộ phận giới doanh nghiệp, nhà đầu tư và các tổ chức nghiên cứu chính sách thuế. Những người chỉ trích cảnh báo rằng mức thuế cao đối với tài sản chưa được chuyển thành tiền mặt có thể buộc các nhà sáng lập công ty phải bán cổ phần, làm giảm sức hấp dẫn của California đối với giới đầu tư và gây thất thu các nguồn thuế khác nếu người giàu chuyển sang bang khác.
Theo nội dung bài viết gốc, cử tri California dự kiến bỏ phiếu về Dự luật 40 vào ngày 3/11, cùng hai sáng kiến cạnh tranh là Dự luật 41 và Dự luật 42. Kết quả của cuộc bỏ phiếu có thể quyết định tương lai của đề xuất thuế tài sản và mở ra cuộc tranh luận rộng hơn về cách chính quyền bang cân bằng giữa nhu cầu ngân sách với khả năng duy trì môi trường kinh doanh cạnh tranh.
Lưu ý về thời điểm: Bài viết phản ánh nội dung và các dự báo trong tài liệu gốc. Tình trạng pháp lý cuối cùng, nội dung chính thức trên lá phiếu và kết quả bầu cử cần được đối chiếu với nguồn chính thức của California.
1. Dự luật 40 quy định những gì?
Dự luật 40, còn được gọi là Đạo luật Thuế Tỷ phú California, đề xuất áp dụng mức thuế một lần 5% đối với tài sản ròng của những cá nhân và quỹ tín thác đủ điều kiện theo quy định.
Theo phân tích của Văn phòng Phân tích Lập pháp California (LAO), đối tượng chịu thuế là những tỷ phú cư trú tại California vào ngày 1/1/2026. Khoản thuế dự kiến đến hạn vào năm 2027. Người nộp thuế có thể lựa chọn thanh toán trong vòng năm năm, nhưng phải chịu khoản phí hoãn nộp hằng năm 7,5% trên số dư chưa thanh toán.
Điểm khác biệt quan trọng của đề xuất nằm ở cơ sở tính thuế. Thay vì chỉ đánh thuế thu nhập phát sinh trong một năm, Dự luật 40 hướng đến giá trị tài sản ròng, tức tổng giá trị tài sản thuộc sở hữu sau khi trừ các khoản nợ theo quy định.
Điều này có thể tạo ra nghĩa vụ thuế lớn ngay cả khi tài sản của một cá nhân chủ yếu nằm trong cổ phiếu hoặc phần vốn góp chưa được bán để chuyển thành tiền mặt.
Những tài sản nào có thể bị đánh thuế?
Theo nội dung đề xuất, các nhóm tài sản thuộc phạm vi xem xét có thể bao gồm:
- Cổ phần và phần vốn góp trong doanh nghiệp.
- Chứng khoán và các khoản đầu tư tài chính.
- Tài sản sưu tầm.
- Quyền sở hữu trí tuệ và những tài sản khác thuộc phạm vi luật định.
Bất động sản, lương hưu và một số tài khoản hưu trí được loại trừ theo các điều kiện cụ thể của đề xuất. Cách xác định giá trị tài sản, các khoản nợ được khấu trừ và những trường hợp đặc biệt sẽ ảnh hưởng trực tiếp đến nghĩa vụ thuế của từng cá nhân.
Do phần lớn tài sản của nhiều tỷ phú công nghệ nằm trong cổ phần doanh nghiệp, việc định giá tài sản chưa niêm yết hoặc cổ phần có tính thanh khoản thấp có thể trở thành vấn đề gây tranh cãi. Một người có thể sở hữu tài sản trị giá hàng tỷ USD trên giấy tờ nhưng không có sẵn lượng tiền mặt tương ứng để thanh toán thuế.
Ai sẽ phải nộp thuế?
Theo bài viết gốc, dữ liệu của công ty phân tích tài sản Altrata được dẫn lại bởi The Wall Street Journal ước tính có khoảng 255 người nộp thuế đủ điều kiện.
Tuy nhiên, số lượng cuối cùng phụ thuộc vào cách xác định nơi cư trú, giá trị tài sản ròng và những quy định cụ thể trong luật. Các ước tính của những tổ chức khác có thể thấp hơn; chiến dịch vận động ủng hộ dự luật mô tả nhóm đối tượng là hơn 200 người có tổng tài sản khoảng 2.000 tỷ USD.
2. California kỳ vọng thu được bao nhiêu tiền?
Một trong những mục tiêu chính của Dự luật 40 là tạo nguồn ngân sách bổ sung để duy trì các dịch vụ công trong bối cảnh hệ thống y tế California đối mặt với nguy cơ thiếu hụt nguồn tài trợ.
Theo trang vận động ủng hộ dự luật, khoản thuế có thể mang lại khoảng 100 tỷ USD trong vòng năm năm. SEIU-UHW cho rằng những thay đổi trong tài trợ y tế liên bang có thể khiến California mất gần 100 tỷ USD nguồn lực chăm sóc sức khỏe trong cùng giai đoạn.
Tuy nhiên, con số 100 tỷ USD là ước tính của bên vận động, không phải khoản thu chắc chắn mà chính quyền bang đã xác nhận.
LAO đánh giá nguồn thu có thể lên tới hàng chục tỷ USD, phân bổ trong nhiều năm. Cơ quan này cũng cảnh báo California có thể mất một phần nguồn thu thuế thu nhập hiện hữu nếu một số tỷ phú rời bang. Mức giảm thu thuế thu nhập được ước tính có thể dưới 1 tỷ USD mỗi năm.
Sự khác biệt giữa các ước tính cho thấy kết quả tài chính thực tế sẽ phụ thuộc vào nhiều yếu tố: giá trị tài sản được xác định, khả năng thu thuế, phản ứng của người nộp thuế và những thay đổi trong hành vi cư trú, đầu tư.
Tiền thuế sẽ được sử dụng vào đâu?
Theo phân tích chính thức của LAO, phần lớn nguồn thu từ Dự luật 40 phải được dành cho các dịch vụ chăm sóc sức khỏe công cộng. Cụ thể, 90% nguồn thu được yêu cầu phân bổ cho các dịch vụ y tế; phần còn lại dành cho giáo dục, hỗ trợ lương thực và chi phí quản lý thuế.
Các mục tiêu được những người ủng hộ nhấn mạnh bao gồm:
- Duy trì hoạt động của bệnh viện, phòng cấp cứu, phòng khám, viện dưỡng lão và dịch vụ chăm sóc tại nhà.
- Hỗ trợ việc làm trong ngành chăm sóc sức khỏe.
- Góp phần duy trì phạm vi bảo hiểm y tế và giảm áp lực chi phí.
- Bổ sung kinh phí cho giáo dục công lập từ mầm non đến lớp 14, bao gồm các chương trình tại trường cao đẳng cộng đồng.
- Hỗ trợ những chương trình cung cấp thực phẩm cho người dân có hoàn cảnh khó khăn.
Những người ủng hộ cho rằng đây là cách chuyển một phần tài sản tập trung ở nhóm siêu giàu thành nguồn lực phục vụ nhu cầu thiết yếu của cộng đồng. Tuy nhiên, hiệu quả thực tế sẽ phụ thuộc vào cách phân bổ ngân sách, khả năng triển khai và mức độ đáp ứng nhu cầu của các cơ sở y tế.
3. Vì sao công đoàn SEIU-UHW thúc đẩy thuế tỷ phú?
SEIU-UHW là lực lượng đứng sau chiến dịch vận động đánh thuế tài sản tỷ phú tại California. Công đoàn cho rằng việc cắt giảm tài trợ y tế liên bang có thể khiến các bệnh viện và phòng khám thiếu kinh phí, giảm dịch vụ hoặc phải đóng cửa, đồng thời làm gia tăng nguy cơ mất việc làm.
Theo lập luận của tổ chức này, nguồn thu từ Dự luật 40 sẽ giúp bù đắp một phần khoảng trống ngân sách, duy trì hoạt động của các cơ sở chăm sóc sức khỏe và bảo vệ khả năng tiếp cận dịch vụ của người dân.
Một luận điểm khác của phe ủng hộ liên quan đến sự khác biệt giữa thu nhập và tài sản. Các tỷ phú có thể sở hữu cổ phần doanh nghiệp với giá trị rất lớn nhưng không bán cổ phần trong năm đó. Vì vậy, thu nhập chịu thuế phát sinh có thể thấp hơn nhiều so với mức tăng tài sản.
Viện Chính sách Thuế và Kinh tế (ITEP), tổ chức nghiên cứu theo khuynh hướng cấp tiến, cho rằng đánh thuế tài sản có thể giải quyết một phần bất bình đẳng trong hệ thống thuế, bởi những người giàu nhất có khả năng tích lũy tài sản mà không cần hiện thực hóa phần lớn khoản tăng giá thành thu nhập chịu thuế.
Theo quan điểm này, việc yêu cầu nhóm siêu giàu đóng góp thêm sẽ giúp phân bổ gánh nặng tài chính công bằng hơn, đặc biệt khi các chương trình y tế và hỗ trợ xã hội đang chịu sức ép ngân sách.
Dù vậy, hiệu quả của chính sách vẫn là chủ đề gây tranh luận. Một khoản thu lớn trong thời gian ngắn có thể hỗ trợ ngân sách trước mắt, nhưng chưa chắc tạo ra nguồn thu ổn định cho những năm tiếp theo.
4. Vì sao giới doanh nghiệp và các tỷ phú phản đối?
Phe phản đối cho rằng thuế tài sản 5% có thể tạo ra những hệ quả vượt xa số tiền mà chính quyền California dự kiến thu được. Trọng tâm của tranh luận là liệu một khoản thuế đánh vào giá trị tài sản, thay vì thu nhập thực nhận, có thể khiến các doanh nghiệp và nhà đầu tư thay đổi kế hoạch kinh doanh hay không.
Nguy cơ phải bán cổ phần để trả thuế
Theo Tax Foundation, tổ chức nghiên cứu chính sách thuế có khuynh hướng bảo thủ, cách thiết kế dự luật có thể tạo ra nghĩa vụ thuế lớn đối với những nhà sáng lập doanh nghiệp sở hữu phần lớn tài sản dưới dạng cổ phần.
Trong trường hợp cổ phiếu chưa được bán, người nộp thuế có thể phải tìm nguồn tiền bằng cách bán cổ phần, vay vốn hoặc sử dụng những tài sản có tính thanh khoản cao hơn. Nếu phải bán một lượng cổ phần đáng kể, nhà sáng lập có nguy cơ giảm tỷ lệ sở hữu và ảnh hưởng đến quyền kiểm soát doanh nghiệp.
Tax Foundation từng đưa ra ví dụ về Tony Xu, nhà sáng lập DoorDash, với ước tính nghĩa vụ thuế có thể lên tới 4,17 tỷ USD theo cách tính mà tổ chức này phân tích. Đây là một ước tính của bên phản đối, không phải số thuế cuối cùng đã được cơ quan chức năng xác định.
California có thể mất các doanh nhân giàu có?
Một trong những cảnh báo lớn nhất là nguy cơ các tỷ phú chuyển nơi cư trú sang bang khác trước hoặc sau khi chính sách được áp dụng.
California là nơi đặt trụ sở của nhiều doanh nghiệp công nghệ lớn, đồng thời tập trung một lượng đáng kể vốn đầu tư, nhân lực trình độ cao và hoạt động khởi nghiệp. Nếu các nhà sáng lập hoặc nhà đầu tư dịch chuyển, tác động có thể không chỉ giới hạn ở nguồn thu thuế tài sản mà còn ảnh hưởng đến các khoản thuế thu nhập và hoạt động kinh tế liên quan.
Thống đốc Gavin Newsom cũng nằm trong nhóm phản đối đề xuất này, với lo ngại rằng chính sách có thể khuyến khích dòng vốn và nhân lực giàu kinh nghiệm rời khỏi bang.
Tuy nhiên, cần phân biệt giữa việc một tỷ phú thay đổi nơi cư trú và việc doanh nghiệp chuyển toàn bộ hoạt động kinh doanh. Hai quyết định này không nhất thiết diễn ra đồng thời, và mức độ ảnh hưởng đến ngân sách còn phụ thuộc vào nhiều yếu tố khác.
Dự báo thất thu hàng chục tỷ USD có cơ sở đến đâu?
Viện Hoover, tổ chức nghiên cứu có khuynh hướng bảo thủ, cho rằng tác động tổng thể của thuế tài sản có thể khiến California thiệt hại khoảng 25 tỷ USD khi tính cả khoản thu thuế khác bị mất do người giàu rời bang.
Tổ chức này cũng đưa ra ước tính nguồn thu từ thuế tài sản có thể chỉ đạt khoảng 40 tỷ USD, thấp hơn đáng kể so với mức 100 tỷ USD mà phe ủng hộ dự kiến.
Các con số này thể hiện một kịch bản phân tích của bên phản đối, không phải kết quả đã được xác nhận. Dù vậy, chúng nêu bật một câu hỏi quan trọng: một chính sách có thể thu được bao nhiêu tiền trên danh nghĩa và bao nhiêu tiền thực sự còn lại sau khi tính đến chi phí quản lý, thay đổi hành vi và những nguồn thu ngân sách bị ảnh hưởng?
5. Mark Zuckerberg, Larry Page và Sergey Brin có thể chịu tác động ra sao?
Đề xuất thuế tài sản đang thu hút sự chú ý vì có khả năng ảnh hưởng đến một số nhân vật giàu có nhất trong ngành công nghệ Mỹ.
Theo tài liệu được bài viết gốc dẫn lại, một hồ sơ pháp lý của Meta ngày 21/10 cho biết Mark Zuckerberg đã trao đổi với một ủy ban đặc biệt của hội đồng quản trị về khả năng chuyển khỏi California để tránh nghĩa vụ thuế nếu dự luật được thông qua.
Thông tin cập nhật từ Associated Press ngày 23/10/2026 cho biết Zuckerberg đã đạt được thỏa thuận với hội đồng quản trị Meta về một loại cổ phiếu không có quyền biểu quyết, giúp ông có thêm phương án trang trải nghĩa vụ thuế tiềm tàng mà vẫn duy trì quyền kiểm soát công ty. Thỏa thuận cũng gắn với cam kết tiếp tục cư trú tại California trong tám năm, trừ những trường hợp bất khả kháng được nêu trong thỏa thuận.
Diễn biến này cho thấy đề xuất thuế không chỉ là vấn đề chính sách công mà còn có thể tác động đến cấu trúc sở hữu và kế hoạch tài chính của các nhà sáng lập doanh nghiệp.
Trong khi đó, Larry Page và Sergey Brin, hai nhà đồng sáng lập Google, được cho là đã thực hiện những bước đi nhằm giảm sự gắn bó với California khi đề xuất thuế trở thành vấn đề chính trị. Tuy nhiên, không nên khẳng định việc thay đổi nơi cư trú của họ hoàn toàn xuất phát từ chính sách thuế nếu chưa có xác nhận trực tiếp.
Điểm đáng chú ý là những người sở hữu phần lớn tài sản dưới dạng cổ phần có thể phải cân nhắc giữa việc duy trì quyền kiểm soát doanh nghiệp, huy động tiền mặt và thay đổi nơi cư trú. Đây là bài toán phức tạp hơn nhiều so với việc đơn thuần so sánh mức thuế giữa các bang.
6. Dự luật 41 và 42 có thể ngăn thuế tỷ phú như thế nào?
Cuộc bỏ phiếu ngày 3/11/2026 không chỉ xoay quanh Dự luật 40. Hai sáng kiến khác trên cùng lá phiếu có thể ảnh hưởng trực tiếp đến khả năng thực thi thuế tài sản.
Dự luật 40: Thuế tài sản một lần 5%
Đề xuất đánh thuế một lần đối với tài sản ròng của những tỷ phú đủ điều kiện, với phần lớn nguồn thu dành cho chăm sóc sức khỏe công cộng.
Dự luật 41: Quy định về thuế đặc biệt và giới hạn chi tiêu
Đề xuất thay đổi cơ chế giám sát các chương trình được tài trợ bằng thuế đặc biệt, bao gồm việc kiểm toán trước và định kỳ đối với một số chương trình. Dự luật cũng liên quan đến quy định giới hạn chi tiêu của bang.
Dự luật 42: Hạn chế thuế tài sản cá nhân mới và thuế hồi tố
Đề xuất cấm một số loại thuế mới của bang đánh vào tài sản cá nhân, bao gồm tài sản tài chính, lợi ích kinh doanh và tài sản trí tuệ; đồng thời hạn chế những loại thuế áp dụng hồi tố theo các điều kiện được quy định.
Theo hướng dẫn cử tri chính thức của California, nếu Dự luật 41 hoặc Dự luật 42 nhận được nhiều phiếu thuận hơn Dự luật 40, Dự luật 40 có thể bị vô hiệu hóa theo cơ chế được quy định đối với các sáng kiến cạnh tranh này.
Điều đó khiến cuộc bỏ phiếu trở nên đặc biệt quan trọng. Cử tri không chỉ quyết định có nên áp thuế tài sản tỷ phú hay không, mà còn lựa chọn giữa những cách tiếp cận khác nhau đối với quyền đánh thuế của chính quyền bang.
Kết quả sẽ phản ánh quan điểm của cử tri về việc ưu tiên nguồn thu bổ sung cho dịch vụ công hay hạn chế khả năng áp đặt các loại thuế tài sản mới.
7. Mỹ có thể áp dụng thuế tài sản tỷ phú trên toàn quốc không?
Tranh luận tại California diễn ra trong bối cảnh một số chính trị gia Mỹ đã đề xuất đánh thuế tài sản ở cấp liên bang.
Thượng nghị sĩ độc lập Bernie Sanders từ bang Vermont từ lâu ủng hộ chính sách tăng nghĩa vụ thuế đối với giới siêu giàu. Cùng với Hạ nghị sĩ Ro Khanna thuộc Đảng Dân chủ, ông đã thúc đẩy đề xuất mang tên Make Billionaires Pay Their Fair Share Act.
Theo nội dung được bài viết gốc đề cập, dự luật liên bang đề xuất đánh thuế 5% mỗi năm đối với khoảng 938 tỷ phú tại Mỹ, thay vì chỉ thu một lần như sáng kiến của California. Tổng nguồn thu dự kiến được ước tính ở mức 4.400 tỷ USD trong vòng 10 năm.
Một nội dung đáng chú ý khác là đề xuất sử dụng nguồn thu để chi trả 3.000 USD cho mỗi người trong các hộ gia đình có thu nhập không quá 150.000 USD trong năm đầu tiên, theo các điều kiện của dự luật.
Tuy nhiên, cần phân biệt rõ đây là một đề xuất lập pháp, không phải chính sách thuế liên bang đã có hiệu lực. Theo thông tin trong bài viết gốc, dự luật đã được chuyển đến các ủy ban của Thượng viện và Hạ viện nhưng chưa có bước tiến tiếp theo.
So với đề xuất của California, một chính sách thuế tài sản toàn quốc sẽ có phạm vi rộng hơn, nhưng cũng đặt ra nhiều câu hỏi về định giá tài sản, khả năng thực thi, phản ứng của nhà đầu tư và tác động đến hoạt động kinh doanh.
Nếu các sáng kiến ở cấp bang và liên bang tiếp tục được thúc đẩy, tranh luận về thuế tài sản có thể trở thành một chủ đề lớn trong chính sách kinh tế Mỹ những năm tới.
8. Thuế tỷ phú California có thể thay đổi môi trường đầu tư ra sao?
Dự luật 40 phản ánh một xung đột chính sách giữa hai mục tiêu: tăng nguồn lực để tài trợ dịch vụ công và duy trì sức hấp dẫn kinh tế đối với các doanh nhân, nhà đầu tư giàu có.
Từ góc độ ngân sách, khoản thu một lần hàng chục tỷ USD có thể tạo dư địa đáng kể để hỗ trợ hệ thống y tế và các chương trình xã hội. Đặc biệt, nếu những khoản cắt giảm tài trợ liên bang gây áp lực lên bệnh viện và bảo hiểm y tế, nguồn tiền bổ sung có thể giúp chính quyền bang duy trì một số dịch vụ thiết yếu.
Tuy nhiên, thuế tài sản cũng có những đặc điểm khác với thuế thu nhập thông thường. Giá trị cổ phần có thể thay đổi mạnh theo thị trường, trong khi nghĩa vụ thuế được tính dựa trên giá trị tài sản tại thời điểm quy định. Điều này có thể tạo ra khó khăn về dòng tiền, nhất là đối với những nhà sáng lập nắm giữ cổ phần chưa niêm yết.
Một rủi ro khác là nguồn thu một lần không bảo đảm khả năng tài trợ lâu dài cho các chương trình có chi phí hoạt động thường xuyên. Bệnh viện, nhân sự y tế và giáo dục cần ngân sách liên tục, trong khi thuế tài sản đề xuất chỉ được thu một lần.
Vì vậy, đánh giá hiệu quả của Dự luật 40 không thể chỉ dựa vào số tiền dự kiến thu được. Cần xem xét đồng thời khả năng thu thuế, chi phí quản lý, tác động đến nguồn thu hiện hữu và cách sử dụng nguồn tiền trong nhiều năm.
Dự luật 40 của California là một trong những đề xuất thuế tài sản gây tranh luận đáng chú ý tại Mỹ trong năm 2026. Với mức thuế một lần 5% đối với tài sản ròng của các tỷ phú đủ điều kiện, sáng kiến hướng đến việc huy động nguồn lực bổ sung cho y tế, giáo dục và hỗ trợ lương thực.
Phe ủng hộ xem đây là biện pháp tăng công bằng thuế và bảo vệ các dịch vụ công trước áp lực ngân sách. Ngược lại, phe phản đối cảnh báo chính sách có thể tạo ra nghĩa vụ thuế lớn đối với tài sản chưa chuyển thành tiền mặt, khuyến khích dịch chuyển vốn và làm suy yếu nguồn thu ngân sách trong dài hạn.
Kết quả bỏ phiếu ngày 3/11/2026 sẽ có ý nghĩa quan trọng đối với tương lai của đề xuất này. Nhưng ngay cả khi Dự luật 40 được thông qua, những câu hỏi về định giá tài sản, thực thi thuế, khả năng duy trì nguồn thu và tác động đến môi trường kinh doanh vẫn cần được theo dõi.
Ở phạm vi rộng hơn, cuộc tranh luận tại California cho thấy bài toán mà nhiều chính quyền đang đối mặt: làm thế nào để yêu cầu nhóm giàu nhất đóng góp nhiều hơn cho xã hội mà vẫn duy trì động lực đầu tư, đổi mới và tạo việc làm.
Nguồn tham khảo:
- Văn phòng Phân tích Lập pháp California (LAO): Phân tích chính thức về Dự luật 40.
- Tổng thư ký bang California: Danh sách các sáng kiến trên lá phiếu năm 2026.
Câu hỏi thường gặp về Dự luật 40 của California
Dự luật 40 là gì?
Dự luật 40 là sáng kiến đề xuất áp dụng thuế tài sản một lần 5% đối với những tỷ phú đủ điều kiện cư trú tại California vào ngày 1/1/2026. Khoản thuế dự kiến đến hạn năm 2027, với lựa chọn thanh toán kéo dài năm năm kèm phí hoãn nộp theo quy định.
Thuế tỷ phú California có đánh vào thu nhập hằng năm không?
Không. Cơ sở tính thuế được đề xuất là tài sản ròng, chứ không chỉ là tiền lương, cổ tức hoặc thu nhập phát sinh trong năm. Vì vậy, cổ phần doanh nghiệp và những khoản đầu tư có thể thuộc phạm vi tính thuế ngay cả khi chủ sở hữu chưa bán tài sản để thu tiền mặt.
Dự luật 40 dự kiến thu được bao nhiêu tiền?
Chiến dịch ủng hộ dự luật ước tính nguồn thu có thể đạt khoảng 100 tỷ USD. Trong khi đó, LAO dự báo tổng nguồn thu có thể ở mức hàng chục tỷ USD trong nhiều năm. Hai con số này là những ước tính khác nhau và không nên được xem là khoản thu chắc chắn.
Vì sao các tỷ phú phản đối đề xuất thuế?
Những người phản đối lo ngại rằng mức thuế 5% trên tài sản ròng có thể buộc một số nhà sáng lập bán cổ phần để có tiền nộp thuế, làm giảm quyền kiểm soát doanh nghiệp hoặc thúc đẩy họ chuyển nơi cư trú sang bang khác. Tuy nhiên, mức độ ảnh hưởng thực tế vẫn phụ thuộc vào cách luật được thực thi và phản ứng của từng người nộp thuế.
Dự luật 41 và 42 có thể khiến Dự luật 40 không có hiệu lực không?
Có. Theo hướng dẫn chính thức của California, nếu một trong hai sáng kiến cạnh tranh nhận được nhiều phiếu thuận hơn Dự luật 40, Dự luật 40 có thể bị vô hiệu hóa theo cơ chế áp dụng cho các đề xuất này.
Mỹ đã áp dụng thuế tài sản tỷ phú trên toàn quốc chưa?
Đề xuất thuế tài sản liên bang được Bernie Sanders và Ro Khanna thúc đẩy là một dự luật riêng. Không nên nhầm lẫn đề xuất này với chính sách đã được ban hành và có hiệu lực trên toàn nước Mỹ.
Cập nhật những chuyển động mới nhất của thị trường công nghệ, trí tuệ nhân tạo, tài chính và kinh tế toàn cầu. Theo dõi các phân tích chuyên sâu để nắm bắt xu hướng, đánh giá cơ hội và nhận diện rủi ro đang định hình thị trường.
Đọc tin mới tại Điểm Tin Nhanh →