AI đang trở thành công nghệ cốt lõi trong hoạt động ngân hàng
Trí tuệ nhân tạo (AI) đang nhanh chóng thay đổi cách các ngân hàng vận hành, đặc biệt trong những lĩnh vực quan trọng như cấp tín dụng, quản lý kho bạc và kiểm soát rủi ro doanh nghiệp. Từ việc phân tích hồ sơ khách hàng, đánh giá khả năng trả nợ đến dự báo biến động tài chính, AI ngày càng tham gia sâu hơn vào quá trình ra quyết định của các tổ chức tài chính.
Một khảo sát mới do FT Longitude phối hợp với SAS và Microsoft thực hiện cho thấy mức độ ứng dụng AI tại các ngân hàng đã đạt đến quy mô đáng kể. Công nghệ này không còn chỉ được sử dụng trong những chương trình thử nghiệm mà đang dần trở thành một phần trong quy trình hoạt động và quản lý của nhiều tổ chức tài chính trên thế giới.
Nghiên cứu được tiến hành trong tháng 6 và tháng 7/2026, với sự tham gia của 300 nhà lãnh đạo phụ trách tín dụng, quản lý kho bạc và quản trị rủi ro tại các ngân hàng thuộc 31 quốc gia.
Kết quả cho thấy 82% ngân hàng được khảo sát hiện sử dụng trí tuệ nhân tạo tạo sinh (genAI), trong khi 41% đã đưa trí tuệ nhân tạo tác nhân (agentic AI) vào quy trình ra quyết định.
Nếu tính cả những công nghệ AI dự đoán truyền thống, chẳng hạn như học máy (Machine Learning – ML), mức độ ứng dụng còn phổ biến hơn. Có tới 299 trong tổng số 300 ngân hàng tham gia khảo sát đang sử dụng AI trong các quyết định liên quan đến tín dụng và rủi ro.
Những con số này phản ánh tốc độ chuyển đổi đáng kể của ngành ngân hàng. AI đang dịch chuyển từ vai trò công cụ hỗ trợ phân tích sang công nghệ có khả năng tác động trực tiếp đến những quyết định kinh doanh quan trọng.
Phần lớn ngân hàng đã vượt qua giai đoạn thử nghiệm AI
Một điểm đáng chú ý trong khảo sát là mức độ triển khai AI không chỉ dừng lại ở việc thử nghiệm công nghệ.
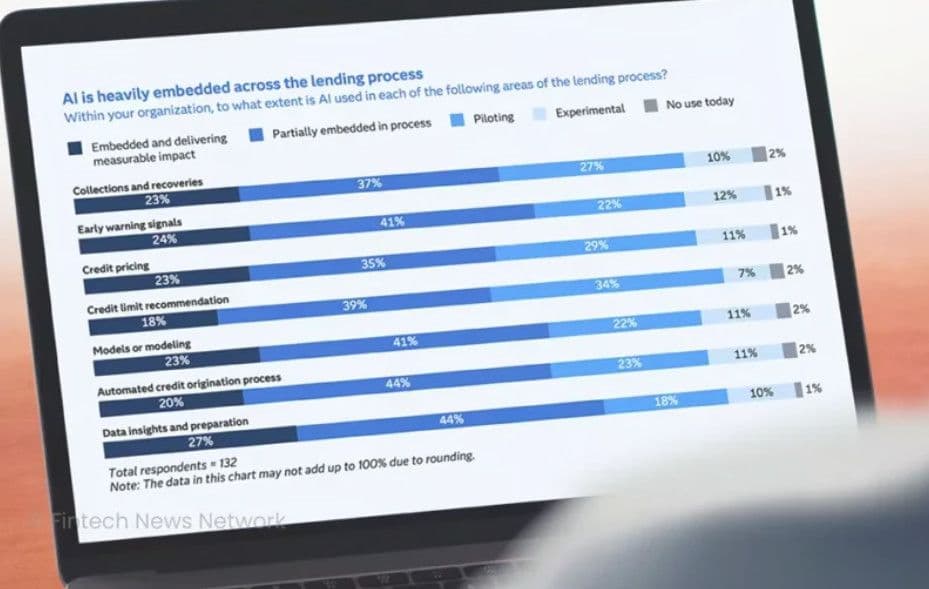
Khoảng 59% người tham gia cho biết tổ chức của họ đã vượt qua giai đoạn thử nghiệm AI. Trong số này, 44% ngân hàng đã triển khai công nghệ ở một mức độ nhất định, trong khi 15% đã tích hợp AI rộng rãi vào quy trình ra quyết định.
Xu hướng này xuất hiện tương đối đồng đều ở ba lĩnh vực chính gồm tín dụng, quản lý kho bạc và quản trị rủi ro doanh nghiệp.
Khi phân tích sâu hơn từng chức năng, nghiên cứu cho thấy gần như tất cả ngân hàng được khảo sát đều sử dụng AI ở một mức độ nào đó trong ít nhất một nửa số quy trình hoạt động được xem xét.
Đối với các quy trình quản lý rủi ro tín dụng chính, trung bình 63% đã tích hợp AI một phần hoặc rộng rãi. Trong khi đó, tỷ lệ này đạt 55% ở lĩnh vực quản lý tài sản nợ và điều tiết rủi ro.
Đây là những nghiệp vụ có vai trò quan trọng đối với khả năng duy trì sự ổn định tài chính của ngân hàng. Việc sử dụng AI có thể giúp tổ chức xử lý lượng dữ liệu lớn, nhận diện những dấu hiệu bất thường và đánh giá rủi ro nhanh hơn so với các phương pháp phân tích thủ công truyền thống.
Trong hoạt động tín dụng, AI có thể hỗ trợ ngân hàng phân tích lịch sử giao dịch, thu nhập, hành vi thanh toán và các yếu tố tài chính khác để đánh giá khả năng trả nợ của khách hàng.
Đối với quản lý kho bạc, công nghệ này có thể hỗ trợ dự báo dòng tiền, theo dõi thanh khoản và đánh giá những thay đổi của thị trường. Trong quản trị rủi ro doanh nghiệp, AI giúp phát hiện các mô hình bất thường, nhận diện nguy cơ và cung cấp thêm dữ liệu cho đội ngũ quản lý.
AI tác động trực tiếp đến quyết định cấp tín dụng và quản lý vốn
Không chỉ hỗ trợ phân tích, AI ngày càng có ảnh hưởng đến những quyết định liên quan trực tiếp đến hoạt động kinh doanh của ngân hàng.
Theo khảo sát, hơn 50% người được hỏi cho biết AI hiện đang định hình hoặc đưa ra các quyết định liên quan đến tín dụng trong những khâu như cấp vốn, quản lý khách hàng và thu hồi nợ.
Điều này cho thấy công nghệ đang được ứng dụng xuyên suốt vòng đời tín dụng, từ thời điểm khách hàng đề nghị vay vốn cho đến quá trình quản lý khoản vay và thu hồi các khoản nợ.
Trong khâu cấp tín dụng, hệ thống AI có thể xử lý nhiều loại dữ liệu để hỗ trợ đánh giá hồ sơ và xác định mức độ rủi ro. Trong giai đoạn quản lý khách hàng, công nghệ có thể giúp ngân hàng nhận diện những thay đổi trong hành vi tài chính và đưa ra các phương án chăm sóc phù hợp.
Ở hoạt động thu hồi nợ, AI có thể hỗ trợ phân loại khách hàng, dự đoán khả năng thanh toán và xác định chiến lược tiếp cận phù hợp hơn.
Tuy nhiên, mức độ ứng dụng AI trong quản lý vốn và cơ cấu danh mục đầu tư vẫn thấp hơn so với các hoạt động tín dụng. Dù vậy, hơn 40% ngân hàng tham gia khảo sát cho biết đã sử dụng công nghệ này trong những lĩnh vực trên.
Khoảng cách về mức độ ứng dụng cho thấy các ngân hàng đang ưu tiên triển khai AI ở những nghiệp vụ có thể nhìn thấy lợi ích trực tiếp, trong khi các quyết định liên quan đến chiến lược vốn và danh mục đầu tư vẫn đòi hỏi sự thận trọng cao hơn.
Quản trị AI đang tụt hậu so với tốc độ ứng dụng
Mặc dù AI ngày càng được triển khai rộng rãi, nghiên cứu của FT Longitude, SAS và Microsoft cũng chỉ ra một vấn đề đáng quan tâm: năng lực quản trị công nghệ đang phát triển chậm hơn tốc độ ứng dụng.
Chỉ 18% ngân hàng được khảo sát duy trì các quy trình quản trị AI đã được tích hợp và vận hành đầy đủ. Điều này đồng nghĩa phần lớn tổ chức vẫn chưa xây dựng được một hệ thống quản trị AI toàn diện tương xứng với mức độ sử dụng công nghệ.
Đáng chú ý, 26% ngân hàng chưa có chính sách chuyên biệt về rủi ro mô hình AI. Đây là một khoảng trống đáng kể bởi các mô hình trí tuệ nhân tạo có thể tạo ra kết quả sai lệch, thay đổi hiệu suất hoặc đưa ra quyết định không phù hợp khi dữ liệu đầu vào và điều kiện thị trường biến động.
Khả năng giám sát mô hình cũng là một điểm yếu. Chỉ 19% tổ chức có thể theo dõi sự thay đổi của mô hình AI theo thời gian thực.
Trong khi đó, 42% ngân hàng chưa xác định rõ các cơ chế dừng khẩn cấp, hay còn gọi là “công tắc tắt”, để vô hiệu hóa những mô hình AI vượt quá giới hạn đã được thiết lập trước.
Việc thiếu cơ chế kiểm soát này có thể tạo ra rủi ro nếu hệ thống AI hoạt động sai lệch hoặc đưa ra các quyết định không phù hợp. Đối với ngân hàng, những sai sót như vậy có thể ảnh hưởng đến khách hàng, chất lượng tài sản, khả năng kiểm soát rủi ro và uy tín của tổ chức.
Ngoài ra, chỉ 36% ngân hàng cho biết họ thường xuyên đào tạo lại hoặc cập nhật các mô hình AI. Đây là vấn đề quan trọng vì dữ liệu, hành vi khách hàng và điều kiện kinh tế luôn thay đổi. Một mô hình từng hoạt động hiệu quả trong quá khứ không nhất thiết tiếp tục duy trì độ chính xác nếu không được cập nhật và đánh giá thường xuyên.
Chất lượng dữ liệu và sự phản kháng nội bộ cản trở AI
Bên cạnh vấn đề quản trị, khảo sát cũng chỉ ra nhiều rào cản khiến ngân hàng chưa thể mở rộng việc tự động hóa quyết định bằng AI.
Đáng chú ý, 71% người được hỏi cho biết sự phản đối nội bộ đối với AI đã khiến ngân hàng của họ hạn chế sử dụng công nghệ này trong các quyết định tự động.
Sự phản kháng có thể xuất phát từ nhiều nguyên nhân, bao gồm lo ngại về việc thay đổi quy trình làm việc, nguy cơ thay thế một số nhiệm vụ của nhân viên hoặc thiếu niềm tin vào khả năng đưa ra quyết định của hệ thống AI.
Trong ngành ngân hàng, những quyết định liên quan đến tín dụng và rủi ro thường có ảnh hưởng trực tiếp đến khách hàng cũng như tình hình tài chính của tổ chức. Vì vậy, việc nhân viên và nhà quản lý muốn duy trì quyền kiểm soát của con người là điều dễ hiểu.
Chất lượng dữ liệu cũng là một trở ngại lớn. Có tới 79% người tham gia khảo sát xác định sự thiếu tin tưởng vào chất lượng dữ liệu là yếu tố chính hoặc một phần khiến ngân hàng hạn chế sử dụng AI tự động.
AI phụ thuộc đáng kể vào dữ liệu đầu vào. Nếu dữ liệu thiếu chính xác, không đầy đủ, lỗi thời hoặc tồn tại sai lệch, kết quả phân tích có thể không phản ánh đúng tình hình thực tế.
Ví dụ, một hệ thống đánh giá tín dụng được huấn luyện trên dữ liệu thiếu tính đại diện có thể đưa ra kết quả không công bằng đối với một số nhóm khách hàng. Tương tự, dữ liệu giao dịch không đầy đủ có thể làm giảm khả năng nhận diện những dấu hiệu bất thường.
Ngoài ra, 77% người được hỏi cho biết rủi ro về quy định và tuân thủ là nguyên nhân chính hoặc một yếu tố góp phần hạn chế việc sử dụng AI trong quyết định tự động.
Điều này phản ánh đặc thù của ngành ngân hàng: mọi đổi mới công nghệ đều phải được cân nhắc trong khuôn khổ pháp lý, trách nhiệm giải trình và yêu cầu bảo vệ khách hàng.
Các ngân hàng không chỉ cần chứng minh AI có thể hoạt động hiệu quả mà còn phải giải thích được cơ sở của những quyết định quan trọng, kiểm soát rủi ro và xác định trách nhiệm khi hệ thống xảy ra sai sót.
Ngân hàng chưa sẵn sàng trao toàn quyền quyết định cho AI
Mặc dù AI đã được ứng dụng trong nhiều quy trình, phần lớn ngân hàng vẫn chưa sẵn sàng để công nghệ này tự đưa ra mọi quyết định quan trọng.
Theo khảo sát, chỉ 10% ngân hàng cho biết AI hiện đang tự động đưa ra các quyết định tín dụng hoặc rủi ro trên quy mô lớn.
Một nguyên nhân quan trọng nằm ở chính sách kiểm soát nội bộ. Hiện có 70% ngân hàng áp dụng những giới hạn ở mức vừa phải hoặc nghiêm ngặt hơn đối với việc sử dụng AI trong hoạt động ra quyết định tự động.
Điều này cho thấy các tổ chức tài chính vẫn ưu tiên mô hình kết hợp giữa con người và AI. Công nghệ đảm nhiệm việc phân tích dữ liệu, phát hiện rủi ro và đề xuất phương án, trong khi nhân viên hoặc cấp quản lý tiếp tục giữ vai trò giám sát và phê duyệt đối với những quyết định quan trọng.
Tuy nhiên, kỳ vọng trong tương lai lại cho thấy một xu hướng khác.
Có tới 76% người tham gia khảo sát dự đoán AI sẽ tự động đưa ra các quyết định tín dụng và rủi ro trên quy mô lớn vào năm 2031. Đáng chú ý, 25% kỳ vọng sự thay đổi này sẽ diễn ra ngay trong vòng hai năm tới.
Trong lĩnh vực cho vay, lợi ích được kỳ vọng nhiều nhất từ AI trong hai năm tiếp theo là tối ưu hóa quyết định tín dụng, được 75% người khảo sát đề cập.
Bên cạnh đó, 58% dự đoán AI sẽ mang lại lợi ích thông qua việc tự động hóa và tối ưu hóa các chiến lược ra quyết định.
Những kỳ vọng này cho thấy ngân hàng đang hướng đến mô hình hoạt động có mức độ tự động hóa cao hơn. Tuy nhiên, quá trình chuyển đổi sẽ phụ thuộc vào khả năng giải quyết những vấn đề về dữ liệu, quản trị mô hình, tuân thủ và niềm tin của người sử dụng.
Singapore đẩy mạnh ứng dụng AI trong lĩnh vực tài chính
Trong xu hướng chuyển đổi công nghệ của ngành ngân hàng toàn cầu, Singapore đang nổi lên như một trong những thị trường có mức độ sẵn sàng ứng dụng AI cao.
Theo Khảo sát Tình trạng Dịch vụ Tài chính Quốc gia năm 2026, được thực hiện vào tháng 11/2025, 64% tổ chức tài chính tại Singapore đã tích cực triển khai AI trong các chức năng kinh doanh chính.
Thêm 35% tổ chức đang thử nghiệm hoặc nghiên cứu công nghệ này. Đáng chú ý, không có tổ chức nào tham gia khảo sát cho biết họ không có kế hoạch ứng dụng AI.
Những con số này phản ánh mức độ quan tâm lớn của các tổ chức tài chính Singapore đối với công nghệ mới. Thay vì chỉ xem AI là công cụ thử nghiệm, nhiều doanh nghiệp đang từng bước đưa công nghệ vào hoạt động thực tế.
Để thúc đẩy xu hướng này, Cơ quan Tiền tệ Singapore (MAS) đã ra mắt Viện Tương lai Tài chính (Financial Future Institute – FFI).
Sáng kiến được thiết kế nhằm tăng cường hợp tác giữa cơ quan quản lý và ngành tài chính, đồng thời đẩy nhanh quá trình chuyển đổi từ thử nghiệm công nghệ sang triển khai trên quy mô rộng.
FFI dự kiến cung cấp nhiều nguồn lực hỗ trợ, bao gồm kho lưu trữ các trường hợp ứng dụng đã được kiểm chứng, tài liệu hướng dẫn triển khai, thông tin về nhà cung cấp giải pháp, bộ công cụ thực hiện và môi trường thử nghiệm trong ngành.
Môi trường thử nghiệm có vai trò quan trọng bởi các tổ chức tài chính cần đánh giá công nghệ mới trong điều kiện an toàn và được kiểm soát trước khi đưa vào hoạt động thực tế.
FFI tập trung vào AI tác nhân và quản trị rủi ro
Trong giai đoạn đầu, Viện Tương lai Tài chính tập trung vào việc ứng dụng AI trong lĩnh vực tài chính.
Sáng kiến này tập hợp các tổ chức tài chính để chia sẻ kinh nghiệm triển khai, xây dựng phương pháp thực hành tốt và phát triển cách tiếp cận phù hợp đối với AI tác nhân.
Agentic AI là công nghệ có khả năng thực hiện một chuỗi nhiệm vụ theo mục tiêu được giao, thay vì chỉ phản hồi yêu cầu đơn lẻ. Trong môi trường ngân hàng, công nghệ này có thể hỗ trợ phối hợp nhiều bước công việc như thu thập thông tin, phân tích dữ liệu, đề xuất phương án và thực hiện một số quy trình được cho phép.
Tuy nhiên, khả năng tự chủ cao hơn cũng đi kèm yêu cầu quản trị nghiêm ngặt hơn. Các ngân hàng cần xác định rõ phạm vi hoạt động của hệ thống, quyền truy cập dữ liệu, giới hạn ra quyết định và cơ chế can thiệp khi phát sinh vấn đề.
Vì vậy, FFI không chỉ hướng đến thúc đẩy ứng dụng AI mà còn chú trọng nâng cao năng lực quản lý rủi ro từ công nghệ này.
Trong tương lai, sáng kiến dự kiến mở rộng sang những lĩnh vực đổi mới tài chính khác, bao gồm cả mã hóa token. Đây là lĩnh vực đang thu hút sự quan tâm của ngành tài chính nhờ khả năng ứng dụng công nghệ blockchain vào việc phát hành, quản lý và chuyển giao tài sản dưới dạng token.
Ngành ngân hàng bước vào giai đoạn chuyển đổi AI sâu rộng
Những kết quả khảo sát cho thấy AI đang trở thành một phần quan trọng trong quá trình chuyển đổi của ngành ngân hàng toàn cầu. Tỷ lệ ứng dụng genAI đạt 82%, agentic AI đạt 41% và gần như toàn bộ ngân hàng được khảo sát đã sử dụng một hình thức AI trong hoạt động tín dụng hoặc quản trị rủi ro.
Tuy nhiên, tốc độ ứng dụng nhanh cũng làm nổi bật khoảng cách giữa đổi mới công nghệ và năng lực quản trị. Chất lượng dữ liệu, sự phản kháng nội bộ, rủi ro mô hình và yêu cầu tuân thủ vẫn là những vấn đề cần giải quyết trước khi ngân hàng có thể trao quyền quyết định lớn hơn cho hệ thống AI.
Trường hợp Singapore cho thấy vai trò của sự phối hợp giữa cơ quan quản lý và doanh nghiệp trong việc thúc đẩy đổi mới. Thông qua FFI, MAS đang hướng đến xây dựng môi trường hỗ trợ triển khai AI có kiểm soát, chia sẻ kinh nghiệm và phát triển những phương pháp thực hành phù hợp.
Trong những năm tới, lợi thế cạnh tranh của ngân hàng có thể không chỉ nằm ở việc sở hữu công nghệ AI tiên tiến, mà còn phụ thuộc vào khả năng sử dụng công nghệ một cách minh bạch, an toàn và có trách nhiệm.
AI có thể giúp ngân hàng xử lý dữ liệu nhanh hơn, tối ưu hóa tín dụng và cải thiện quản trị rủi ro. Nhưng để công nghệ thực sự tạo ra giá trị bền vững, các tổ chức vẫn cần đặt chất lượng dữ liệu, sự giám sát của con người và trách nhiệm giải trình ở vị trí trung tâm.
Nguồn tham khảo: Nghiên cứu của FT Longitude, SAS và Microsoft; Khảo sát Tình trạng Dịch vụ Tài chính Quốc gia Singapore năm 2026; thông tin về sáng kiến Financial Future Institute của Cơ quan Tiền tệ Singapore (MAS).
Câu hỏi thường gặp về AI trong ngành ngân hàng
1. Hiện nay có bao nhiêu ngân hàng đang sử dụng AI?
Theo khảo sát của FT Longitude, SAS và Microsoft trên 300 nhà lãnh đạo ngân hàng tại 31 quốc gia, có 299 trong số 300 ngân hàng được khảo sát đang sử dụng AI trong các quyết định liên quan đến tín dụng và rủi ro.
2. GenAI và agentic AI được ứng dụng ở mức độ nào trong ngân hàng?
Khảo sát cho thấy 82% ngân hàng đang sử dụng AI tạo sinh (genAI), trong khi 41% đã ứng dụng AI tác nhân (agentic AI) trong quy trình ra quyết định.
3. Vì sao các ngân hàng chưa trao toàn quyền quyết định cho AI?
Những rào cản chính bao gồm chất lượng dữ liệu, sự phản kháng nội bộ, rủi ro mô hình và yêu cầu tuân thủ pháp luật. Ngoài ra, ngân hàng cần duy trì cơ chế giám sát để hạn chế những quyết định sai lệch có thể ảnh hưởng đến khách hàng và hoạt động tài chính.
4. Những lĩnh vực nào trong ngân hàng đang ứng dụng AI nhiều nhất?
AI đang được sử dụng trong quản lý tín dụng, đánh giá hồ sơ vay, quản lý khách hàng, thu hồi nợ, quản lý kho bạc và quản trị rủi ro doanh nghiệp.
5. Singapore đang làm gì để thúc đẩy AI trong ngành tài chính?
Cơ quan Tiền tệ Singapore đã ra mắt Viện Tương lai Tài chính (FFI), nhằm hỗ trợ các tổ chức tài chính chuyển từ thử nghiệm sang triển khai AI rộng rãi, đồng thời cung cấp tài liệu hướng dẫn, bộ công cụ và môi trường thử nghiệm có kiểm soát.
6. Khi nào AI có thể tự động đưa ra quyết định tín dụng và rủi ro trên quy mô lớn?
Theo khảo sát, 76% người tham gia dự đoán AI sẽ tự động đưa ra các quyết định tín dụng và rủi ro trên quy mô lớn vào năm 2031. Tuy nhiên, thời điểm thực tế còn phụ thuộc vào năng lực quản trị, chất lượng dữ liệu và quy định pháp lý.
Khám phá các xu hướng trí tuệ nhân tạo, ngân hàng số, công nghệ tài chính và những đổi mới đang định hình nền kinh tế toàn cầu.
Đọc tin mới tại Điểm Tin Nhanh