Trung Quốc chi 920 tỷ won thâu tóm quyền kiểm soát Wemade, IP Mir trị giá hàng nghìn tỷ won trở thành tâm điểm
 Quang Huy
Trung Quốc chi 920 tỷ won thâu tóm quyền kiểm soát Wemade, IP Mir trị giá hàng nghìn tỷ won trở thành tâm điểm
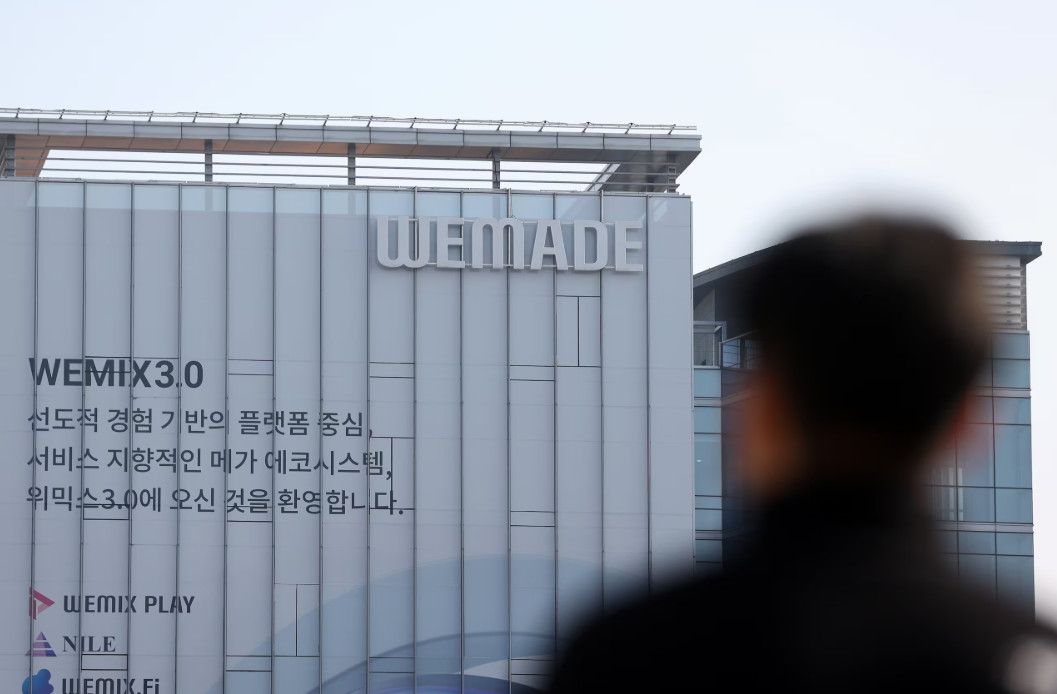
Ngành công nghiệp game Hàn Quốc đang chú ý tới thương vụ chuyển nhượng quyền kiểm soát Wemade, nhà phát triển đứng sau loạt game nổi tiếng The Legend of Mir. Theo hồ sơ công bố trên hệ thống KRX, nhà sáng lập kiêm cổ đông lớn nhất Park Kwan-ho đã ký thỏa thuận bán toàn bộ 39,33% cổ phần của mình cho NeoPulse với tổng giá trị 920 tỷ won, tương đương 68.910 won/cổ phiếu.
Điểm đáng chú ý nằm ở chỗ NeoPulse sau khi cộng thêm lượng cổ phần đang sở hữu sẽ đạt khoảng 40,25%, qua đó trở thành cổ đông lớn nhất của Wemade. Thương vụ được ký ngày 30/6/2026, trong đó 10% giá trị, tương đương 92 tỷ won, được thanh toán như tiền đặt cọc và 90% còn lại dự kiến thanh toán vào ngày 30/10/2026, cùng các thủ tục cần thiết để hoàn tất việc chuyển giao quyền kiểm soát.
Đến ngày 14/9, Wemade và nhóm nhà đầu tư cho biết NeoPulse cùng Kingnet và các bên liên quan đã hình thành một liên minh đầu tư, dự kiến nắm 40,25% cổ phần sau khi hoàn tất giao dịch. Hai bên cho biết sẽ tiếp tục thực hiện các thủ tục thanh toán và xin chấp thuận cần thiết trước thời hạn hoàn tất dự kiến.
Điều này khiến thương vụ không còn đơn thuần là một giao dịch cổ phiếu. Nó đặt câu hỏi lớn hơn về tương lai của Wemade, đặc biệt là cách doanh nghiệp khai thác IP Mir, một tài sản đã tạo ra nguồn doanh thu đáng kể tại thị trường Trung Quốc trong nhiều năm.
IP Mir có giá trị hàng nghìn tỷ won tại Trung Quốc
The Legend of Mir và đặc biệt The Legend of Mir 2 là những thương hiệu có vị trí đặc biệt trong lịch sử ngành game Hàn Quốc.
Park Kwan-ho từng tham gia phát triển The Legend of Mir tại Actoz Soft trước khi thành lập Wemade vào năm 2000. Một năm sau, Wemade phát hành The Legend of Mir 2. Tựa game sau đó phát triển mạnh tại Trung Quốc và trở thành nền tảng quan trọng giúp Wemade xây dựng hoạt động kinh doanh IP xuyên biên giới.
Theo các dữ liệu thị trường được trích dẫn từ Gamma Data, quy mô thị trường của hệ sinh thái IP “Legend” tại Trung Quốc đạt khoảng 35,55 tỷ nhân dân tệ trong năm 2025, tương đương hơn 7 nghìn tỷ won theo cách quy đổi được sử dụng trong các báo cáo liên quan. Một số nguồn Trung Quốc cũng cho biết tổng giá trị được tạo ra bởi hệ sinh thái IP này trong nhiều năm đã vượt 370 tỷ nhân dân tệ.
Tuy nhiên, cần phân biệt rõ: 7 nghìn tỷ won là quy mô thị trường của hệ sinh thái IP tại Trung Quốc, không phải giá trị mà Wemade đang bán trong thương vụ 920 tỷ won.
Đây là điểm quan trọng khi đánh giá thương vụ. Nhà đầu tư không trực tiếp bỏ 920 tỷ won để mua toàn bộ bản quyền Mir. Họ mua lượng cổ phần đủ lớn để trở thành cổ đông kiểm soát của Wemade – doanh nghiệp đang sở hữu, khai thác và cấp phép nhiều tài sản IP liên quan đến Mir.
Vì sao nhà đầu tư chấp nhận mức giá cao hơn thị trường?
Một trong những điểm gây chú ý nhất là giá chuyển nhượng.
Hồ sơ KRX cho thấy mỗi cổ phiếu trong giao dịch có giá 68.910 won, trong khi giá đóng cửa của Wemade vào ngày công bố giao dịch là khoảng 19.330 won. Như vậy, mức giá chuyển nhượng tương đương khoảng 3,6 lần giá thị trường tại thời điểm đó.
Chênh lệch lớn này có thể được lý giải bởi bản chất của giao dịch: đây không phải một giao dịch mua cổ phiếu nhỏ lẻ trên sàn mà là giao dịch mua cổ phần kiểm soát.
Người mua không chỉ nhận cổ phiếu mà còn có khả năng thay đổi cơ cấu quản trị và chiến lược kinh doanh của doanh nghiệp sau khi giao dịch hoàn tất. Hồ sơ KRX cũng nêu rõ quyền quản lý Wemade dự kiến được chuyển giao thông qua việc bổ nhiệm các giám đốc do bên mua chỉ định tại một cuộc họp cổ đông bất thường.
Do đó, việc so sánh trực tiếp 68.910 won với giá cổ phiếu trên sàn chỉ phản ánh một phần câu chuyện. Phần chênh lệch còn gắn với giá trị quyền kiểm soát doanh nghiệp, khả năng khai thác IP và triển vọng doanh thu trong tương lai.
Kingnet từng có tranh chấp với Wemade về IP Mir
Thương vụ càng đáng chú ý vì Kingnet – một doanh nghiệp game Trung Quốc tham gia vào liên minh đầu tư – từng có lịch sử tranh chấp với Wemade liên quan đến IP Mir.
Các tranh chấp về quyền khai thác, cấp phép và thanh toán tiền bản quyền Mir đã kéo dài nhiều năm giữa Wemade, Actoz Soft và các doanh nghiệp Trung Quốc.
Theo các nguồn tin được công bố, Wemade và Kingnet từng có tranh chấp liên quan đến các khoản thanh toán bản quyền của những trò chơi dựa trên Mir. Hai bên sau đó đã đạt thỏa thuận dàn xếp, giúp mở đường cho quan hệ hợp tác mới. Việc một doanh nghiệp từng đứng ở phía đối tác khai thác IP nay tham gia vào cấu trúc sở hữu Wemade khiến thương vụ mang ý nghĩa chiến lược lớn hơn một khoản đầu tư tài chính thông thường.
Một thay đổi đáng chú ý là vai trò của các bên trong chuỗi giá trị IP có thể trở nên gần nhau hơn: từ bên được cấp phép khai thác IP sang nhà đầu tư có lợi ích trực tiếp trong doanh nghiệp sở hữu IP.
Wemade từng nhận hàng trăm tỷ won tiền bản quyền từ Mir
Sức hấp dẫn của Mir không chỉ nằm ở quy mô thị trường mà còn ở khả năng tạo ra dòng tiền bản quyền.
Wemade từng ký thỏa thuận độc quyền tại Trung Quốc liên quan đến The Legend of Mir 2 và The Legend of Mir 3, theo đó mức tiền bản quyền được công bố là khoảng 100 tỷ won mỗi năm trong 5 năm, tương đương tổng giá trị 500 tỷ won theo thỏa thuận.
Một báo cáo ngành cũng cho biết khoản thu từ hoạt động cấp phép IP Trung Quốc đóng vai trò đáng kể trong doanh thu của Wemade. Nguồn thu này đặc biệt quan trọng trong bối cảnh hoạt động blockchain và WEMIX của công ty từng trải qua nhiều biến động.
Theo TheElec, Wemade ghi nhận khoảng 614 tỷ won doanh thu năm 2025 và nguồn thu bản quyền khoảng 100 tỷ won từ các giấy phép Trung Quốc đối với Legend of Mir 2 và Legend of Mir 3 đã đóng góp đáng kể vào cơ cấu doanh thu.
Điều này lý giải tại sao sự thay đổi quyền kiểm soát Wemade lại thu hút sự quan tâm của giới game Hàn Quốc.
Trung Quốc đang gia tăng sự hiện diện trong ngành game Hàn Quốc
Wemade không phải trường hợp duy nhất cho thấy dòng vốn Trung Quốc quan tâm đến các doanh nghiệp game Hàn Quốc.
Một số nhà đầu tư và doanh nghiệp Trung Quốc đã sở hữu cổ phần đáng kể tại các công ty game Hàn Quốc. Các trường hợp được truyền thông Hàn Quốc đề cập gồm Tencent tại Krafton, Netmarble và Shift Up, cũng như các khoản đầu tư liên quan đến Webzen.
Tuy nhiên, cần phân biệt giữa đầu tư thiểu số và nắm quyền kiểm soát. Một cổ đông sở hữu vài phần trăm hoặc hơn 10% cổ phần không nhất thiết có quyền quyết định chiến lược doanh nghiệp. Trong trường hợp Wemade, tỷ lệ 40,25% dự kiến của nhóm nhà đầu tư sau giao dịch có ý nghĩa hoàn toàn khác vì đây là cổ đông lớn nhất và có khả năng tác động trực tiếp đến quản trị công ty.
Chính vì vậy, thương vụ đang được nhìn nhận như một ví dụ đáng chú ý về xu hướng vốn nước ngoài tiếp cận các tài sản trí tuệ có giá trị tại Hàn Quốc.
“Chảy máu tài sản quốc gia” là quan điểm gây tranh luận
Một số ý kiến trong ngành game Hàn Quốc đã sử dụng cụm từ “chảy máu tài sản quốc gia” để mô tả nguy cơ các IP game nổi tiếng rơi vào tay nhà đầu tư nước ngoài.
Đây là đánh giá của những người chỉ trích, không phải kết luận pháp lý hay kết luận chính thức rằng Wemade đã chuyển nhượng toàn bộ IP Mir cho Trung Quốc.
Trên thực tế, giao dịch hiện được công bố là chuyển nhượng 39,33% cổ phần của Park Kwan-ho cho NeoPulse. Sau giao dịch, NeoPulse và nhóm nhà đầu tư liên quan có thể nắm khoảng 40,25% Wemade.
Mặt khác, phía NeoPulse đưa ra cách nhìn khác. Theo thông tin công bố khi thương vụ được công bố, nhà đầu tư đánh giá cao năng lực phát triển MMORPG của Wemade và sức cạnh tranh của IP Mir tại Trung Quốc. NeoPulse cho biết họ muốn phát triển game mới cho thị trường toàn cầu, mở rộng mô hình kinh doanh IP và tăng cường ứng dụng AI trong phát triển game, đồ họa thế hệ mới, digital human và vận hành live service.
Như vậy, hai cách nhìn đang tồn tại song song: một bên lo ngại quyền kiểm soát tài sản trí tuệ chiến lược bị dịch chuyển ra ngoài Hàn Quốc; bên còn lại xem đây là khoản đầu tư nhằm mở rộng giá trị thương mại của IP Mir và hoạt động toàn cầu của Wemade.
Tương lai của Wemade sẽ thay đổi như thế nào?
Sau khi hoàn tất giao dịch, câu hỏi lớn nhất không phải chỉ là ai sở hữu cổ phần mà là Wemade sẽ được vận hành theo chiến lược nào.
NeoPulse đã công bố định hướng tập trung vào thị trường Trung Quốc và toàn cầu, phát triển game mới, đa dạng hóa hoạt động kinh doanh IP và hợp tác với các công ty công nghệ, nhà phát triển cũng như nhà phát hành Trung Quốc. AI cũng được xác định là một trong những công nghệ được đưa vào quá trình phát triển và vận hành game.
Điều này có thể tạo thêm nguồn lực để Wemade tiếp tục phát triển các sản phẩm mới. Nhưng đồng thời, thị trường cũng sẽ theo dõi cách chủ sở hữu mới cân bằng giữa lợi ích của thị trường Trung Quốc, thị trường quốc tế và hệ sinh thái game Hàn Quốc.
Một vấn đề khác là chính sách đối với IP Mir. Nếu quyền khai thác được mở rộng, giá trị thương mại của IP có thể tiếp tục tăng. Ngược lại, nếu cấu trúc cấp phép thay đổi, cách phân chia doanh thu bản quyền giữa các bên cũng có thể trở thành chủ đề được quan tâm.
Thương vụ 920 tỷ won có ý nghĩa gì với ngành game Hàn Quốc?
Ở góc độ doanh nghiệp, đây là một thương vụ M&A có giá trị lớn, đưa Wemade vào một giai đoạn mới về cơ cấu sở hữu.
Ở góc độ ngành, thương vụ cho thấy một tài sản trí tuệ được hình thành từ ngành game Hàn Quốc có thể trở thành tài sản chiến lược đối với nhà đầu tư nước ngoài khi đã tạo được thị trường lớn tại Trung Quốc.
Điểm đáng chú ý nhất là giá trị của IP không chỉ nằm ở doanh thu của một trò chơi. Một IP thành công có thể tạo ra doanh thu từ phí cấp phép, game mới, bản quyền nhân vật, phát hành, quảng cáo, nội dung số và nhiều hình thức thương mại khác.
Với Mir, quá trình này đã kéo dài hơn 20 năm. Vì vậy, việc thay đổi cổ đông kiểm soát Wemade có thể ảnh hưởng tới cách IP được khai thác trong nhiều năm tiếp theo.
Thương vụ 920 tỷ won giữa Park Kwan-ho và NeoPulse đang trở thành một trong những sự kiện đáng chú ý của ngành game Hàn Quốc năm 2026. Với 39,33% cổ phần được chuyển nhượng và tỷ lệ sở hữu dự kiến 40,25% sau khi tính cả phần đang nắm giữ, NeoPulse sẽ có vị trí cổ đông lớn nhất tại Wemade nếu giao dịch hoàn tất.
Điểm khiến thị trường quan tâm đặc biệt là IP Mir, tài sản đã tạo dựng vị thế lớn tại Trung Quốc và mang về nguồn thu bản quyền đáng kể cho Wemade. Quy mô thị trường của hệ sinh thái IP Legend được Gamma Data ước tính ở mức 35,55 tỷ nhân dân tệ năm 2025, cho thấy lý do tài sản này có sức hấp dẫn lớn đối với các nhà đầu tư.
Trong thời gian tới, tâm điểm sẽ nằm ở việc thương vụ có hoàn tất đúng kế hoạch hay không, cơ cấu quản trị mới của Wemade sẽ được thiết lập thế nào và chủ sở hữu mới sẽ khai thác IP Mir ra sao tại Trung Quốc cũng như thị trường quốc tế.
Những câu về việc Trung Quốc thâu tóm Wemade
1. Wemade được bán với giá bao nhiêu?
Giá trị giao dịch cổ phần là 920 tỷ won. Đây là số tiền để mua 39,33% cổ phần do nhà sáng lập Park Kwan-ho nắm giữ, không phải giá mua toàn bộ bản quyền IP Mir.
2. Nhà đầu tư sẽ sở hữu bao nhiêu phần trăm Wemade?
NeoPulse có lượng cổ phần hiện hữu và phần mua từ Park Kwan-ho. Sau giao dịch, tỷ lệ sở hữu được công bố là khoảng 40,25%, đưa NeoPulse và nhóm nhà đầu tư liên quan lên vị trí cổ đông lớn nhất.
3. Vì sao IP Mir được đánh giá cao tại Trung Quốc?
Mir 2 từng đạt thành công lớn tại Trung Quốc và hình thành một hệ sinh thái game, cấp phép và nội dung rộng lớn. Gamma Data được các nguồn ngành trích dẫn với ước tính quy mô thị trường IP Legend khoảng 35,55 tỷ nhân dân tệ năm 2025.
4. Có phải Trung Quốc đã mua toàn bộ bản quyền Mir với giá 920 tỷ won?
Không. Thông tin công bố cho thấy giao dịch là bán 39,33% cổ phần Wemade. Do Wemade là doanh nghiệp gắn với hoạt động khai thác IP Mir, việc thay đổi cổ đông kiểm soát có thể ảnh hưởng đến định hướng khai thác IP, nhưng không nên đồng nhất giao dịch cổ phần với việc bán toàn bộ bản quyền Mir.
5. Khi nào thương vụ dự kiến hoàn tất?
Theo hồ sơ KRX, phần tiền còn lại dự kiến được thanh toán vào 30/10/2026, cùng các điều kiện và thủ tục liên quan đến việc chuyển giao.
6. Wemade có tiếp tục phát triển game sau khi đổi cổ đông lớn không?
Có. NeoPulse công bố kế hoạch tiếp tục phát triển các game mới cho thị trường toàn cầu, bao gồm Trung Quốc, đồng thời mở rộng hoạt động kinh doanh IP và ứng dụng AI vào phát triển game, đồ họa và dịch vụ trực tuyến.
Chú ý: Thông tin tài chính trong bài nhằm mục đích cung cấp thông tin và phân tích, không phải khuyến nghị đầu tư.