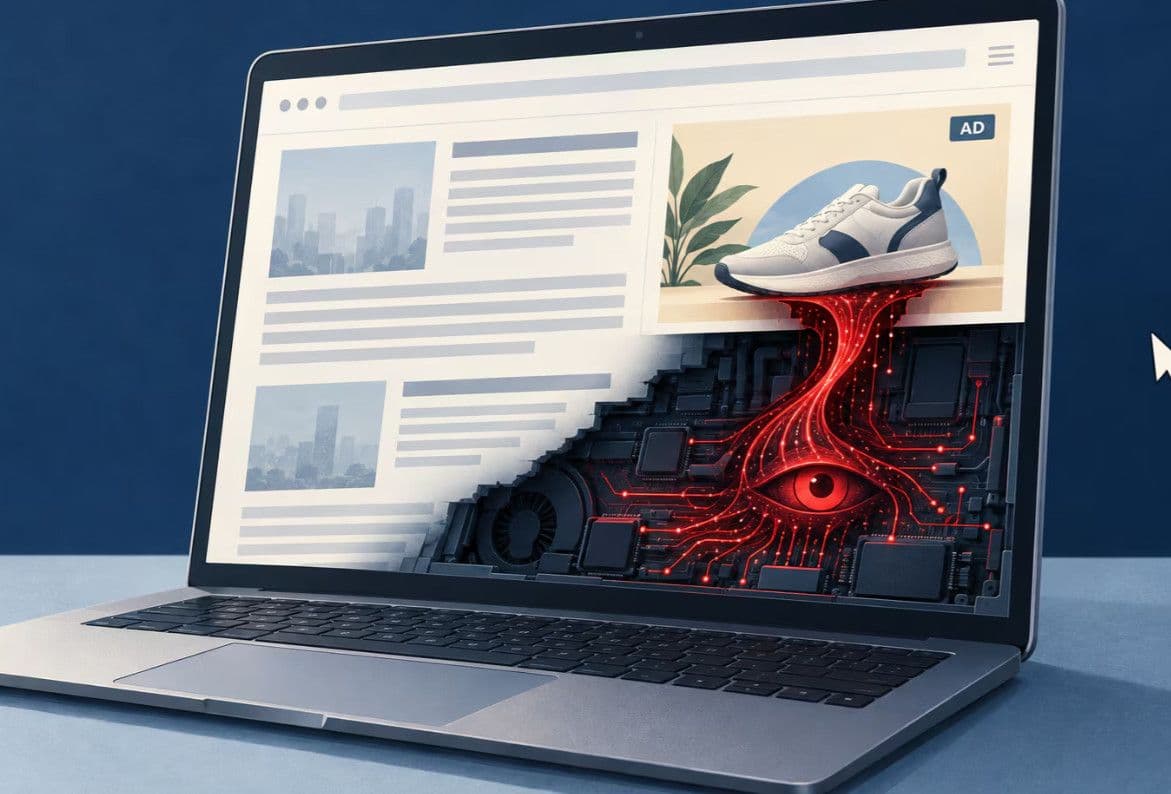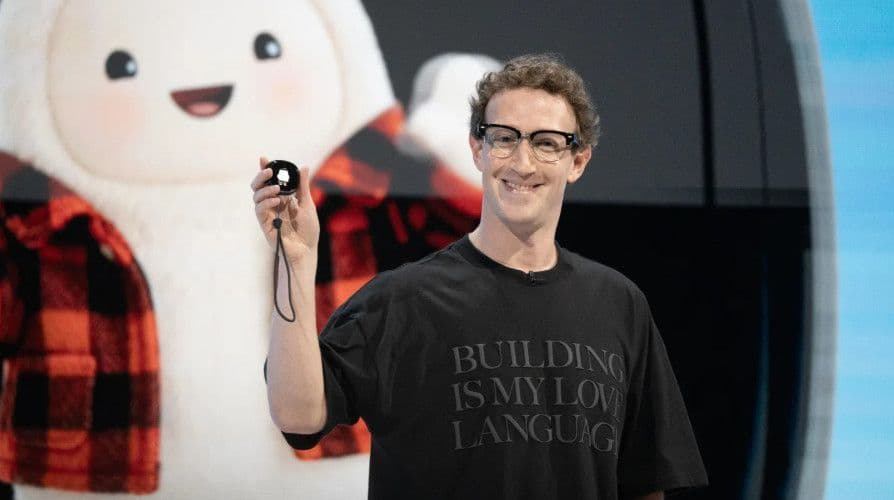
Sự xuất hiện của các trợ lý trí tuệ nhân tạo (AI) có khả năng quản lý công việc cá nhân đang tạo ra một thách thức mới đối với mô hình kinh doanh dựa trên thuê bao. Meta Muse, trợ lý AI mới của Meta, đã bắt đầu được triển khai với vai trò trợ lý cá nhân và một trong những nhiệm vụ có thể tạo ra tác động rõ rệt là giúp người dùng rà soát các khoản đăng ký dịch vụ định kỳ.
Đây là một thay đổi đáng chú ý bởi trong nhiều năm, các doanh nghiệp cung cấp dịch vụ thuê bao đã hưởng lợi từ một đặc điểm rất phổ biến trong hành vi người tiêu dùng: đăng ký thường dễ hơn nhiều so với hủy bỏ.
Người dùng có thể đăng ký một dịch vụ chỉ bằng vài thao tác, nhưng sau đó quên mất mình đã đăng ký, ngừng sử dụng mà vẫn tiếp tục trả tiền. Một khoản phí 9 USD hoặc 15 USD mỗi tháng có thể âm thầm xuất hiện trên sao kê thẻ tín dụng trong nhiều tháng, thậm chí nhiều năm.
Meta Muse có thể đang trực tiếp nhắm vào chính khoảng trống này.
Meta Muse có thể biến AI thành “người kiểm tra thuê bao” cho người dùng
Theo nội dung được cung cấp, Muse bắt đầu đảm nhiệm vai trò trợ lý cá nhân trong tháng này và có khả năng hỗ trợ người dùng xử lý nhiều công việc trong đời sống hàng ngày.
Một trong những ứng dụng đáng chú ý là khả năng giúp người dùng xác định các khoản thanh toán định kỳ và hỗ trợ hủy những dịch vụ không còn nhu cầu sử dụng. Điều này khiến AI không chỉ đóng vai trò trả lời câu hỏi mà còn trở thành một công cụ quản lý tài chính cá nhân ở cấp độ thực tế hơn.
Các dịch vụ quản lý thuê bao không phải là khái niệm mới. Tuy nhiên, khác biệt nằm ở việc khả năng này được tích hợp vào một trợ lý AI có thể xử lý nhiều nhiệm vụ khác nhau.
Thay vì người dùng phải tự mở ứng dụng ngân hàng, xem từng giao dịch, xác định khoản phí nào là thuê bao, truy cập website của nhà cung cấp rồi tìm cách hủy, trợ lý AI có thể giúp rút ngắn đáng kể quá trình đó.
Điều này đặc biệt quan trọng với những người đang có quá nhiều dịch vụ đăng ký nhưng không còn nhớ đầy đủ mình đang trả tiền cho những gì.
Người Mỹ đang chi hàng nghìn USD mỗi năm cho dịch vụ đăng ký
Sự xuất hiện của AI quản lý thuê bao diễn ra đúng lúc nền kinh tế đăng ký tiếp tục mở rộng.
Theo báo cáo được Mastercard và FT Strategies công bố vào tháng 4, gần 44% người tiêu dùng Mỹ đã tăng chi tiêu cho các dịch vụ đăng ký định kỳ trong năm 2025.
Mức chi tiêu trung bình hàng năm tăng lên khoảng 1.887 USD, tương đương khoảng 157 USD mỗi tháng. Dữ liệu này cho thấy thuê bao đã trở thành một phần đáng kể trong ngân sách của nhiều hộ gia đình.
Trong khi đó, dữ liệu thanh toán của Bank of America cho thấy chi tiêu cho các dịch vụ đăng ký định kỳ tăng 7,7% so với cùng kỳ năm trước trong tháng 7, nhanh hơn mức tăng của tổng chi tiêu bằng thẻ. Các dịch vụ giải trí và bán lẻ chiếm khoảng 43% tổng chi tiêu đăng ký theo dữ liệu được đề cập.
Như vậy, vấn đề không còn nằm ở một vài dịch vụ như Netflix, Spotify hay các ứng dụng phần mềm. Mô hình thuê bao đang xuất hiện ở ngày càng nhiều lĩnh vực trong đời sống.
Từ giải trí, tin tức, phần mềm, thể thao, sức khỏe cho đến các dịch vụ tài chính và tiện ích, người tiêu dùng có thể phải quản lý hàng chục khoản thanh toán định kỳ.
Vì sao người dùng thường quên hủy đăng ký?
Các nhà kinh tế học tại Stanford đã nghiên cứu khá sâu về vấn đề này.
Neale Mahoney, giáo sư kinh tế tại Đại học Stanford và giám đốc Viện Nghiên cứu Chính sách Kinh tế Stanford, cùng các đồng tác giả Liran Einav và Ben Klopack đã nghiên cứu tác động của sự trì hoãn và khó khăn trong việc hủy đăng ký.
Theo Mahoney, khi người tiêu dùng bị buộc phải đưa ra quyết định rõ ràng, khả năng họ hủy dịch vụ cao hơn nhiều. Nghiên cứu được ông dẫn lại cho thấy người tiêu dùng có khả năng hủy cao gấp bốn lần khi bị buộc phải đưa ra quyết định.
Đây chính là điểm mà trợ lý AI có thể làm thay đổi cán cân.
Nếu trước đây người dùng phải chủ động nhớ rằng mình đang trả tiền cho một dịch vụ, AI có thể chủ động phát hiện những khoản phí định kỳ và đưa chúng trở lại trước mắt người dùng.
Nói cách khác, AI có thể làm suy yếu hai yếu tố giúp doanh nghiệp thuê bao duy trì doanh thu: sự trì trệ của người tiêu dùng và chi phí thực hiện việc hủy dịch vụ.
Không phải dịch vụ thuê bao nào cũng chịu tác động giống nhau
Mức độ ảnh hưởng của AI sẽ phụ thuộc vào bản chất của từng loại dịch vụ.
Một thuê bao cung cấp sản phẩm vật lý, chẳng hạn thức ăn cho thú cưng được giao định kỳ, khó bị người dùng quên hoàn toàn vì sản phẩm vẫn liên tục xuất hiện tại nhà.
Ngược lại, các dịch vụ kỹ thuật số có khả năng chịu rủi ro lớn hơn.
Một dịch vụ giám sát tín dụng, phần mềm hoặc nội dung số có thể tiếp tục thu tiền trong thời gian dài mà người dùng không còn sử dụng hoặc thậm chí không còn nhớ tới.
Điều này khiến những dịch vụ kỹ thuật số có mô hình thuê bao trở thành nhóm dễ bị trợ lý AI phát hiện và rà soát.
Từ hủy thuê bao đến thay đổi hệ thống ngân hàng
Tác động của AI có thể không dừng lại ở việc giúp người dùng tiết kiệm vài chục USD mỗi tháng.
Torsten Slok, nhà kinh tế trưởng của Apollo, cho rằng các trợ lý AI trong tương lai có thể tự động chuyển tiền nhàn rỗi của hộ gia đình sang những tài khoản có lãi suất cao hơn.
Theo phân tích được dẫn lại, AI có thể giúp người dùng chuyển tiền mặt sang các tài khoản có mức sinh lời khoảng 3,3% đến 5%, thay vì để tiền trong tài khoản thanh toán có mức lãi suất trung bình chỉ khoảng 0,1%.
Nếu điều này trở thành hành vi phổ biến, hệ quả có thể lớn hơn nhiều so với việc hủy một vài dịch vụ streaming.
Các ngân hàng có thể mất một phần nguồn tiền gửi giá rẻ mà họ thường sử dụng làm nguồn vốn cho hoạt động cho vay. Khi khách hàng có một trợ lý AI liên tục tìm kiếm mức sinh lời tốt hơn cho tiền mặt của mình, khả năng dịch chuyển tiền giữa các ngân hàng có thể tăng lên.
Điều đó cho thấy AI có khả năng tác động tới cả cấu trúc cạnh tranh trong lĩnh vực tài chính cá nhân.
Người tiêu dùng ngày càng chủ động cắt giảm thuê bao
Sự thay đổi hành vi của người dùng đã xuất hiện ngay cả trước khi các trợ lý AI phát triển mạnh.
ScribeUp, công ty cung cấp công nghệ quản lý thuê bao cho ngân hàng, hợp tác xã tín dụng và các công ty fintech, cho biết thành viên của họ hiện có khả năng yêu cầu hủy đăng ký cao hơn 1,8 lần so với một năm trước.
Theo dữ liệu của ScribeUp, người dùng trung bình có hơn 12 khoản thanh toán đăng ký định kỳ, trong khi khoảng một phần tư có từ 20 khoản trở lên.
Đáng chú ý, tỷ lệ người dùng có ít nhất tám khoản thanh toán định kỳ đã tăng từ 62% lên 71% trong một năm.
Điều này cho thấy bài toán quản lý thuê bao ngày càng phức tạp.
Khi số lượng dịch vụ tăng lên, việc yêu cầu người tiêu dùng tự nhớ từng khoản thanh toán trở nên khó khăn hơn. Đây chính là môi trường mà AI có thể phát huy lợi thế.
Tăng giá có thể khiến tỷ lệ hủy tăng mạnh
Không chỉ việc lãng quên thúc đẩy doanh thu của các doanh nghiệp thuê bao. Giá cả cũng là một yếu tố quan trọng.
Theo Jordan Mackler, đồng sáng lập kiêm CEO của ScribeUp, số lượng hủy đăng ký tại một nhà cung cấp có thể tăng tới 50% khi giá dịch vụ tăng.
Một số nhóm dịch vụ đã ghi nhận mức tăng hủy đáng kể. Dịch vụ sức khỏe và thể dục tăng 3,8 lần so với cùng kỳ năm trước, trong khi streaming video tăng 2,2 lần, tin tức và truyền thông tăng 2,1 lần, còn streaming nhạc tăng 1,9 lần.
Sự xuất hiện của AI có thể khiến xu hướng này diễn ra nhanh hơn bởi người tiêu dùng không còn phải tự mình tìm kiếm tất cả các khoản chi phí để quyết định cắt giảm.
Mỗi lần hủy có thể tiết kiệm gần 17 USD mỗi tháng
ScribeUp hiện theo dõi khoảng 200.000 nhà cung cấp dịch vụ thanh toán định kỳ khác nhau.
Trước khi bổ sung các tính năng tự động hóa mới, công ty chỉ có thể tự động hỗ trợ hủy đăng ký đối với vài trăm nhà cung cấp lớn. AI giúp mở rộng đáng kể phạm vi các dịch vụ có thể được quản lý.
Theo dữ liệu được cung cấp, mỗi lần hủy đăng ký giúp người dùng loại bỏ trung bình 17,39 USD mỗi tháng. ScribeUp cho biết người dùng của họ tiết kiệm trung bình hơn 300 USD mỗi năm nhờ giảm những khoản phí định kỳ mà họ không biết mình vẫn đang trả hoặc không còn cần nữa.
Nếu những công cụ tương tự được tích hợp trực tiếp vào các trợ lý AI phổ biến, quy mô tác động có thể lớn hơn đáng kể.
Doanh nghiệp thuê bao sẽ phải thay đổi cách giữ chân khách hàng
Sự phát triển của AI không đồng nghĩa tất cả mô hình thuê bao đều suy yếu.
Thay vào đó, áp lực cạnh tranh có thể chuyển từ việc khiến khách hàng khó hủy sang việc thuyết phục họ tiếp tục sử dụng dịch vụ.
Báo cáo Mastercard được dẫn trong nội dung gốc cho thấy tỷ lệ khách hàng rời bỏ dịch vụ trung bình hàng tháng ở mức 20%. Đồng thời, hơn một nửa doanh nghiệp thuê bao được khảo sát tại Mỹ cho biết ít nhất 10% người đăng ký của họ không hoạt động, nghĩa là khách hàng vẫn đăng ký nhưng không thực sự sử dụng dịch vụ.
Đây là nhóm khách hàng đặc biệt dễ bị AI phát hiện.
Một trợ lý AI có thể nhìn vào lịch sử thanh toán và hoạt động sử dụng để đặt câu hỏi: người dùng có thực sự cần khoản phí này hay không?
Nếu câu trả lời là không, quyết định hủy có thể được thực hiện nhanh hơn rất nhiều.
“Tạm dừng” có thể trở thành vũ khí giữ chân khách hàng
Một thay đổi khác mà các công ty thuê bao có thể áp dụng là đưa ra lựa chọn linh hoạt hơn thay vì chỉ có hai khả năng: tiếp tục trả tiền hoặc hủy hoàn toàn.
Hitee Chandra Jha, quản lý sản phẩm chính tại Zendesk, cho rằng doanh nghiệp có thể cần làm cho giá trị của dịch vụ trở nên rõ ràng hơn trước khi khách hàng đi đến bước hủy.
Ví dụ, một người dùng dịch vụ streaming đã xem xong một loạt phim có thể không cần phải hủy vĩnh viễn. Nhà cung cấp có thể đưa ra lựa chọn tạm dừng.
Tương tự, một người dùng ứng dụng thể dục đã hoàn thành mục tiêu có thể được chuyển sang gói duy trì hoặc một phương án sử dụng khác.
Dữ liệu từ Recurly cho thấy chiến lược này có thể mang lại hiệu quả. Báo cáo “State of Subscriptions 2026”, dựa trên 76 triệu người đăng ký duy nhất từ hơn 2.200 doanh nghiệp, cho biết việc sử dụng tùy chọn “tạm dừng trước khi hủy” đã tăng 337%. Đáng chú ý, ba trong bốn khách hàng tạm dừng sau đó quay trở lại.
Meta Muse đối mặt với cả cơ hội lẫn tranh cãi
Meta CEO Mark Zuckerberg được mô tả là xem Muse như một phần trọng tâm trong chiến lược AI của công ty, bên cạnh hệ sinh thái thiết bị phần cứng tiêu dùng như kính thực tế tăng cường và thiết bị Muse Charm.
Tuy nhiên, việc AI có khả năng thực hiện các tác vụ thay người cũng kéo theo những vấn đề mới.
Amazon được đề cập là đã chặn Muse mua sắm trên website của mình vì cho rằng việc AI truy cập theo cách này vi phạm điều khoản dịch vụ.
Ngoài ra, quyền riêng tư là một vấn đề đặc biệt quan trọng nếu người dùng cho phép AI truy cập dữ liệu ngân hàng hoặc thông tin thẻ tín dụng.
Một trợ lý có quyền xem các giao dịch tài chính có thể mang lại lợi ích lớn cho người dùng, nhưng đồng thời cũng cần đặt ra câu hỏi về dữ liệu được lưu trữ như thế nào, ai có quyền truy cập và AI được phép thực hiện những giao dịch nào.
Theo dữ liệu Recurly được dẫn trong nội dung gốc, 43% người tiêu dùng cho biết họ cảm thấy thoải mái với việc AI quản lý các dịch vụ đăng ký của mình.
AI có thể thay đổi “luật chơi” của nền kinh tế thuê bao
Điểm đáng chú ý nhất không nằm ở việc Muse có thể giúp một người hủy một dịch vụ streaming.
Thay đổi lớn hơn nằm ở việc AI có thể khiến người tiêu dùng lấy lại quyền kiểm soát đối với hàng loạt quyết định tài chính nhỏ mà trước đây họ thường bỏ qua.
Một khoản 9 USD mỗi tháng có vẻ không đáng kể. Nhưng 10 khoản phí tương tự có thể tương đương 90 USD mỗi tháng, hay hơn 1.000 USD mỗi năm.
Khi AI có thể rà soát toàn bộ các khoản phí này, chi phí của sự lãng quên sẽ giảm xuống.
Điều đó cũng có thể buộc các doanh nghiệp phải cạnh tranh dựa nhiều hơn vào chất lượng sản phẩm và giá trị thực tế.
Nghiên cứu Mastercard cho thấy 74% người tiêu dùng được khảo sát có khả năng đăng ký dịch vụ hơn nếu việc hủy bỏ dễ dàng, trong khi 70% cho biết họ có khả năng đăng ký lại cao hơn. Khoảng 34% cho biết họ sẽ tiếp tục sử dụng nếu có lựa chọn tạm dừng thay vì hủy hoàn toàn.
Như vậy, việc hủy dễ dàng không nhất thiết là kẻ thù của nền kinh tế thuê bao.
Ngược lại, một mô hình minh bạch hơn có thể khiến người tiêu dùng tin tưởng hơn và sẵn sàng thử các dịch vụ mới.
Meta Muse đang cho thấy một hướng phát triển đáng chú ý của AI: không chỉ trả lời câu hỏi mà còn hành động thay người dùng trong các quyết định đời sống hàng ngày.
Trong nền kinh tế mà người tiêu dùng có thể sở hữu hàng chục gói thuê bao, khả năng tự động phát hiện và xử lý các khoản phí định kỳ có thể tạo ra thay đổi đáng kể.
Điều này đặt các doanh nghiệp trước một bài toán mới. Khi AI làm giảm “chi phí của việc hủy”, doanh nghiệp không thể chỉ dựa vào việc khách hàng quên hoặc ngại thực hiện thủ tục để duy trì doanh thu.
Thay vào đó, họ có thể phải chứng minh giá trị sản phẩm thường xuyên hơn, cung cấp các lựa chọn linh hoạt và tạo ra trải nghiệm đủ tốt để khách hàng chủ động muốn tiếp tục trả tiền.
Ở góc độ rộng hơn, đây có thể là một bước chuyển của nền kinh tế số: AI giúp người tiêu dùng kiểm soát tốt hơn những khoản chi nhỏ nhưng lặp đi lặp lại, từ dịch vụ streaming, phần mềm, thể dục cho đến các sản phẩm tài chính.
Nếu xu hướng này tiếp tục mở rộng, cuộc cạnh tranh trong nền kinh tế thuê bao có thể dần chuyển từ việc giữ khách bằng sự quên lãng sang việc giữ khách bằng giá trị thực.
Câu hỏi thường gặp về Meta Muse và mô hình thuê bao
Meta Muse có thể giúp người dùng hủy đăng ký dịch vụ không?
Theo nội dung nguồn, Muse có khả năng hỗ trợ người dùng xác định và hủy các gói đăng ký định kỳ. Điểm khác biệt là tính năng này được đặt trong một trợ lý AI cá nhân có thể xử lý nhiều nhiệm vụ khác nhau.
Vì sao AI có thể đe dọa mô hình kinh doanh thuê bao?
Mô hình thuê bao trong nhiều năm hưởng lợi từ việc người dùng dễ đăng ký nhưng thường trì hoãn hoặc quên hủy. AI có thể phát hiện các khoản thanh toán định kỳ, nhắc người dùng và hỗ trợ thực hiện việc hủy nhanh hơn.
Người Mỹ đang chi bao nhiêu cho các dịch vụ đăng ký?
Theo số liệu được dẫn trong nguồn, mức chi tiêu trung bình cho dịch vụ đăng ký định kỳ đã lên khoảng 1.887 USD mỗi năm, tương đương khoảng 157 USD mỗi tháng.
AI có thể ảnh hưởng đến ngân hàng như thế nào?
Nếu trợ lý AI tự động tìm kiếm tài khoản có lãi suất cao hơn và chuyển tiền nhàn rỗi của người dùng sang đó, các ngân hàng có thể phải cạnh tranh mạnh hơn để giữ nguồn tiền gửi giá rẻ.
Các doanh nghiệp thuê bao có thể làm gì để giữ khách?
Một hướng được đề cập là làm cho giá trị sản phẩm rõ ràng hơn, đồng thời cung cấp các lựa chọn như tạm dừng dịch vụ, chuyển gói hoặc thay đổi mức sử dụng thay vì chỉ đưa khách hàng đến lựa chọn hủy hoàn toàn.
AI có khiến nền kinh tế thuê bao biến mất?
Không nhất thiết. AI có thể khiến những mô hình phụ thuộc nhiều vào sự lãng quên của khách hàng chịu áp lực lớn hơn, nhưng những dịch vụ tạo ra giá trị thực vẫn có khả năng giữ chân người dùng. Khi việc quản lý thuê bao trở nên minh bạch và dễ dàng, người tiêu dùng có thể sẵn sàng chi tiêu cho các dịch vụ mà họ thực sự cần.
Nguồn tham khảo: Nội dung nguồn do người dùng cung cấp; các nghiên cứu và dữ liệu được đề cập trong nguồn gồm Mastercard, FT Strategies, Bank of America, Stanford University, ScribeUp, Recurly và Zendesk.