Thành Nam
Nợ công của Mỹ đang phình to như một quả bom hẹn giờ
Nợ công Mỹ đang bước vào một giai đoạn đặc biệt đáng chú ý khi tổng số dư nợ của chính phủ liên bang đã vượt mốc 40.000 tỷ USD. Trong bối cảnh lãi suất trái phiếu Kho bạc vẫn ở mức cao, chi phí phục vụ khoản nợ khổng lồ này ngày càng trở thành một phần quan trọng trong bài toán tài khóa của Washington.
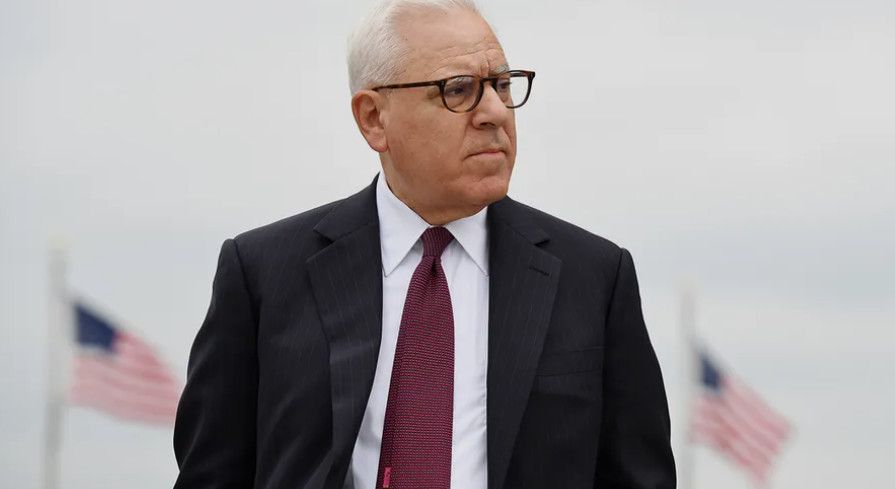
Tỷ phú David Rubenstein, đồng sáng lập Tập đoàn Carlyle, mới đây cảnh báo rằng quy mô nợ hiện nay có thể trở thành một vấn đề dài hạn đối với nền kinh tế và thậm chí ảnh hưởng đến khả năng phân bổ nguồn lực cho an ninh quốc gia.
Phát biểu trên chương trình Power Players with Brian Sozzi của Yahoo Finance, Rubenstein cho rằng Mỹ hiện đang phải trả tiền lãi hằng năm nhiều hơn mức chi cho quốc phòng. Ông xem đây là một dấu hiệu đáng quan tâm xét trên góc độ lịch sử và cho rằng nếu xu hướng tiếp tục, chi phí lãi vay có thể tiếp tục gây áp lực lên các khoản chi khác của chính phủ.
Nợ công Mỹ đã vượt 40.000 tỷ USD
Theo số liệu được Reuters dẫn từ Bộ Tài chính Mỹ, tổng nợ công của Mỹ đã lần đầu tiên vượt 40.000 tỷ USD vào tháng 8/2026.
Tại thời điểm được Reuters ghi nhận, tổng nợ công của Mỹ đạt khoảng 40,047 nghìn tỷ USD, trong đó khoảng 32,266 nghìn tỷ USD là trái phiếu và các khoản nợ do công chúng nắm giữ, còn khoảng 7,782 nghìn tỷ USD là khoản nợ nội bộ giữa các cơ quan chính phủ.
Mốc 40.000 tỷ USD không chỉ có ý nghĩa về mặt con số. Điều đáng chú ý hơn là tốc độ gia tăng của khoản nợ.
Theo Reuters, tổng nợ của Mỹ đã tăng hơn gấp đôi so với mức khoảng 19,95 nghìn tỷ USD vào thời điểm Donald Trump bắt đầu nhiệm kỳ tổng thống đầu tiên vào tháng 1/2017. Phần tăng mạnh trong giai đoạn đại dịch COVID-19 là một yếu tố quan trọng, bên cạnh những mất cân đối kéo dài giữa thu ngân sách và chi tiêu liên bang.
Khi quy mô nợ tăng, chi phí lãi vay trở thành biến số ngày càng quan trọng.
Mỹ đang phải trả bao nhiêu tiền lãi?
Theo phân tích được DoubleLine công bố, chi phí lãi ròng của chính phủ liên bang đã tương đương 18,5% tổng nguồn thu liên bang trong năm 2025, vượt mức kỷ lục 18,4% được ghi nhận vào năm 1991.
Một phân tích khác được công bố trước đó của DoubleLine cho biết net interest đã tăng lên mức khoảng 19,7% nguồn thu trên cơ sở 12 tháng tính đến thời điểm nghiên cứu, tăng mạnh so với khoảng 8,5% của 5 năm trước.
Yahoo Finance, dẫn phân tích của DoubleLine, cho biết chi phí lãi hằng năm của Mỹ hiện ở khoảng 1,25 nghìn tỷ USD, cao hơn nhiều so với những năm trước.
Điều này tạo ra một bài toán rất đáng chú ý: khi gần một phần năm nguồn thu liên bang phải dành cho chi phí lãi, ngân sách dành cho những mục tiêu khác sẽ chịu sức ép lớn hơn.
Tuy nhiên, cần phân biệt chi phí lãi ròng với tổng chi tiêu quốc phòng hoặc tổng chi tiêu của chính phủ. Đây là những chỉ tiêu ngân sách khác nhau và không nên so sánh một cách máy móc.
Vì sao David Rubenstein lo ngại về nợ công Mỹ?
David Rubenstein cho rằng vấn đề không chỉ nằm ở con số 40.000 tỷ USD mà còn ở tốc độ gia tăng của chi phí lãi.
Theo ông, nếu một quốc gia phải dành nhiều nguồn lực hơn cho việc trả lãi nợ so với chi tiêu cho an ninh quốc gia, điều đó có thể phản ánh sức ép ngày càng lớn đối với khả năng phân bổ nguồn lực của chính phủ.
Rubenstein nói Mỹ hiện đã vượt qua ngưỡng mà ông đề cập trong cách nhìn lịch sử của mình: chi phí lãi hằng năm cao hơn chi tiêu quốc phòng. Ông cảnh báo rằng nếu lãi tiếp tục tăng, phần nguồn lực dành cho các lĩnh vực khác có thể bị thu hẹp.
Đây là nhận định của Rubenstein, không phải một kết luận chính thức của chính phủ Mỹ hay một quy luật kinh tế được áp dụng cứng nhắc cho mọi quốc gia.
Dù vậy, vấn đề mà ông đề cập có cơ sở để được theo dõi: chi phí lãi đang chiếm tỷ trọng ngày càng lớn trong nguồn thu liên bang.
Lãi suất trái phiếu dài hạn là biến số quan trọng
Một trong những nguyên nhân khiến bài toán nợ trở nên phức tạp là mặt bằng lợi suất trái phiếu Kho bạc Mỹ.
DoubleLine lưu ý rằng chi phí lãi hiện đã đạt tỷ trọng kỷ lục trong nguồn thu liên bang trong khi lợi suất trái phiếu Kho bạc kỳ hạn 30 năm chỉ quanh mức hơn 5%, thấp hơn đáng kể so với mức khoảng 8% vào năm 1991.
Điểm đáng chú ý nằm ở quy mô khoản nợ.
Năm 1991, nợ liên bang do công chúng nắm giữ tương đương khoảng 44% GDP. Hiện nay, theo DoubleLine, con số này xấp xỉ quy mô của toàn bộ nền kinh tế Mỹ. Điều đó có nghĩa Mỹ hiện phải gánh một lượng nợ lớn hơn nhiều ngay cả khi lợi suất trái phiếu thấp hơn nhiều so với những giai đoạn lãi suất cao trong lịch sử.
Đây là lý do mỗi thay đổi nhỏ của lợi suất cũng có thể có tác động đáng kể khi được áp dụng lên một lượng nợ khổng lồ.
Vòng xoáy chi phí lãi có thể hoạt động như thế nào?
Một trong những vấn đề lớn nhất của nợ công không nhất thiết là bản thân số nợ, mà là mối quan hệ giữa nợ – lãi suất – thâm hụt ngân sách – phát hành nợ mới.
Có thể hình dung theo một chuỗi đơn giản:
Nợ cao → chi phí lãi tăng → thâm hụt lớn hơn → cần vay thêm → tổng nợ tăng → chi phí lãi tiếp tục tăng.
Đây là lý do chi phí lãi thường được các nhà kinh tế và nhà đầu tư trái phiếu theo dõi sát.
Nếu chính phủ phải vay thêm để tài trợ cho phần thâm hụt, trong khi lãi suất phát hành mới vẫn cao, áp lực ngân sách có thể tiếp tục gia tăng.
DoubleLine cho biết tổng chi tiêu của chính phủ Mỹ hiện tương đương khoảng 136,2% nguồn thu, nghĩa là cứ 1 USD chính phủ thu được thì chi khoảng 1,36 USD và phần chênh lệch được tài trợ bằng vay nợ.
Nợ công cao có thể ảnh hưởng đến chính sách tài khóa
Một hệ quả khác là khả năng phản ứng của chính phủ trong các cuộc suy thoái kinh tế.
Trong một cuộc suy thoái, chính phủ thường có thể sử dụng các biện pháp tài khóa như tăng chi tiêu, giảm thuế hoặc hỗ trợ các nhóm chịu ảnh hưởng.
Tuy nhiên, nếu phần lớn ngân sách đã bị ràng buộc bởi các khoản chi bắt buộc và chi phí lãi, dư địa cho những chính sách mới sẽ nhỏ hơn.
DoubleLine cho biết net interest cùng Social Security, Medicare, chi tiêu y tế và các khoản phúc lợi cựu binh đã hấp thụ khoảng 98,4% tổng nguồn thu liên bang trên cơ sở 12 tháng tính đến thời điểm phân tích. Theo cách tính dựa trên dự báo ngân sách, mandatory spending cộng net interest được dự báo tương đương khoảng 99,5% nguồn thu trong tài khóa 2026.
Những con số này cho thấy phần ngân sách còn lại dành cho quốc phòng, giao thông, giáo dục và nhiều chương trình khác ngày càng chịu áp lực.
Người dân Mỹ có thể chịu tác động như thế nào?
Đây là phần đáng quan tâm đối với hộ gia đình và doanh nghiệp.
David Rubenstein cho rằng nếu áp lực nợ khiến lãi suất duy trì ở mức cao, người tiêu dùng có thể phải đối mặt với chi phí vay vốn cao hơn.
Ông đề cập trực tiếp đến ba lĩnh vực:
- Vay mua nhà.
- Vay tiêu dùng.
- Thẻ tín dụng.
Theo Rubenstein, lãi suất cao khiến việc mua nhà trở nên đắt đỏ hơn, chi phí vay tăng và lãi suất thẻ tín dụng cũng chịu ảnh hưởng.
Tuy nhiên, mối quan hệ giữa nợ công và lãi suất thị trường không phải là quan hệ một chiều. Lãi suất trái phiếu Mỹ còn phụ thuộc vào lạm phát, chính sách của Federal Reserve, kỳ vọng tăng trưởng, cung cầu trái phiếu và khẩu vị rủi ro của nhà đầu tư toàn cầu.
Vì vậy, không thể quy mọi biến động của lãi suất thế chấp hoặc thẻ tín dụng chỉ cho nợ công.
Thị trường trái phiếu đang theo dõi điều gì?
Với nhà đầu tư, một trong những chỉ báo quan trọng nhất là lợi suất trái phiếu Kho bạc kỳ hạn dài.
DoubleLine cho biết lợi suất danh nghĩa của trái phiếu Kho bạc Mỹ kỳ hạn 30 năm từng đạt khoảng 5,27% trong thời gian gần đây, mức cao nhất kể từ năm 2007, trước khi giảm về khoảng 5,17% tại thời điểm bài phân tích được công bố.
Lợi suất dài hạn cao có thể khiến chính phủ phải trả nhiều hơn khi tái cấp vốn cho lượng nợ đáo hạn.
Đồng thời, lợi suất trái phiếu cao cũng có thể ảnh hưởng đến:
- Chi phí vay mua nhà.
- Chi phí vốn của doanh nghiệp.
- Định giá cổ phiếu.
- Lợi suất của trái phiếu doanh nghiệp.
- Giá các tài sản có độ nhạy cao với lãi suất.
- Quyết định phân bổ vốn của nhà đầu tư.
Đó là lý do diễn biến của thị trường Treasury thường được xem là một trong những biến số quan trọng nhất của thị trường tài chính toàn cầu.
Nợ công Mỹ có phải là một “quả bom hẹn giờ”?
Cụm từ “quả bom hẹn giờ” trong trường hợp này xuất phát từ cách David Rubenstein mô tả rủi ro nợ công. Đây là cách diễn đạt mang tính cảnh báo của ông, không phải tên gọi chính thức của tình trạng tài khóa Mỹ.
Điều có thể xác nhận bằng dữ liệu là quy mô nợ đã vượt 40.000 tỷ USD, trong khi chi phí lãi đang chiếm tỷ trọng rất lớn trong nguồn thu liên bang.
Điều chưa thể khẳng định là Mỹ sẽ đối mặt với một cuộc khủng hoảng tài chính vào thời điểm nào, hoặc liệu lãi suất có tiếp tục tăng trong dài hạn hay không.
Kịch bản thực tế sẽ phụ thuộc vào nhiều yếu tố, bao gồm tăng trưởng kinh tế, lạm phát, chính sách thuế và chi tiêu, nhu cầu đối với trái phiếu Mỹ, chính sách tiền tệ và khả năng kiểm soát thâm hụt ngân sách.
Những chỉ số cần theo dõi trong thời gian tới
Đối với những người quan tâm đến kinh tế Mỹ và thị trường tài chính, một số chỉ số đáng theo dõi gồm:
Thứ nhất, lợi suất Treasury 10 năm và 30 năm. Đây là các mức lãi suất quan trọng đối với chi phí vốn dài hạn.
Thứ hai, chi phí net interest của chính phủ. Nếu tiếp tục tăng nhanh hơn nguồn thu, áp lực ngân sách sẽ lớn hơn.
Thứ ba, thâm hụt ngân sách liên bang. Thâm hụt càng lớn, nhu cầu phát hành nợ càng cao.
Thứ tư, tỷ lệ nợ trên GDP. Đây là chỉ số giúp đánh giá quy mô nợ so với khả năng tạo ra sản lượng và nguồn thu của nền kinh tế.
Thứ năm, lạm phát và chính sách Federal Reserve. Đây là những yếu tố có ảnh hưởng lớn đến mặt bằng lãi suất.
Mốc 40.000 tỷ USD nợ công đánh dấu một cột mốc đáng chú ý đối với nền tài chính Mỹ. Nhưng điều đáng quan tâm hơn cả con số tuyệt đối là chi phí để duy trì khoản nợ đang tăng lên và chiếm tỷ trọng ngày càng lớn trong nguồn thu liên bang.
Phân tích của DoubleLine cho thấy net interest đã đạt tỷ trọng kỷ lục trong nguồn thu, trong khi lợi suất trái phiếu dài hạn vẫn ở mức cao so với nhiều năm gần đây.
David Rubenstein nhìn nhận xu hướng này dưới góc độ rộng hơn, cho rằng chi phí lãi ngày càng lớn có thể làm giảm nguồn lực dành cho những ưu tiên khác của chính phủ, bao gồm quốc phòng. Ông đồng thời cảnh báo hệ quả cuối cùng đối với người dân có thể là chi phí vay vốn, mua nhà và sử dụng tín dụng cao hơn.
Tuy nhiên, bức tranh nợ công Mỹ không chỉ gồm một chiều rủi ro. Mỹ vẫn sở hữu thị trường trái phiếu lớn nhất thế giới, đồng USD giữ vai trò quan trọng trong hệ thống tài chính quốc tế và Kho bạc Mỹ vẫn có khả năng huy động vốn quy mô rất lớn.
Vì vậy, câu chuyện nợ công Mỹ trong thời gian tới sẽ phụ thuộc vào một bài toán khó: liệu tốc độ tăng trưởng kinh tế và nguồn thu có thể theo kịp tốc độ tăng của chi tiêu, nợ và chi phí lãi hay không.
Đối với thị trường tài chính, lợi suất Treasury 10 năm và 30 năm, chi phí net interest, thâm hụt ngân sách và tỷ lệ nợ trên GDP sẽ tiếp tục là những dữ liệu quan trọng cần theo dõi.
Những câu hỏi thường gặp về nợ công Mỹ
1. Nợ công Mỹ hiện đã vượt 40.000 tỷ USD chưa?
Có. Tổng nợ công Mỹ đã vượt mốc 40.000 tỷ USD vào tháng 8/2026. Reuters dẫn số liệu Bộ Tài chính Mỹ cho biết tổng nợ tại thời điểm được ghi nhận đạt khoảng 40,047 nghìn tỷ USD.
2. Mỹ đang trả bao nhiêu tiền lãi cho khoản nợ?
Theo phân tích của DoubleLine được công bố trong năm 2026, chi phí lãi ròng đã đạt mức kỷ lục tương đương 18,5% nguồn thu liên bang trong năm 2025. Một phân tích khác của DoubleLine cho thấy net interest ở mức khoảng 19,7% nguồn thu trên cơ sở 12 tháng.
3. Vì sao nợ công Mỹ tăng nhanh?
Nợ tăng khi chính phủ liên bang chi nhiều hơn số thu được và phải vay để bù đắp thâm hụt. Các yếu tố dài hạn gồm chi tiêu cho các chương trình phúc lợi, chi phí y tế, quốc phòng, chính sách thuế và những khoản vay phát sinh trong các giai đoạn khủng hoảng.
4. Nợ công cao có khiến lãi suất tăng không?
Nợ công lớn có thể tạo thêm áp lực lên thị trường trái phiếu, nhưng lãi suất còn phụ thuộc vào nhiều yếu tố khác như lạm phát, chính sách tiền tệ, tăng trưởng kinh tế và cung cầu trái phiếu. Vì vậy, không thể quy một biến động lãi suất cụ thể chỉ cho nợ công.
5. Nợ công Mỹ ảnh hưởng thế nào đến người mua nhà?
Nếu mặt bằng lãi suất dài hạn tăng, chi phí vay thế chấp có thể tăng theo, khiến người mua nhà phải trả nhiều tiền lãi hơn. Tuy nhiên, lãi suất thế chấp còn phụ thuộc vào nhiều yếu tố khác ngoài nợ công.
6. David Rubenstein nói gì về nợ công Mỹ?
Rubenstein cho rằng Mỹ hiện phải trả tiền lãi hằng năm nhiều hơn chi tiêu quốc phòng và cảnh báo rằng xu hướng này có thể làm giảm nguồn lực dành cho các mục tiêu khác, trong đó có an ninh quốc gia. Đây là quan điểm của ông được nêu trong cuộc phỏng vấn với Yahoo Finance.
Cập nhật nhanh những diễn biến đáng chú ý về kinh tế Mỹ, thị trường tài chính, lãi suất, trái phiếu, đầu tư và kinh tế toàn cầu cùng Điểm Tin Nhanh.