Thanh Nhàn
Kỷ nguyên non trẻ của AI đã qua: Nhà đầu tư nên nhìn cơ hội ở đâu?
Trí tuệ nhân tạo (AI) từng được xem là một trong những câu chuyện đầu tư hấp dẫn nhất của thị trường. Từ chip, trung tâm dữ liệu, phần mềm cho đến các nền tảng công nghệ lớn, gần như mọi lĩnh vực liên quan đến AI đều được hưởng lợi từ làn sóng kỳ vọng về một cuộc cách mạng công nghệ mới.
Nhưng giai đoạn “non trẻ” của AI có thể đang đi đến hồi kết.
Điều này không có nghĩa AI thất bại hay cuộc cách mạng công nghệ đã kết thúc. Ngược lại, AI có thể tiếp tục tạo ra những thay đổi rất lớn trong nhiều năm tới. Tuy nhiên, thị trường đang chuyển sang một giai đoạn khó khăn hơn: nhà đầu tư không còn chỉ hỏi AI có thể làm được gì, mà bắt đầu hỏi AI sẽ tạo ra bao nhiêu lợi nhuận, khi nào tạo ra dòng tiền và doanh nghiệp nào thực sự hưởng lợi.
Sự thay đổi này có thể gây biến động trong ngắn hạn, nhưng đồng thời cũng mở ra cơ hội mới cho các nhà đầu tư dài hạn.
AI không còn là câu chuyện chỉ có “mặt tích cực”
Trong giai đoạn đầu của một công nghệ mới, kỳ vọng thường tăng nhanh hơn khả năng đánh giá rủi ro.
AI từng được nhìn nhận với một viễn cảnh gần như không có giới hạn. Các mô hình ngày càng mạnh, lượng vốn đầu tư tăng nhanh, nhu cầu chip và năng lực tính toán bùng nổ, trong khi nhiều doanh nghiệp được kỳ vọng có thể thay đổi hoàn toàn cách hoạt động nhờ tự động hóa.
Nhưng câu chuyện hiện nay đã khác.
Thị trường bắt đầu chú ý đến những rủi ro liên quan đến AI, từ mức độ chấp nhận của công chúng, chi phí đầu tư khổng lồ, khả năng tạo dòng tiền cho đến câu hỏi liệu tốc độ tăng trưởng hiện tại có thể duy trì trong nhiều năm hay không.
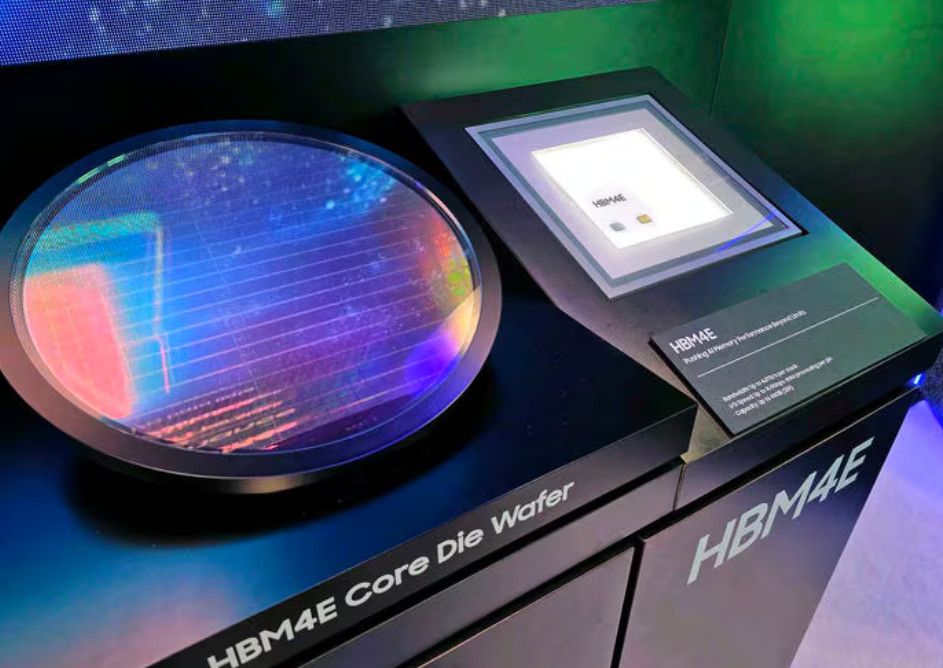
Cổ phiếu ngành bán dẫn đã giảm khoảng 20% so với mức đỉnh hồi tháng 6 trước khi tiếp tục chịu thêm áp lực trong phiên giao dịch được đề cập trong nguồn.
Điều đáng chú ý hơn là định giá của ngành công nghệ cũng đã thay đổi.
Hệ số giá trên lợi nhuận dự phóng của nhóm công nghệ thuộc S&P 500 được đề cập đã giảm từ khoảng 29 lần xuống còn 21 lần trong một năm. Đây là dấu hiệu cho thấy thị trường không còn sẵn sàng trả mức giá quá cao chỉ dựa trên kỳ vọng tăng trưởng lợi nhuận trong tương lai.
Nói cách khác, AI vẫn có thể tăng trưởng mạnh, nhưng mức giá mà nhà đầu tư sẵn sàng trả cho câu chuyện AI đã thay đổi.
Khi thị trường bắt đầu đặt câu hỏi về lợi nhuận
Một trong những vấn đề lớn nhất của chu kỳ AI là khoảng cách giữa đầu tư và dòng tiền.
Các công ty công nghệ lớn đang chi hàng chục tỷ USD cho trung tâm dữ liệu, chip, máy chủ và hạ tầng AI. Nhưng câu hỏi quan trọng là khi nào khoản đầu tư đó chuyển thành dòng tiền tự do đủ lớn.
Đây là lý do thị trường bắt đầu trở nên thận trọng hơn với những dự báo lợi nhuận kéo dài nhiều quý hoặc nhiều năm.
Nếu trước đây nhà đầu tư có thể chấp nhận mức định giá cao vì tin rằng AI sẽ tạo ra một thị trường khổng lồ, thì hiện tại họ muốn nhìn thấy bằng chứng cụ thể hơn.
Doanh thu phải tăng.
Biên lợi nhuận phải được duy trì.
Dòng tiền tự do phải cải thiện.
Và quan trọng nhất, khoản đầu tư vào AI phải tạo ra tỷ suất sinh lời đủ cao để biện minh cho lượng vốn khổng lồ đang được triển khai.
Đây là bước chuyển từ đầu tư theo câu chuyện sang đầu tư dựa trên hiệu quả kinh doanh.
Sự chậm lại của AI có thể lại là điều tốt cho thị trường
Thoạt nhìn, việc AI giảm tốc có vẻ là tin xấu.
Nhưng với nhà đầu tư, một sự giảm tốc vừa phải có thể tạo ra một số tác động tích cực.
Nếu các công ty công nghệ không còn phải liên tục tăng tốc chi tiêu vốn để chạy đua AI, họ có thể có thêm thời gian để đánh giá hiệu quả của các khoản đầu tư hiện tại.
Microsoft, Alphabet và Meta là những doanh nghiệp đang nằm trong nhóm chi tiêu vốn lớn cho AI.
Nếu tốc độ đầu tư được điều chỉnh, các công ty này có thể tập trung hơn vào việc tối ưu hóa hạ tầng đã xây dựng, nâng cao hiệu suất sử dụng và tìm kiếm những ứng dụng AI có khả năng tạo doanh thu thực tế.
Điều này có thể giúp giảm nguy cơ đầu tư quá mức.
Một chu kỳ AI quá nóng có thể dẫn tới việc doanh nghiệp xây dựng quá nhiều trung tâm dữ liệu, mua quá nhiều chip và triển khai quá nhiều năng lực tính toán trước khi nhu cầu thực sự xuất hiện.
Ngược lại, một giai đoạn điều chỉnh có thể giúp thị trường trở nên cân bằng hơn.
Bong bóng AI đã được “xả” một phần?
Một năm trước, một trong những mối lo ngại lớn nhất của thị trường là bong bóng AI.
Cổ phiếu liên quan đến AI tăng mạnh, dòng tiền đầu cơ đổ vào các công ty công nghệ và nhà đầu tư sẵn sàng trả mức định giá cao cho những doanh nghiệp được xem là người chiến thắng trong cuộc cách mạng AI.
Nhưng sau đợt điều chỉnh mạnh kể từ tháng 6, đặc biệt ở nhóm phần cứng AI và những ngành công nghiệp liên quan, tâm lý thị trường đã thay đổi.
Sự hưng phấn đã giảm.
Nhà đầu tư trở nên thận trọng hơn.
Định giá ở một số nhóm cổ phiếu cũng đã được điều chỉnh.
Điều này có thể tạo ra một nền tảng lành mạnh hơn cho chu kỳ tiếp theo.
Nếu thị trường không còn ở trạng thái hưng phấn cực độ, khả năng hình thành những thái quá giống giai đoạn cuối của bong bóng công nghệ những năm 1990 cũng có thể giảm xuống.
Đây là một điểm tích cực đáng chú ý.
Dòng tiền tự do trở lại thành tiêu chí quan trọng
Trong môi trường mà nguồn vốn trở nên khan hiếm hơn, thị trường thường ưu tiên những doanh nghiệp có khả năng tự tạo ra tiền.
Dòng tiền tự do, hay FCF, vì thế có thể trở thành một tiêu chí quan trọng hơn đối với nhà đầu tư.
Một doanh nghiệp có dòng tiền tự do dồi dào có thể tự tài trợ một phần hoạt động đầu tư, trả cổ tức, mua lại cổ phiếu hoặc giảm nợ mà không phải phụ thuộc quá nhiều vào thị trường vốn.
Theo nội dung nguồn, Quỹ ETF Dòng tiền Tự do VictoryShares đã bám khá sát S&P 500 do nhóm Magnificent 7 dẫn dắt trong một thời gian dài trước khi bắt đầu vượt lên trong những tháng gần đây.
Danh mục của quỹ bao gồm nhiều cổ phiếu thuộc các lĩnh vực như phần mềm, chăm sóc sức khỏe và năng lượng.
Điều này phản ánh một xu hướng đáng chú ý: khi nhà đầu tư bắt đầu nghi ngờ những câu chuyện tăng trưởng quá xa trong tương lai, họ có thể quay lại với những doanh nghiệp đang tạo ra tiền thật ở hiện tại.
Chu kỳ AI có giống năm 1999?
Đây là một trong những câu hỏi lớn nhất trên thị trường.
Nhiều nhà quan sát đang so sánh làn sóng AI hiện nay với sự bùng nổ công nghệ cuối những năm 1990.
Nasdaq từng trải qua một chu kỳ tăng giá mạnh sau khi internet trở thành công nghệ mới. Sự xuất hiện của Netscape năm 1994-1995 thường được xem là một dấu mốc quan trọng trong quá trình hình thành bong bóng dot-com.
Ngày nay, ChatGPT và AI tạo sinh được đặt cạnh những dấu mốc đó.
Một số biểu đồ thậm chí cho thấy diễn biến của Nasdaq sau khi ChatGPT ra mắt có những nét tương đồng với thị trường sau khi Netscape xuất hiện.
Nhưng sự tương đồng này cần được nhìn nhận thận trọng.
AI hiện nay phát triển nhanh hơn rất nhiều so với internet ở giai đoạn giữa thập niên 1990. Quan trọng hơn, sự hưng phấn của thị trường đối với AI diễn ra gần như ngay lập tức, trong khi quá trình hình thành bong bóng internet kéo dài hơn.
Do đó, việc lấy một chu kỳ lịch sử để dự đoán chính xác chu kỳ AI hiện tại có thể dẫn đến những kết luận quá đơn giản.
Fed và bóng ma của năm 1999
Một điểm tương đồng khác nằm ở chính sách tiền tệ.
Theo nội dung nguồn, Fed đang đứng trước bối cảnh lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vượt qua một ngưỡng đáng chú ý và đầu tư vốn vào công nghệ có nguy cơ tạo thêm áp lực lên một số khu vực của nền kinh tế.
Điều này được so sánh với năm 1999.
Khi đó, Fed bắt đầu tăng lãi suất trong bối cảnh thị trường công nghệ tăng mạnh và lợi suất trái phiếu 10 năm ở mức cao.
Sau đó, Fed tiếp tục thắt chặt chính sách tiền tệ vào đầu năm 2000, đúng vào giai đoạn thị trường chứng khoán tiến đến đỉnh của chu kỳ công nghệ.
Tuy nhiên, việc so sánh hai giai đoạn cần rất nhiều thận trọng.
Bối cảnh kinh tế hiện nay không hoàn toàn giống cuối thập niên 1990.
Mức lãi suất, cơ cấu doanh nghiệp, thuế, chi phí giao dịch, mức độ phổ cập công nghệ và quy mô các doanh nghiệp công nghệ đều đã thay đổi.
Do đó, không thể đơn giản kết luận rằng AI sẽ lặp lại chính xác chu kỳ dot-com.
Lợi suất trái phiếu 10 năm cao có phải cơ hội?
Một trong những điểm đáng chú ý đối với nhà đầu tư hiện nay là lợi suất trái phiếu.
Khi lợi suất trái phiếu tăng, tài sản có thu nhập cố định trở nên hấp dẫn hơn so với giai đoạn lãi suất quá thấp.
Điều này đặc biệt quan trọng đối với nhà đầu tư đã sở hữu tỷ trọng cổ phiếu rất cao.
Theo nội dung nguồn, khách hàng giàu có của Bank of America đang có tỷ lệ phân bổ vào cổ phiếu ở mức cao nhất trong khoảng 25 năm.
Ngược lại, tỷ trọng trái phiếu và tiền mặt đang ở mức rất thấp.
Một phần nguyên nhân đơn giản là cổ phiếu đã tăng giá trong thời gian dài, khiến tỷ trọng cổ phiếu tự nhiên tăng lên trong danh mục.
Nhưng điều này cũng tạo ra một nghịch lý.
Khi nhà đầu tư đang nắm giữ nhiều cổ phiếu nhất trong nhiều thập kỷ, trái phiếu lại bắt đầu cung cấp mức lợi suất hấp dẫn hơn.
Điều đó có thể tạo động lực cho quá trình tái cân bằng danh mục.
Thị trường có thể không sụp đổ nhưng vẫn trải qua giai đoạn “đi ngang”
Một trong những đặc điểm đáng chú ý của thị trường hiện tại là S&P 500 đã có thời gian dài dao động trong biên độ tương đối hẹp.
Theo nội dung nguồn, chỉ số gần như không thay đổi kể từ đầu tháng 6 và chưa giảm quá sâu so với mức đỉnh kỷ lục trong khoảng thời gian đó.
Tuy nhiên, bên trong chỉ số lại diễn ra sự biến động đáng kể.
Một số cổ phiếu giảm mạnh trong khi những cổ phiếu khác tăng mạnh.
Điều này cho thấy tiền đang được luân chuyển từ nhóm này sang nhóm khác thay vì rút hoàn toàn khỏi thị trường.
Độ rộng thị trường bị thu hẹp cũng có mặt tích cực: một số cổ phiếu đã rơi vào trạng thái bán quá mức.
Nếu tâm lý cải thiện, dòng tiền có thể quay trở lại những nhóm cổ phiếu đã bị bỏ quên trong giai đoạn nhà đầu tư quá tập trung vào AI.
Nhà đầu tư có thể tìm kiếm cơ hội ở đâu?
Nếu giai đoạn đầu của AI đã qua, chiến lược đầu tư cũng có thể cần thay đổi.
Thay vì chỉ tìm kiếm doanh nghiệp có mức tăng trưởng doanh thu cao nhất liên quan đến AI, nhà đầu tư có thể quan tâm nhiều hơn đến những công ty có:
- Dòng tiền tự do ổn định.
- Bảng cân đối kế toán lành mạnh.
- Khả năng tạo lợi nhuận thực tế.
- Định giá hợp lý.
- Khả năng duy trì biên lợi nhuận.
- Lợi thế cạnh tranh rõ ràng.
- Khả năng hưởng lợi từ AI mà không phải chi tiêu vốn quá mức.
Điều này không đồng nghĩa với việc từ bỏ cổ phiếu công nghệ.
Ngược lại, AI vẫn có thể là một trong những động lực tăng trưởng lớn nhất của nền kinh tế trong nhiều năm tới.
Nhưng cách tiếp cận có thể thay đổi từ “mua mọi thứ liên quan đến AI” sang chọn lọc những doanh nghiệp có khả năng biến AI thành doanh thu và dòng tiền.
“Giai đoạn non trẻ” kết thúc không có nghĩa AI kết thúc
Có lẽ đây là điểm quan trọng nhất.
Một công nghệ trưởng thành không nhất thiết phải tăng trưởng với tốc độ phi thực tế mãi mãi.
Khi AI bước vào giai đoạn trưởng thành hơn, những câu hỏi khó hơn sẽ xuất hiện.
Doanh nghiệp nào thực sự có lợi nhuận?
Ứng dụng nào có nhu cầu thực?
Chi phí tính toán sẽ giảm hay tăng?
Biên lợi nhuận của các nhà cung cấp chip sẽ duy trì được bao lâu?
Trung tâm dữ liệu có bị dư cung không?
Doanh nghiệp nào sẽ bị thay thế và doanh nghiệp nào sẽ sử dụng AI để tăng năng suất?
Những câu hỏi này có thể khiến thị trường khó định giá hơn trong ngắn hạn, nhưng chúng cũng làm cho quá trình phân hóa trở nên rõ ràng hơn.
Nếu một năm trước thị trường chủ yếu tìm kiếm “người chiến thắng AI”, thì giai đoạn tiếp theo có thể là cuộc tìm kiếm những doanh nghiệp chứng minh được khả năng kiếm tiền từ AI.
Điều gì có thể xảy ra tiếp theo?
Có thể thị trường chưa bước vào một chu kỳ sụp đổ kiểu năm 2000.
Cũng có thể AI vẫn tiếp tục tăng trưởng mạnh và những lo ngại hiện tại nhanh chóng trở thành quá khứ.
Nhưng giữa hai thái cực đó còn một kịch bản đáng chú ý: thị trường trải qua một giai đoạn tái định giá và luân chuyển vốn.
Những cổ phiếu có định giá quá cao có thể tiếp tục chịu áp lực.
Những doanh nghiệp có dòng tiền mạnh có thể được ưu tiên.
Trái phiếu trở nên hấp dẫn hơn khi lợi suất cao.
Các cổ phiếu ngoài nhóm công nghệ lớn có thể thu hút dòng tiền.
Và chính sự điều chỉnh này có thể tạo ra nền tảng tốt hơn cho chu kỳ tăng trưởng tiếp theo của AI.
Giống như câu chuyện được nhắc đến ở đầu bài, sự trẻ trung không kéo dài mãi mãi. Nhưng việc một công nghệ bước qua giai đoạn non trẻ không có nghĩa những điều tốt đẹp nhất đã kết thúc.
AI có thể không còn là câu chuyện đơn giản về những lời hứa vô hạn.
Nó đang trở thành một câu chuyện khó hơn, thực tế hơn và đòi hỏi nhà đầu tư phải nhìn sâu hơn vào doanh thu, lợi nhuận, dòng tiền, định giá và khả năng tạo giá trị thực tế.
Và chính trong giai đoạn đó, cơ hội đầu tư có thể bắt đầu thay đổi từ việc chạy theo sự hưng phấn sang việc tìm kiếm giá trị.
Hỏi – đáp về AI và cơ hội đầu tư
Giai đoạn non trẻ của AI đã kết thúc chưa?
Theo luận điểm của nội dung nguồn, giai đoạn hưng phấn ban đầu của AI có dấu hiệu đã qua. Thị trường hiện quan tâm nhiều hơn đến rủi ro, lợi nhuận, dòng tiền và khả năng ứng dụng thực tế. Điều này không có nghĩa AI đã kết thúc mà cho thấy công nghệ đang bước sang giai đoạn trưởng thành hơn.
Vì sao cổ phiếu bán dẫn chịu áp lực khi AI vẫn tăng trưởng?
Nhà đầu tư không chỉ định giá cổ phiếu dựa trên tăng trưởng hiện tại mà còn dựa trên kỳ vọng tương lai. Nếu thị trường nghi ngờ tốc độ đầu tư AI hoặc lượng đơn hàng trong các quý tới, định giá của nhóm bán dẫn có thể bị điều chỉnh ngay cả khi nhu cầu dài hạn vẫn tích cực.
Dòng tiền tự do có thể trở thành tiêu chí quan trọng hơn?
Có. Khi chi phí vốn và sự bất định tăng lên, doanh nghiệp tạo ra dòng tiền tự do mạnh có lợi thế vì ít phụ thuộc vào việc huy động vốn bên ngoài. Đây có thể là một trong những tiêu chí được thị trường chú ý nhiều hơn sau giai đoạn đầu cơ AI.
Lợi suất trái phiếu cao có làm cổ phiếu kém hấp dẫn?
Có thể. Khi trái phiếu mang lại lợi suất hấp dẫn hơn, nhà đầu tư có thêm một lựa chọn tương đối an toàn bên cạnh cổ phiếu. Điều này có thể làm giảm mức định giá mà thị trường sẵn sàng trả cho những cổ phiếu tăng trưởng cao nhưng chưa tạo ra dòng tiền tương xứng.
Chu kỳ AI hiện nay có giống bong bóng dot-com năm 1999?
Có một số điểm tương đồng về sự hưng phấn công nghệ và đầu tư vốn, nhưng bối cảnh hiện nay rất khác. Vì vậy, việc sử dụng năm 1999 như một tham chiếu lịch sử có thể hữu ích, nhưng không nên xem đó là khuôn mẫu chắc chắn cho tương lai.
Nhà đầu tư nên làm gì khi thị trường AI biến động?
Nội dung này không phải khuyến nghị đầu tư. Về mặt phân tích, nhà đầu tư có thể quan tâm hơn đến định giá, dòng tiền tự do, sức khỏe bảng cân đối kế toán, khả năng tạo lợi nhuận và mức độ phụ thuộc của doanh nghiệp vào kỳ vọng AI. Việc phân bổ tài sản vẫn cần phù hợp với khẩu vị rủi ro và mục tiêu của từng người.