Thị trường ô tô châu Âu vừa ghi nhận một cột mốc đáng chú ý trong quá trình chuyển đổi sang phương tiện chạy điện. Trong tháng 8/2026, số lượng ô tô điện thuần túy đăng ký mới đã lần đầu tiên vượt tổng số xe chạy xăng và diesel tại thị trường châu Âu mở rộng.
Theo số liệu của Hiệp hội các nhà sản xuất ô tô châu Âu (ACEA), khu vực gồm Liên minh châu Âu (EU), Anh và ba nước EFTA là Na Uy, Thụy Sĩ và Iceland ghi nhận 243.207 xe điện chạy pin (BEV) đăng ký mới trong tháng 8, tăng 52,2% so với cùng kỳ năm trước.
Trong khi đó, tổng số xe chạy xăng và diesel chỉ đạt khoảng 202.931 chiếc. Như vậy, riêng trong tháng 8, xe điện thuần túy đã vượt nhóm xe sử dụng động cơ đốt trong truyền thống khoảng 40.276 xe.
Đây là một dấu mốc quan trọng đối với ngành ô tô châu Âu, dù chưa thể xem là bằng chứng cho thấy xe điện đã hoàn toàn thay thế xe động cơ đốt trong. Lũy kế từ tháng 1 đến tháng 8, xe xăng và diesel vẫn có tổng doanh số cao hơn BEV.
Xe điện chiếm 29,2% thị trường ô tô châu Âu trong tháng 8
Theo ACEA, tổng số ô tô mới đăng ký tại EU, EFTA và Anh trong tháng 8/2026 đạt 832.637 xe.
Trong đó, xe điện chạy pin đạt 243.207 chiếc, tương đương 29,2% thị phần và tăng 52,2% so với tháng 8/2025.
Đây là mức tăng đáng chú ý nếu đặt cạnh diễn biến của xe động cơ đốt trong.
Doanh số xe xăng giảm 23,5%, xuống khoảng 154.345 chiếc, trong khi xe diesel giảm 23,1%, còn 48.586 chiếc. Hai nhóm cộng lại đạt khoảng 202.931 xe, tương đương 24,3% thị trường.
Như vậy, xét riêng tháng 8, BEV không chỉ vượt từng nhóm xe xăng hoặc diesel mà còn vượt cả hai nhóm cộng lại.
Tuy nhiên, xe điện vẫn chưa phải loại động cơ phổ biến nhất tại châu Âu. Xe hybrid thông thường vẫn dẫn đầu với 273.266 xe, chiếm khoảng 32,8% thị trường. Xe hybrid cắm sạc (PHEV) đạt khoảng 94.133 chiếc, tương đương 11,3%.
Điều này cho thấy quá trình chuyển đổi của người tiêu dùng châu Âu không diễn ra theo hướng đơn giản từ xe xăng sang xe điện. Hybrid, plug-in hybrid và BEV cùng tăng trưởng, trong khi xe xăng và diesel ngày càng mất thị phần.
Đức và Pháp trở thành động lực lớn của làn sóng xe điện
Sự tăng trưởng mạnh của xe điện tại châu Âu trong tháng 8 không đến từ một vài thị trường nhỏ mà được hỗ trợ bởi nhiều nền kinh tế lớn.
Đức, thị trường ô tô lớn nhất châu Âu, ghi nhận 68.930 xe BEV đăng ký mới trong tháng 8, tăng tới 75,1% so với cùng kỳ năm trước.
Pháp cũng chứng kiến mức tăng rất mạnh khi đăng ký xe điện tăng 112,8%, đạt 36.159 chiếc.
Đây là hai trong những thị trường quan trọng nhất của châu Âu và có ảnh hưởng lớn đến tổng doanh số xe điện của khu vực.
Bên cạnh đó, Đan Mạch, Thụy Điển, Hà Lan, Bỉ và một số thị trường khác cũng ghi nhận tốc độ tăng trưởng đáng kể.
Trong 8 tháng đầu năm, Đức đã đăng ký 515.545 xe BEV, tăng 53,1%, trong khi Pháp đạt 322.099 chiếc, tăng tới 74,2%.
Đáng chú ý, ACEA cho biết ba trong bốn thị trường BEV lớn nhất EU gồm Pháp, Đức và Đan Mạch đều có mức tăng trưởng mạnh trong 8 tháng đầu năm.
Vì sao xe điện tăng mạnh tại châu Âu?
Có nhiều nguyên nhân cùng lúc thúc đẩy nhu cầu.
Chính sách hỗ trợ mua xe
Một trong những động lực quan trọng nhất là các chính sách hỗ trợ xe điện của từng quốc gia.
ACEA nhận định nhu cầu đối với các loại xe điện hóa tiếp tục được hỗ trợ bởi những biện pháp hỗ trợ thị trường và số lượng mẫu xe ngày càng đa dạng.
Khi chính phủ giảm chi phí sở hữu ban đầu thông qua trợ cấp, ưu đãi thuế hoặc các chương trình hỗ trợ, khoảng cách giá giữa xe điện và xe động cơ đốt trong có thể được thu hẹp.
Đối với người mua cá nhân, yếu tố này đặc biệt quan trọng bởi giá mua ban đầu vẫn là một trong những rào cản lớn của xe điện.
Giá nhiên liệu và chi phí sử dụng
Giá năng lượng cũng là một yếu tố thúc đẩy sự quan tâm đến xe điện.
Trong bối cảnh giá nhiên liệu biến động và những bất ổn địa chính trị kéo dài, người tiêu dùng có thêm động lực để cân nhắc phương tiện có chi phí năng lượng và bảo dưỡng khác với xe động cơ đốt trong.
Tuy nhiên, cần phân biệt giữa giá nhiên liệu trong ngắn hạn và tổng chi phí sở hữu trong dài hạn. Giá điện, giá xăng dầu, chi phí bảo hiểm, bảo dưỡng, khấu hao và giá mua xe đều ảnh hưởng đến quyết định của người tiêu dùng.
Nhiều mẫu xe điện hơn
Một thay đổi quan trọng khác là số lượng mẫu xe điện trên thị trường ngày càng tăng.
Trước đây, người mua châu Âu thường phải lựa chọn giữa một số lượng tương đối hạn chế các mẫu BEV. Hiện nay, thị trường có nhiều phân khúc hơn, từ xe đô thị nhỏ, sedan, hatchback đến SUV và xe thương mại.
ACEA cho biết sự đa dạng của các mẫu xe là một trong những yếu tố hỗ trợ nhu cầu xe điện tại châu Âu.
Sự đa dạng này cũng làm tăng cạnh tranh về giá.
Các hãng xe Trung Quốc tạo thêm áp lực về giá
Một yếu tố khác được giới phân tích quan tâm là sự mở rộng của các nhà sản xuất ô tô Trung Quốc.
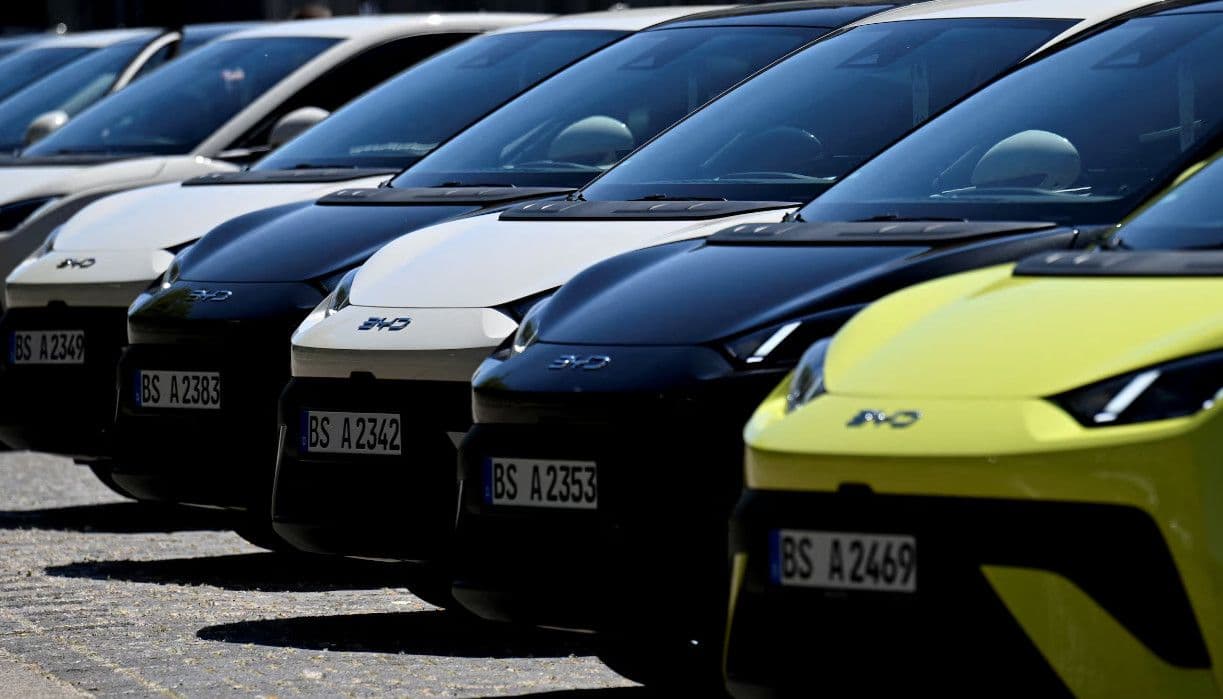
Các thương hiệu như BYD đang tăng cường hiện diện tại châu Âu, trong đó chiến lược tập trung vào những mẫu xe điện có mức giá cạnh tranh giúp mở rộng lựa chọn cho người tiêu dùng.
Sự cạnh tranh này tạo áp lực lên các nhà sản xuất truyền thống của châu Âu trong việc giảm chi phí sản xuất, cải thiện công nghệ pin và đưa ra các mẫu xe có giá dễ tiếp cận hơn.
Điều đáng chú ý là sự cạnh tranh không chỉ diễn ra ở giá bán.
Các hãng xe còn cạnh tranh về phạm vi hoạt động, tốc độ sạc, phần mềm, khả năng kết nối, công nghệ hỗ trợ lái và hệ sinh thái dịch vụ.
Đây có thể trở thành một trong những yếu tố định hình ngành công nghiệp ô tô châu Âu trong những năm tới.
Nhưng xe điện chưa vượt xe xăng và diesel trong cả năm
Cột mốc tháng 8 rất đáng chú ý nhưng cần được đặt trong bối cảnh rộng hơn.
Từ tháng 1 đến tháng 8/2026, tổng số xe BEV đăng ký mới tại EU + EFTA + Anh đạt 2.133.364 chiếc, tăng khoảng 38,8% so với cùng kỳ.
Trong khi đó, xe xăng đạt khoảng 1,97 triệu chiếc và diesel khoảng 586.101 chiếc. Cộng lại, xe xăng và diesel đạt khoảng 2,56 triệu chiếc.
Như vậy, trong 8 tháng đầu năm, xe động cơ đốt trong vẫn cao hơn xe điện thuần túy khoảng 425.418 xe.
Khoảng cách này đang thu hẹp nhanh, nhưng vẫn tồn tại.
Điều này cũng có nghĩa rằng tiêu đề “xe điện vượt xe xăng và diesel” cần được hiểu chính xác là vượt trong riêng tháng 8, chứ chưa phải vượt trong toàn bộ năm 2026.
Đây là khác biệt quan trọng khi đánh giá tốc độ chuyển đổi của thị trường.
Hybrid vẫn là lựa chọn phổ biến nhất
Một điểm đáng chú ý khác là xe hybrid vẫn đang dẫn đầu thị trường.
Trong tháng 8, xe hybrid thông thường đạt 273.266 chiếc, chiếm khoảng 32,8% tổng doanh số. Lũy kế 8 tháng, nhóm này đạt 3.334.039 chiếc, tương đương 36,3% thị trường và tăng 10,5%.
Điều này cho thấy một bộ phận người tiêu dùng châu Âu vẫn lựa chọn giải pháp trung gian.
Xe hybrid có thể giảm mức tiêu thụ nhiên liệu so với xe động cơ đốt trong truyền thống nhưng không yêu cầu người sử dụng phụ thuộc hoàn toàn vào hạ tầng sạc.
Trong khi đó, PHEV cũng đang tăng trưởng. Từ tháng 1 đến tháng 8, châu Âu đăng ký khoảng 964.497 xe PHEV, tăng 22,2%.
Vì vậy, quá trình điện hóa giao thông châu Âu hiện có thể được nhìn nhận như một quá trình nhiều tầng, trong đó BEV, hybrid và PHEV cùng giành thị phần từ xe xăng và diesel.
Xe xăng và diesel đang mất thị phần nhanh
Ở chiều ngược lại, xe sử dụng động cơ đốt trong tiếp tục suy giảm.
Trong 8 tháng đầu năm, xe xăng tại EU chiếm 21,7% thị trường, giảm từ 28% cùng kỳ năm trước. Xe diesel chỉ còn 7,3%, giảm từ 9,4%.
Tại một số thị trường lớn, mức giảm còn mạnh hơn.
Pháp chứng kiến doanh số xe xăng giảm 35,8% trong 8 tháng đầu năm. Đức giảm 21,9%, Tây Ban Nha giảm 18,5% và Italy giảm 16,7%.
Diesel cũng tiếp tục xu hướng giảm dài hạn.
Sự thay đổi này phản ánh cả chính sách môi trường, thay đổi nhu cầu người tiêu dùng và chiến lược sản phẩm của các nhà sản xuất ô tô.
Hạ tầng sạc vẫn là bài toán lớn
Dù doanh số xe điện tăng mạnh, châu Âu vẫn phải giải quyết một thách thức quan trọng: hạ tầng sạc.
Theo ACEA, đến tháng 6/2026, tổng công suất sạc công cộng tại EU đạt khoảng 41,6 GW, tăng 29% so với cùng kỳ năm trước. Số điểm sạc công cộng ước tính khoảng 195.082 vào tháng 5/2026, tăng 21%.
Tuy nhiên, ACEA cho biết EU hiện có khoảng 1,2 triệu điểm sạc, vẫn thấp hơn đáng kể mục tiêu 3,5 triệu điểm vào năm 2030.
Quan trọng hơn, hạ tầng không được phân bổ đồng đều.
Một số quốc gia có mạng lưới sạc phát triển nhanh, trong khi những thị trường khác vẫn thiếu cơ sở hạ tầng cần thiết.
Điều này có thể trở thành yếu tố quyết định tốc độ phổ cập BEV trong những năm tới.
Giá xe vẫn là rào cản đối với người tiêu dùng
Dù nhiều mẫu xe điện mới có giá cạnh tranh hơn, chi phí mua xe ban đầu vẫn là vấn đề.
Một số báo cáo của ACEA chỉ ra rằng khả năng chi trả tiếp tục là một trong những yếu tố cản trở quá trình điện hóa giao thông tại châu Âu. Số lượng mẫu xe điện dưới 30.000 euro đang tăng lên, nhưng giá mua ban đầu vẫn có thể khiến người tiêu dùng do dự.
Điều này lý giải tại sao trợ cấp và ưu đãi thuế vẫn có vai trò quan trọng.
Nếu các chính sách hỗ trợ bị cắt giảm quá nhanh, nhu cầu có thể chịu ảnh hưởng tại những thị trường mà giá xe điện vẫn cao hơn đáng kể so với xe truyền thống.
Ngành ô tô châu Âu đứng trước sự thay đổi lớn
Sự tăng trưởng của BEV không chỉ tác động đến người tiêu dùng mà còn thay đổi cấu trúc toàn bộ ngành công nghiệp ô tô.
Các nhà sản xuất phải đầu tư vào:
- Công nghệ pin.
- Phần mềm và hệ điều hành xe.
- Hệ thống truyền động điện.
- Chuỗi cung ứng nguyên liệu.
- Nhà máy sản xuất pin.
- Hạ tầng sạc.
- Dịch vụ hậu mãi và sửa chữa.
Trong khi đó, động cơ đốt trong vốn là một trong những thế mạnh công nghiệp truyền thống của châu Âu đang bước vào giai đoạn chuyển đổi.
Sự cạnh tranh cũng ngày càng mang tính toàn cầu.
Các hãng xe châu Âu không chỉ cạnh tranh với Volkswagen, BMW, Mercedes-Benz, Renault, Stellantis hay các thương hiệu truyền thống khác mà còn phải đối mặt với các nhà sản xuất Trung Quốc có lợi thế về pin, chuỗi cung ứng và tốc độ phát triển sản phẩm.
Bước ngoặt tháng 8 có thể kéo dài?
Câu hỏi lớn hiện nay là liệu tháng 8 chỉ là một hiện tượng nhất thời hay báo hiệu một xu hướng mới.
Tháng 8 thường có đặc điểm mùa vụ riêng và doanh số có thể chịu ảnh hưởng bởi thời điểm giao xe, chương trình khuyến mại và các yếu tố chính sách.
Do đó, việc BEV vượt xăng và diesel trong một tháng chưa đủ để kết luận rằng cán cân thị trường đã thay đổi hoàn toàn.
Tuy nhiên, xu hướng dài hạn đang khá rõ.
Trong khi BEV tăng trưởng mạnh, xe xăng và diesel liên tục mất thị phần. Tại EU, BEV đã tăng từ 15,8% thị phần trong 8 tháng đầu năm 2025 lên 21,7% trong cùng kỳ năm 2026. Cùng thời gian, tổng thị phần xăng và diesel giảm xuống còn 29%.
Nếu tốc độ tăng trưởng xe điện tiếp tục duy trì, khoảng cách lũy kế giữa BEV và xe động cơ đốt trong có thể tiếp tục thu hẹp trong những tháng cuối năm.
Tháng 8/2026 đánh dấu một cột mốc đáng chú ý đối với thị trường ô tô châu Âu khi xe điện thuần túy lần đầu tiên vượt tổng số xe xăng và diesel đăng ký mới trong một tháng.
Với 243.207 xe BEV, tăng 52,2%, xe điện chiếm 29,2% thị trường EU + EFTA + Anh. Trong khi đó, xăng và diesel cộng lại chỉ đạt khoảng 202.931 chiếc.
Đằng sau sự thay đổi này là nhiều yếu tố cùng lúc: chính sách hỗ trợ mua xe, sự đa dạng của sản phẩm, giá xe cạnh tranh hơn, sự mở rộng của các hãng xe Trung Quốc và những thay đổi trong chi phí sử dụng phương tiện.
Tuy nhiên, đây chưa phải thời điểm có thể khẳng định xe điện đã hoàn toàn thay thế xe động cơ đốt trong tại châu Âu. Trong 8 tháng đầu năm, BEV đạt khoảng 2,13 triệu chiếc, trong khi xăng và diesel cộng lại vẫn ở mức khoảng 2,56 triệu chiếc. Hybrid cũng tiếp tục giữ vị trí dẫn đầu với hơn 3,33 triệu xe.
Vì vậy, cột mốc tháng 8 nên được xem là một tín hiệu quan trọng về tốc độ chuyển dịch của thị trường, thay vì một điểm kết thúc. Những tháng cuối năm sẽ cho thấy liệu xe điện có thể duy trì tốc độ tăng trưởng đủ mạnh để tiếp tục thu hẹp khoảng cách lũy kế với xe xăng và diesel hay không.
Câu hỏi về tình hình xe điện tại châu Âu
Xe điện đã vượt xe xăng và diesel tại châu Âu chưa?
Đã vượt trong riêng tháng 8/2026. Khu vực EU + EFTA + Anh đăng ký 243.207 xe BEV, so với 202.931 xe xăng và diesel cộng lại. Tuy nhiên, tính từ tháng 1 đến tháng 8, xe xăng và diesel vẫn có tổng doanh số cao hơn BEV.
Xe điện chiếm bao nhiêu thị phần tại châu Âu trong tháng 8?
BEV chiếm khoảng 29,2% tổng số ô tô mới đăng ký tại EU + EFTA + Anh trong tháng 8/2026.
Quốc gia nào đóng góp nhiều vào đà tăng xe điện?
Đức và Pháp là hai thị trường lớn nổi bật. Đức đăng ký 68.930 BEV trong tháng 8, tăng 75,1%, trong khi Pháp đạt 36.159 chiếc, tăng 112,8%.
Xe hybrid có bị xe điện vượt qua không?
Chưa. Hybrid thông thường vẫn là nhóm xe có số lượng đăng ký cao nhất trong tháng 8, với 273.266 chiếc, tương đương khoảng 32,8% thị trường.
Vì sao xe điện tăng nhanh tại châu Âu?
Các yếu tố chính gồm chính sách hỗ trợ mua xe, số lượng mẫu xe ngày càng đa dạng, cạnh tranh giá mạnh hơn, chi phí nhiên liệu và sự thay đổi trong nhu cầu của người tiêu dùng.
Hạ tầng sạc có đủ đáp ứng tốc độ tăng xe điện?
Hạ tầng đang mở rộng nhanh nhưng vẫn chưa đồng đều. ACEA cho biết EU có khoảng 1,2 triệu điểm sạc và cần tăng đáng kể để hướng tới mục tiêu 3,5 triệu điểm vào năm 2030.
Nguồn tham khảo: Hiệp hội các nhà sản xuất ô tô châu Âu (ACEA), số liệu đăng ký xe mới tại EU, EFTA và Anh; các báo cáo về hạ tầng sạc và quá trình điện hóa giao thông châu Âu.
Lưu ý: Nội dung mang tính thông tin, phân tích xu hướng thị trường và không phải khuyến nghị đầu tư.
Cập nhật nhanh các tin tức về ô tô, xe điện, công nghệ, kinh tế, đầu tư và những xu hướng đang thay đổi thị trường toàn cầu.
Đọc tin mới trên Điểm Tin Nhanh