Lãi suất thế chấp Mỹ hạ nhiệt: Tín hiệu tích cực từ thị trường trái phiếu
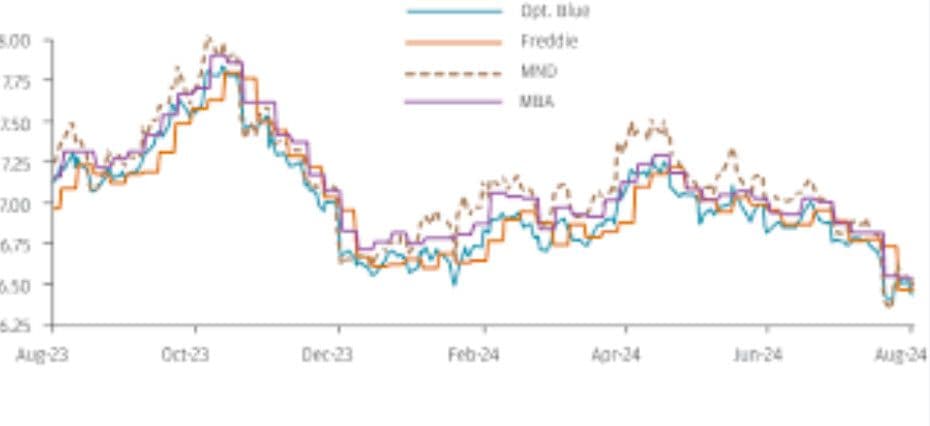
Thị trường nhà ở Mỹ năm 2026 đang ghi nhận những tín hiệu tích cực khi lãi suất thế chấp bắt đầu giảm nhẹ. Theo báo cáo mới nhất từ Freddie Mac, lãi suất trung bình cho khoản vay thế chấp cố định 30 năm đã giảm xuống còn 6,30% – mức thấp nhất trong vòng 4 tuần.
So với tuần trước, mức này giảm 7 điểm cơ bản và thấp hơn đáng kể so với mức 6,83% cùng kỳ năm 2025. Đây được xem là một bước điều chỉnh quan trọng, giúp cải thiện phần nào khả năng chi trả của người mua nhà.
Trong khi đó, lãi suất thế chấp cố định 15 năm cũng giảm xuống còn 5,65%, thấp hơn 9 điểm cơ bản so với tuần trước và giảm mạnh so với năm ngoái.
Vì sao lãi suất thế chấp đang giảm?
Một trong những yếu tố chính giúp lãi suất hạ nhiệt là sự ổn định trở lại của thị trường trái phiếu. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm – chỉ báo quan trọng cho lãi suất thế chấp – đã giảm xuống dưới 4% vào cuối tháng 2 và duy trì ổn định trong thời gian gần đây.
Ngoài ra, các yếu tố địa chính trị như khả năng mở rộng thỏa thuận ngừng bắn tại Trung Đông cũng góp phần làm dịu tâm lý thị trường, từ đó hỗ trợ lãi suất giảm.
Theo nhận định của chuyên gia kinh tế Kara Ng từ Zillow Home Loans:
Những diễn biến địa chính trị gần đây đã giúp lãi suất thế chấp giảm nhẹ, dù vẫn cao hơn so với mức thấp hồi đầu năm.
Vai trò của Fed: Vì sao lãi suất chưa giảm mạnh?
Dù Cục Dự trữ Liên bang Mỹ (Fed) đã thực hiện 3 lần cắt giảm lãi suất trong năm 2025, nhưng trong năm 2026, cơ quan này vẫn giữ nguyên lãi suất tại các cuộc họp đầu năm.
Điều quan trọng cần hiểu là:
- Lãi suất thế chấp không trực tiếp phụ thuộc vào lãi suất của Fed
- Nhưng thường di chuyển cùng xu hướng
Trên thực tế, lãi suất thế chấp thường giảm trước khi Fed hành động, do thị trường đã “định giá trước” các kỳ vọng cắt giảm.
Ví dụ:
- Năm 2024 và 2025, lãi suất thế chấp giảm mạnh trước các cuộc họp của Fed
- Nhưng sau khi Fed chính thức cắt giảm, lãi suất lại không tiếp tục giảm hoặc thậm chí tăng trở lại
Hiện tại, giới đầu tư Phố Wall chưa kỳ vọng Fed sẽ tiếp tục cắt giảm lãi suất trong năm 2026, khiến triển vọng giảm sâu của lãi suất thế chấp vẫn còn hạn chế.
Mối liên hệ giữa lãi suất thế chấp và trái phiếu
Lãi suất thế chấp thường bám sát lợi suất trái phiếu kho bạc 10 năm. Tính đến giữa tháng 4/2026:
- Lợi suất trái phiếu 10 năm: 4,28%
- Lãi suất thế chấp 30 năm: 6,30%
- Chênh lệch: khoảng 2,02%
Khoảng chênh lệch này chính là phần bù rủi ro và chi phí mà các tổ chức cho vay áp dụng.
So với năm trước, mức chênh lệch đã giảm từ 2,49% xuống 2,02%, góp phần kéo lãi suất thế chấp xuống thấp hơn.
Thị trường nhà ở 2026: Cơ hội hay rủi ro?
Mặc dù lãi suất đang có xu hướng giảm, nhưng giá nhà vẫn duy trì ở mức cao do tình trạng thiếu nguồn cung.
Theo dữ liệu từ Ngân hàng Dự trữ Liên bang St. Louis:
- Giá nhà trung bình năm 2009: 208.400 USD
- Giá nhà trung bình cuối 2025: 405.300 USD
Điều này cho thấy giá nhà đã gần như tăng gấp đôi trong hơn một thập kỷ.
Ngay cả khi nền kinh tế suy thoái, lãi suất giảm có thể kích thích nhu cầu mua nhà, khiến giá không giảm mạnh như kỳ vọng.
Người mua nhà nên làm gì trong năm 2026?
Thay vì chờ đợi lãi suất giảm sâu dưới 6%, các chuyên gia khuyến nghị người mua nên:
1. Mua trong khả năng tài chính
Đừng cố chờ “đáy lãi suất” – điều này rất khó dự đoán.
2. Xem xét các khu vực ngoài trung tâm
Những khu vực ngoại ô thường có giá mềm hơn và nhiều tiện ích mới.
3. Chọn nhà cần sửa chữa
Giá thấp hơn, có thể tận dụng các gói vay như FHA 203(k).
4. Cân nhắc chung cư hoặc nhà phố
Giải pháp hợp lý cho người mua lần đầu.
5. Lựa chọn khoản vay 15 năm
Lãi suất thấp hơn và tiết kiệm chi phí lãi dài hạn.
6. Áp dụng chiến lược “buydown”
Trả trước để giảm lãi suất trong những năm đầu.
Dự báo lãi suất: Khi nào giảm dưới 6%?
Theo dự báo của Fannie Mae:
- Cuối năm 2026: Lãi suất có thể xuống dưới 6%
- Năm 2027: Trung bình khoảng 5,6% – 5,7%
Tuy nhiên, điều này còn phụ thuộc vào:
- Chính sách tiền tệ của Fed
- Lạm phát
- Tình hình kinh tế toàn cầu
Lãi suất thế chấp năm 2026 đang có dấu hiệu “hạ nhiệt” nhờ sự ổn định của thị trường trái phiếu, nhưng chưa đủ để tạo ra một cú giảm mạnh. Trong bối cảnh giá nhà vẫn cao và nguồn cung hạn chế, người mua cần tiếp cận thị trường với chiến lược linh hoạt thay vì chờ đợi.
Lãi suất thế chấp có tiếp tục giảm trong năm 2026 không?
Có thể giảm nhẹ, nhưng khó giảm sâu nếu Fed chưa cắt giảm lãi suất thêm.
Có nên chờ lãi suất dưới 6% mới mua nhà?
Không nhất thiết. Giá nhà và nguồn cung cũng là yếu tố quan trọng.
Yếu tố nào ảnh hưởng lớn nhất đến lãi suất thế chấp?
Lợi suất trái phiếu kho bạc 10 năm và kỳ vọng thị trường về chính sách của Fed.
Làm sao để có lãi suất tốt nhất?
So sánh nhiều bên cho vay, cải thiện điểm tín dụng và cân nhắc các chương trình giảm lãi suất.



