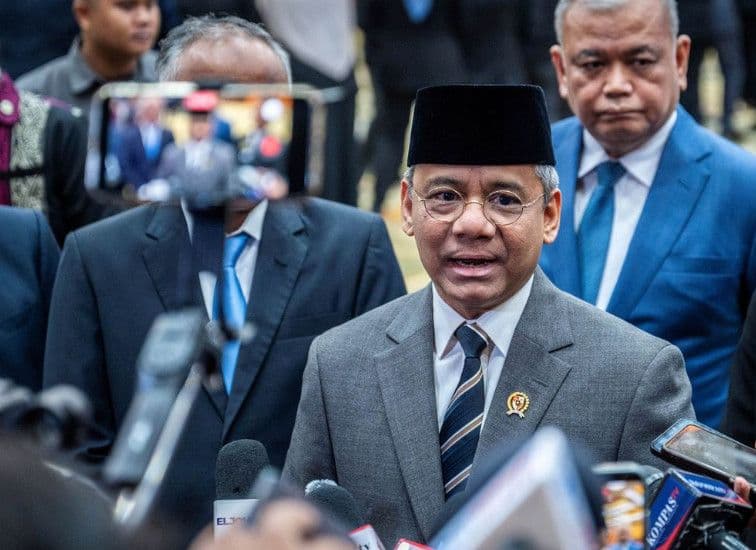
Chính phủ Indonesia đã huy động được 494,3 nghìn tỷ rupiah vốn vay tính đến cuối tháng 9/2026, tương đương 59,4% mục tiêu tài trợ nợ 832,2 nghìn tỷ rupiah trong Ngân sách Nhà nước năm 2026 (APBN). Bộ trưởng Tài chính Suahasil Nazara cho biết tiến độ huy động vốn vẫn nằm trong kế hoạch, trong khi chính phủ tiếp tục theo dõi nhu cầu tiền mặt và diễn biến thị trường tài chính quốc tế.
Trong bối cảnh kinh tế toàn cầu còn nhiều biến động, Indonesia đang cân đối giữa yêu cầu bảo đảm nguồn lực ngân sách và việc lựa chọn thời điểm huy động vốn phù hợp, nhằm hạn chế rủi ro về chi phí vay nợ.
Trái phiếu chính phủ là nguồn huy động vốn chủ yếu
Theo số liệu được công bố, phát hành ròng trái phiếu chính phủ (SBN) đạt 497,5 nghìn tỷ rupiah, tương đương 62,2% mục tiêu cả năm là 799,5 nghìn tỷ rupiah.
Trong khi đó, nguồn vốn ròng từ cho vay ghi nhận mức âm 3,2 nghìn tỷ rupiah. Ngân sách năm 2026 đặt mục tiêu huy động vốn vay ròng từ nguồn này ở mức 32,7 nghìn tỷ rupiah.
Các số liệu cho thấy trái phiếu chính phủ tiếp tục đóng vai trò chủ đạo trong cơ cấu tài trợ nợ của Indonesia. Việc phát hành SBN giúp chính phủ huy động nguồn tiền từ thị trường để đáp ứng nhu cầu ngân sách, đồng thời đòi hỏi cơ quan quản lý phải theo dõi sát lãi suất, nhu cầu của nhà đầu tư và điều kiện thanh khoản.
Tiến độ vay thấp hơn năm trước
Tổng vốn vay huy động đến cuối tháng 9/2026 thấp hơn mức 502,9 nghìn tỷ rupiah cùng kỳ năm 2025.
Tuy nhiên, phát hành ròng SBN lại tăng so với giai đoạn tháng 1–9/2025, khi đạt 471,4 nghìn tỷ rupiah. Diễn biến này cho thấy cơ cấu huy động vốn có sự khác biệt giữa các kênh tài trợ.
Tiến độ huy động vốn cần được đánh giá cùng nhu cầu chi ngân sách, kế hoạch tài trợ trong những tháng còn lại và điều kiện thị trường. Tỷ lệ hoàn thành 59,4% không tự động đồng nghĩa Indonesia đang thiếu vốn, bởi thời điểm phát hành còn phụ thuộc vào lịch thanh toán và chiến lược quản lý nợ của chính phủ.
Indonesia thận trọng trước biến động thị trường toàn cầu
Bộ trưởng Tài chính Suahasil Nazara nhấn mạnh chính phủ không có ý định phát hành trái phiếu một cách thiếu thận trọng. Theo ông, điều kiện thị trường trái phiếu và diễn biến kinh tế toàn cầu là những yếu tố quan trọng khi quyết định thời điểm phát hành SBN.
Chính phủ cần cân nhắc giữa nhu cầu tài chính trong nước và khả năng huy động vốn với điều kiện thuận lợi. Nếu thị trường biến động mạnh hoặc lợi suất tăng, việc phát hành vào thời điểm không phù hợp có thể khiến chi phí vay mới cao hơn.
Ngược lại, lựa chọn được thời điểm thuận lợi có thể giúp Indonesia tiếp cận nguồn vốn hiệu quả hơn. Vì vậy, cơ quan quản lý phải duy trì sự linh hoạt, đồng thời bảo đảm nguồn tiền phục vụ các nghĩa vụ ngân sách.
Điều gì cần theo dõi trong những tháng cuối năm?
Từ nay đến cuối năm 2026, các yếu tố đáng chú ý gồm tiến độ phát hành SBN, diễn biến lợi suất trái phiếu, nhu cầu của nhà đầu tư và nhu cầu tiền mặt của chính phủ.
Khả năng hoàn thành mục tiêu huy động vốn sẽ phụ thuộc vào những yếu tố này cũng như tình hình kinh tế toàn cầu. Đối với thị trường tài chính, chiến lược phát hành trái phiếu của Indonesia cũng là thông tin cần theo dõi khi đánh giá nhu cầu vốn và điều kiện huy động nợ của nền kinh tế.
Nguồn tham khảo: Số liệu ngân sách APBN năm 2026 và phát biểu của Bộ trưởng Tài chính Indonesia Suahasil Nazara theo nội dung được cung cấp.
Câu hỏi chính sách tài khóa của Indonesia 2026
1. Indonesia đã huy động được bao nhiêu vốn vay đến cuối tháng 9/2026?
Tổng số vốn vay đạt 494,3 nghìn tỷ rupiah, tương đương 59,4% mục tiêu cả năm.
2. Nguồn huy động vốn chính của Indonesia là gì?
Phát hành ròng trái phiếu chính phủ SBN, đạt 497,5 nghìn tỷ rupiah theo số liệu được cung cấp.
3. Vì sao chính phủ thận trọng khi phát hành trái phiếu?
Vì lợi suất, nhu cầu thị trường và diễn biến kinh tế toàn cầu có thể ảnh hưởng đến chi phí huy động vốn.
4. Tổng vốn vay năm 2026 có cao hơn cùng kỳ năm trước không?
Không. Mức 494,3 nghìn tỷ rupiah thấp hơn mức 502,9 nghìn tỷ rupiah của cùng kỳ năm 2025, dù phát hành ròng SBN đã tăng.