Gần 70 triệu tài khoản được tạo, nhưng không phải trẻ nào cũng nhận 1.000 USD
Chính quyền Tổng thống Donald Trump đang thúc đẩy chương trình tài khoản đầu tư dành cho trẻ em, thường được gọi là Trump Accounts, với mục tiêu tạo nền tảng tích lũy tài sản dài hạn cho thế hệ trẻ tại Mỹ. Theo thông tin Nhà Trắng được trích dẫn trong nội dung nguồn, tổng số tài khoản đã tiến gần 70 triệu sau khi Bộ Tài chính Mỹ triển khai cơ chế đăng ký tự động cho trẻ em đủ điều kiện.
Ngày 1/10, Bộ Tài chính Mỹ thông báo đã hoàn tất việc tự động đăng ký cho hơn 60 triệu trẻ em chưa có tài khoản trước đó. Cộng với những gia đình chủ động đăng ký, tổng số tài khoản được báo cáo lên gần 70 triệu. Đến ngày 7/10, Tổng thống Donald Trump tiếp tục quảng bá chương trình tại Phòng Bầu dục, tuyên bố trẻ vị thành niên đủ điều kiện ở Mỹ đã được tự động đăng ký.
Tuy nhiên, việc một tài khoản đã được tạo không đồng nghĩa với việc tài khoản đó đã sẵn sàng nhận tiền hoặc có thể được gia đình quản lý ngay lập tức. Cha mẹ hoặc người giám hộ vẫn phải xác nhận quyền sở hữu thông qua ứng dụng Trump Accounts chính thức. Đây là bước quan trọng để quản lý tài khoản, nhận các khoản đóng góp từ người thân và bạn bè, cũng như hoàn tất thủ tục nhận khoản đóng góp ban đầu 1.000 USD của chính phủ nếu trẻ đáp ứng điều kiện.
Điểm cần phân biệt là chương trình có nhiều nhóm quyền lợi khác nhau. Trẻ có tài khoản không đồng nghĩa với việc chắc chắn được nhận khoản tiền hỗ trợ 1.000 USD. Điều kiện về quốc tịch, ngày sinh và thủ tục đăng ký vẫn quyết định khả năng nhận khoản tiền này.
Việc chuyển sang cơ chế đăng ký tự động diễn ra sau khi số lượng đơn đăng ký chủ động ban đầu thấp hơn đáng kể so với tổng số trẻ đủ điều kiện. Theo số liệu được InvestmentNews dẫn lại trong nội dung nguồn, trước khi thay đổi chính sách, Bộ Tài chính đã xử lý khoảng 5,6 triệu đơn đăng ký, chưa bằng một phần mười trong tổng số khoảng 73,4 triệu trẻ em đủ điều kiện. Trước đó, Fortune cũng đưa tin một số gia đình đăng ký từ sớm vẫn đang chờ khoản tiền 1.000 USD được công bố.
Những con số này cho thấy thách thức không chỉ nằm ở việc tạo tài khoản trên quy mô lớn, mà còn ở khả năng giúp các gia đình hiểu đúng điều kiện, hoàn thành xác nhận và tiếp cận quyền lợi thực tế.
Hơn 4,5 tỷ USD đã được cam kết hoặc chuyển vào chương trình
Theo Nhà Trắng, kể từ khi chương trình được khởi động ngày 4/7, hơn 4,5 tỷ USD đã được đưa vào hoặc đóng góp cho các tài khoản Trump. Cơ cấu được công bố gồm khoảng 1,3 tỷ USD đóng góp ban đầu từ chính phủ, hơn 600 triệu USD từ gia đình và bạn bè, cùng khoảng 2,6 tỷ USD quà tặng từ thiện.
Nếu chia tổng số 4,5 tỷ USD cho gần 70 triệu tài khoản, giá trị bình quân chỉ vào khoảng 64 USD mỗi tài khoản. Đây là phép tính tham khảo dựa trên tổng số tiền và số tài khoản được công bố, không phải số dư thực tế của từng trẻ. Các tài khoản có thể nhận được mức đóng góp rất khác nhau, tùy thuộc vào khoản hỗ trợ đủ điều kiện, đóng góp cá nhân và các chương trình từ thiện.
Khoảng cách giữa tổng số tài khoản và số tiền bình quân cho thấy một vấn đề quan trọng: mở tài khoản chỉ là bước đầu. Khả năng tích lũy tài sản trong dài hạn còn phụ thuộc vào việc tài khoản có thực sự nhận được tiền, mức đóng góp trong từng năm và hiệu quả đầu tư theo thời gian.
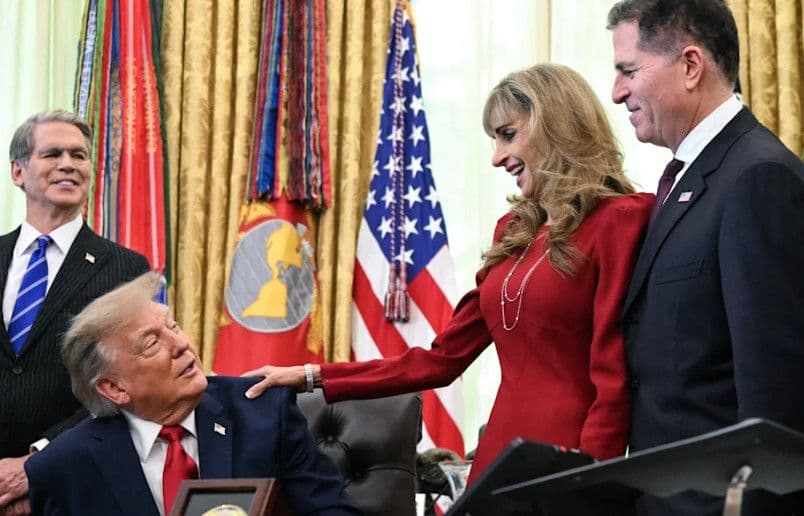
Một trong những nguồn đóng góp đáng chú ý là cam kết 6,25 tỷ USD của Michael và Susan Dell. Theo nội dung nguồn, chương trình từ thiện này dự kiến cung cấp 250 USD cho tối đa 25 triệu trẻ em từ 10 tuổi trở xuống, sống tại các khu vực có mã bưu chính với thu nhập hộ gia đình trung bình dưới 150.000 USD.
Bên cạnh đó, Nhà Trắng cho biết hơn 70 doanh nghiệp đã cam kết đóng góp vào tài khoản của con nhân viên. Các cam kết ban đầu có sự tham gia của những doanh nghiệp lớn như JPMorgan Chase và Bank of America.
Các nguồn đóng góp từ chính phủ, doanh nghiệp, gia đình và tổ chức từ thiện tạo nên cấu trúc tài chính đa dạng cho chương trình. Tuy nhiên, khoản đóng góp được công bố, khoản tiền đã chuyển thực tế và số tiền cuối cùng được phân bổ cho từng trẻ là những khái niệm khác nhau. Gia đình cần kiểm tra thông tin chính thức của tài khoản để xác định số dư và quyền lợi cụ thể.
Khoản 1.000 USD có thể tăng thành hàng trăm nghìn USD?
Chính quyền Mỹ quảng bá Trump Accounts như một phương thức giúp trẻ em xây dựng tài sản trong nhiều thập kỷ. Theo công cụ tính toán trên TrumpAccounts.gov được mô tả trong nội dung nguồn, khoản tiền ban đầu 1.000 USD có thể tăng lên khoảng 243.000 USD khi chủ tài khoản 55 tuổi. Nếu tài khoản nhận mức đóng góp tối đa 5.000 USD mỗi năm, giá trị tích lũy có thể đạt khoảng 13 triệu USD.
Những con số này dễ tạo ra kỳ vọng lớn, nhưng cần hiểu rõ các giả định phía sau. Theo thông tin được cung cấp, những dự báo trên dựa vào giả định chỉ số S&P 500 tăng hơn 10% mỗi năm trong suốt 55 năm. Đây là giả định lợi suất rất dài hạn, không phải cam kết của chính phủ hay mức sinh lời được bảo đảm.
Thị trường chứng khoán có thể trải qua nhiều giai đoạn tăng trưởng, suy giảm và biến động mạnh. Lợi nhuận thực tế còn phụ thuộc vào thời điểm đầu tư, chi phí, cơ cấu danh mục và các điều kiện kinh tế trong tương lai. Ngoài ra, lạm phát sẽ ảnh hưởng đến sức mua của số tiền tích lũy sau nhiều thập kỷ.
Theo các ước tính thận trọng hơn được Fortune dẫn lại trong nội dung nguồn, một tài khoản nhận mức đóng góp tối đa có thể đạt khoảng 1,5–2 triệu USD khi chủ tài khoản 55 tuổi nếu giả định lợi suất khoảng 7% mỗi năm. Con số này vẫn có thể tạo ra khoản tích lũy đáng kể, nhưng thấp hơn nhiều so với kịch bản lạc quan được quảng bá.
Cũng cần lưu ý rằng khoản 1.000 USD ban đầu và mức đóng góp tối đa hằng năm là hai tình huống khác nhau. Không phải gia đình nào cũng có khả năng đóng góp 5.000 USD mỗi năm. Vì vậy, dự báo giá trị tài khoản trong trường hợp được nạp tiền tối đa không thể áp dụng cho tất cả trẻ em.
Đối với các gia đình, cách tiếp cận hợp lý là xem những công cụ tính toán này như kịch bản minh họa, không phải lời hứa về tài sản tương lai. Việc đánh giá cần tính đến lợi suất không ổn định, lạm phát, thuế và điều kiện rút tiền.
Quy định về quà tặng cổ phiếu: Cơ hội mới nhưng có giới hạn
Ngoài tiền mặt, chương trình Trump Accounts còn mở rộng khả năng tiếp nhận các khoản quyên góp từ thiện lớn bằng cổ phiếu niêm yết công khai. Bộ Tài chính Mỹ thông báo về phương thức này trong tháng 7, trong khi Sở Thuế vụ Mỹ (IRS) ban hành quy định liên quan vào ngày 30/9 theo nội dung nguồn.
Theo cơ chế được mô tả, cổ phiếu đủ điều kiện sẽ được chuyển cho Bộ Tài chính và phân bổ vào các tài khoản trẻ em theo hướng dẫn của người quyên góp cùng quy định của cơ quan quản lý. Bộ trưởng Tài chính Scott Bessent cho rằng việc tiếp nhận cổ phiếu niêm yết công khai tạo ra một phương thức thiết thực để các nhà tài trợ tư nhân quy mô lớn hỗ trợ thế hệ tương lai.
Tuy nhiên, quy định đối với loại quà tặng này khá chặt chẽ. Theo thông tin được Yahoo Finance dẫn lại trong nội dung nguồn, việc đóng góp cổ phiếu được giới hạn đối với doanh nghiệp hoặc tổ chức từ thiện do cổ đông thành lập, thay vì khoản tặng trực tiếp từ người thân. Cổ phiếu còn phải được phân bổ cho ít nhất 5.000 tài khoản trong một khu vực địa lý đủ điều kiện.
Một điều kiện đáng chú ý khác là cổ phiếu phải được nắm giữ tối thiểu năm năm trước khi có thể bán. Cơ chế này có thể khuyến khích cách tiếp cận đầu tư dài hạn, nhưng đồng thời làm giảm tính linh hoạt trong việc xử lý tài sản khi điều kiện thị trường thay đổi.
Theo nội dung nguồn, Chủ tịch SpaceX Gwynne Shotwell là một trong những người đầu tiên sử dụng lựa chọn này, với cam kết quyên góp một cổ phiếu cho mỗi tài khoản trẻ em thuộc diện được hỗ trợ.
Quà tặng bằng cổ phiếu có thể giúp trẻ em tham gia vào sự tăng trưởng của doanh nghiệp. Tuy nhiên, hình thức này cũng tạo ra rủi ro tập trung danh mục. Nếu phần lớn tài sản của một trẻ phụ thuộc vào một công ty duy nhất, giá trị tài khoản có thể biến động mạnh khi doanh nghiệp gặp khó khăn.
Jonathan Lee, cố vấn quản lý tài sản tại U.S. Bank, được Yahoo Finance dẫn lời cảnh báo rằng một trẻ nhận 10.000 USD cổ phiếu của một công ty có thể có ít nhất 67% danh mục đầu tư tập trung vào doanh nghiệp đó, tùy thuộc vào tổng giá trị tài sản trong tài khoản.
Đây là ví dụ cho thấy giá trị món quà không phải tiêu chí duy nhất cần quan tâm. Cơ cấu đầu tư, khả năng đa dạng hóa và mức độ tập trung rủi ro cũng ảnh hưởng đến kết quả tích lũy lâu dài.
Ai được hưởng lợi nhiều nhất từ Trump Accounts?
Một trong những tranh luận lớn xung quanh chương trình là liệu các tài khoản này có giúp thu hẹp khoảng cách tài sản giữa các gia đình hay không.
Các nhà kinh tế Neale Mahoney và Adam Shaw của Đại học Stanford từng lập luận trên tạp chí Time, theo nội dung nguồn, rằng chương trình có thể mang lại lợi ích lớn hơn cho những gia đình có khả năng đóng góp thêm hàng nghìn USD mỗi năm. Nhận định này dựa trên quan điểm rằng khoản hỗ trợ ban đầu có thể tạo nền tảng, nhưng mức tài sản tích lũy về sau sẽ phụ thuộc đáng kể vào số tiền được bổ sung.
Một phân tích của các nhà nghiên cứu tại The New School được Fortune dẫn lại cũng đưa ra kết luận tương tự khi xem xét dữ liệu tiết kiệm đại học theo chương trình 529 trong khoảng 15 năm. Các kết quả nghiên cứu về tài khoản tiết kiệm khác không nhất thiết phản ánh đầy đủ tác động của Trump Accounts, nhưng cho thấy khả năng đóng góp thường là yếu tố quan trọng đối với tích lũy tài sản.
Nhà Trắng phản bác quan điểm này bằng cách cho biết khoảng 80% tài khoản Trump có liên quan đến các gia đình có thu nhập dưới 200.000 USD mỗi năm.
Hai cách nhìn phản ánh sự khác biệt giữa phạm vi tiếp cận của chương trình và khả năng tạo ra tài sản thực tế. Việc một gia đình có tài khoản không đồng nghĩa với việc họ có đủ nguồn lực để đóng góp thường xuyên. Những hộ gia đình có thu nhập cao hơn thường có khả năng bổ sung tiền nhiều hơn, trong khi các gia đình thu nhập thấp có thể phải ưu tiên chi phí sinh hoạt, nhà ở và giáo dục.
Vì vậy, hiệu quả của chương trình đối với bất bình đẳng tài sản sẽ phụ thuộc không chỉ vào số lượng tài khoản được mở mà còn vào cách phân bổ các khoản hỗ trợ, khả năng đóng góp của từng nhóm thu nhập và quy định quản lý tài khoản trong nhiều năm tới.
Trẻ nào đủ điều kiện nhận khoản tiền 1.000 USD?
Theo thông tin trong nội dung nguồn, mọi trẻ em dưới 18 tuổi có số An sinh Xã hội hợp lệ có thể được đăng ký tài khoản theo cơ chế của chương trình. Tuy nhiên, khoản đóng góp ban đầu 1.000 USD của chính phủ chỉ dành cho trẻ đáp ứng các điều kiện cụ thể.
Nhóm được nêu trong nội dung nguồn là trẻ em có quốc tịch Mỹ, sinh từ ngày 1/1/2025 đến ngày 31/12/2028. Gia đình vẫn phải hoàn tất thủ tục đăng ký hoặc xác nhận cần thiết để nhận khoản đóng góp.
Điều này có nghĩa là trẻ lớn hơn có thể thuộc diện được mở tài khoản nhưng không nhất thiết đủ điều kiện nhận khoản hỗ trợ ban đầu 1.000 USD. Hai quyền lợi cần được kiểm tra riêng biệt.
Cha mẹ hoặc người giám hộ có thể tìm thông tin và thực hiện thủ tục qua ứng dụng Trump Accounts trên iOS và Android, đồng thời tham khảo trang TrumpAccounts.gov. Do các điều kiện hành chính và hướng dẫn triển khai có thể được cập nhật, gia đình nên kiểm tra quy định hiện hành trước khi cung cấp thông tin hoặc đưa ra quyết định tài chính.
Sau khi tài khoản được xác nhận, theo nội dung nguồn, gia đình và bạn bè có thể đóng góp tổng cộng tối đa 5.000 USD mỗi năm. Người sử dụng lao động có thể đóng góp tối đa 2.500 USD mỗi năm. Khoản đóng góp ban đầu 1.000 USD của chính phủ cùng một số khoản đóng góp từ chính quyền địa phương, tiểu bang và tổ chức phi lợi nhuận không được tính vào giới hạn 5.000 USD nói trên.
Các mức giới hạn này có thể ảnh hưởng trực tiếp đến kế hoạch tiết kiệm của gia đình. Trước khi đóng góp, phụ huynh nên kiểm tra cách áp dụng giới hạn, quy trình chuyển tiền và điều kiện dành cho từng loại khoản đóng góp.
Điều gì xảy ra khi trẻ tròn 18 tuổi?
Theo mô tả trong nội dung nguồn, khi chủ tài khoản tròn 18 tuổi, Trump Accounts về cơ bản chuyển thành một tài khoản IRA truyền thống. Khi đó, việc sử dụng tiền sẽ chịu các quy định thuế và điều kiện rút tiền tương ứng.
Tiền rút ra có thể bị đánh thuế như thu nhập thông thường. Việc rút tiền trước thời hạn cũng có thể phát sinh khoản phạt, trừ những trường hợp được pháp luật cho phép, chẳng hạn một số chi phí đủ điều kiện liên quan đến giáo dục hoặc mua nhà lần đầu.
Vì vậy, tài khoản này không nên được xem như một khoản tiền mặt có thể rút tùy ý khi trẻ đủ 18 tuổi. Giá trị của nó nằm ở khả năng tích lũy dài hạn, nhưng lợi ích thực tế còn phụ thuộc vào cách quản lý tài sản và quy định thuế tại thời điểm sử dụng.
Gia đình cần tìm hiểu kỹ các điều kiện trước khi quyết định mức đóng góp, lựa chọn khoản đầu tư hoặc lập kế hoạch sử dụng tiền. Đặc biệt, không nên dựa hoàn toàn vào các con số dự báo tài sản trong tương lai mà bỏ qua rủi ro thị trường và nghĩa vụ thuế.
Mở tài khoản mới là bước đầu của hành trình tích lũy
Chương trình Trump Accounts đang được chính quyền Mỹ quảng bá như một phương thức giúp trẻ em xây dựng tài sản từ sớm. Việc đăng ký tự động đưa số lượng tài khoản lên gần 70 triệu, nhưng số tài khoản không phản ánh đầy đủ số tiền mà từng trẻ thực sự nhận được.
Khoản hỗ trợ ban đầu 1.000 USD có điều kiện riêng, trong khi giá trị tài sản về lâu dài phụ thuộc vào đóng góp bổ sung, hiệu quả đầu tư và cách quản lý tài khoản. Những dự báo hàng trăm nghìn hoặc hàng triệu USD có thể tạo kỳ vọng lớn, nhưng không phải cam kết về lợi nhuận.
Đối với các gia đình, điều quan trọng là xác minh quyền lợi, hoàn tất thủ tục chính thức, hiểu rõ giới hạn đóng góp và nắm được quy định thuế khi sử dụng tiền. Chỉ khi những yếu tố này được xem xét đầy đủ, tài khoản mới có thể trở thành công cụ tích lũy hữu ích cho tương lai của trẻ.
Nguồn tham khảo: Nội dung gốc do bạn cung cấp; các nguồn được đề cập trong bài gồm Nhà Trắng, Bộ Tài chính Mỹ, IRS, InvestmentNews, Fortune, Time và Yahoo Finance. Nên đối chiếu quy định chính thức mới nhất trước khi xuất bản, đặc biệt với điều kiện nhận 1.000 USD, giới hạn đóng góp và quy định thuế.
Câu hỏi thường gặp về Trump Accounts
1. Có phải gần 70 triệu trẻ em Mỹ đều được nhận 1.000 USD?
Không. Gần 70 triệu là số tài khoản được báo cáo đã tạo hoặc đăng ký. Khoản đóng góp ban đầu 1.000 USD của chính phủ chỉ dành cho trẻ đáp ứng điều kiện cụ thể về quốc tịch, ngày sinh và thủ tục đăng ký.
2. Trẻ nào đủ điều kiện nhận khoản 1.000 USD?
Theo nội dung nguồn, trẻ phải là công dân Mỹ và sinh trong khoảng từ ngày 1/1/2025 đến ngày 31/12/2028. Cha mẹ hoặc người giám hộ cần kiểm tra điều kiện hiện hành và hoàn tất các bước cần thiết để nhận khoản tiền.
3. Vì sao cha mẹ vẫn phải xác nhận tài khoản nếu đã được đăng ký tự động?
Đăng ký tự động giúp tạo tài khoản, nhưng cha mẹ hoặc người giám hộ vẫn cần xác nhận quyền sở hữu để quản lý tài khoản, tiếp nhận đóng góp và hoàn tất thủ tục nhận khoản tiền hỗ trợ nếu đủ điều kiện.
4. Gia đình có thể đóng góp bao nhiêu tiền mỗi năm?
Theo nội dung nguồn, gia đình và bạn bè có thể đóng góp tổng cộng tối đa 5.000 USD mỗi năm, còn người sử dụng lao động có thể đóng góp tối đa 2.500 USD. Một số khoản hỗ trợ từ chính phủ và tổ chức đủ điều kiện được xử lý riêng theo quy định.
5. Khoản 1.000 USD có thể tăng lên hàng trăm nghìn USD không?
Có thể trong một số kịch bản đầu tư dài hạn, nhưng không được bảo đảm. Kết quả phụ thuộc vào lợi suất thực tế, thời gian đầu tư, chi phí, lạm phát và các yếu tố thị trường. Những dự báo lợi nhuận cao cần được xem là giả định minh họa.
6. Có thể rút tiền ngay khi trẻ đủ 18 tuổi không?
Không nên mặc định như vậy. Khi tài khoản chuyển sang cơ chế IRA truyền thống, việc rút tiền có thể chịu thuế và khoản phạt nếu không đáp ứng điều kiện áp dụng. Gia đình cần kiểm tra quy định hiện hành trước khi sử dụng tiền.
Cập nhật những chuyển động mới nhất của thị trường công nghệ, trí tuệ nhân tạo, tài chính và kinh tế toàn cầu. Theo dõi các phân tích chuyên sâu để nắm bắt xu hướng, đánh giá cơ hội và nhận diện rủi ro đang định hình thị trường.
Đọc tin mới tại Điểm Tin NhanhThông tin phục vụ mục đích tham khảo, không phải khuyến nghị đầu tư.



