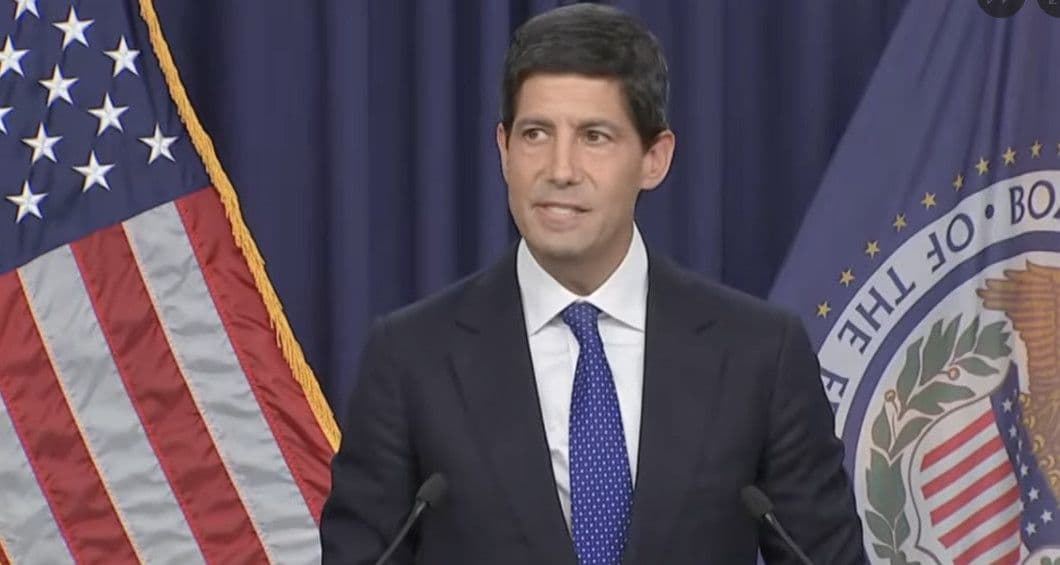
Thị trường tài chính Mỹ đang bước vào một tuần đặc biệt quan trọng khi hàng loạt dữ liệu kinh tế mới có thể cung cấp thêm manh mối về hướng đi của Cục Dự trữ Liên bang Mỹ (Fed) trong cuộc họp cuối tháng 10.
Điểm đáng chú ý là nền kinh tế Mỹ hiện đang cho thấy khả năng phục hồi khá rõ. Chi tiêu hộ gia đình vẫn tương đối vững, doanh số bán lẻ tháng 8 tăng mạnh, trong khi hoạt động kinh doanh có dấu hiệu cải thiện. Tuy nhiên, mặt trái của sức mạnh tăng trưởng là áp lực lạm phát vẫn chưa trở lại mức mục tiêu 2% của Fed.
Trong cuộc họp ngày 16/9, Fed đã nâng lãi suất thêm 0,25 điểm phần trăm lên vùng 3,75%-4%, đồng thời nhận định hoạt động kinh tế đang mở rộng với tốc độ ổn định, chi tiêu trong nước có khả năng chống chịu và đầu tư vốn vẫn mạnh. Fed cũng nhấn mạnh rằng lạm phát vẫn ở mức cao.
Cuộc họp tiếp theo của Ủy ban Thị trường Mở Liên bang (FOMC) được lên lịch vào ngày 27-28/10/2026.
Vì vậy, các số liệu được công bố trong những ngày tới có thể trở thành một trong những căn cứ quan trọng để giới hoạch định chính sách đánh giá liệu nền kinh tế có đang đủ mạnh để chịu thêm một lần thắt chặt tiền tệ hay không.
PCE và chi tiêu tiêu dùng là dữ liệu được theo dõi sát
Một trong những tâm điểm của tuần là báo cáo Personal Income and Outlays, trong đó bao gồm chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) – thước đo lạm phát được Fed đặc biệt quan tâm.
Theo lịch chính thức của Cục Phân tích Kinh tế Mỹ (BEA), báo cáo thu nhập và chi tiêu cá nhân tháng 8/2026 sẽ được công bố vào ngày 30/9. Cùng ngày, BEA cũng dự kiến công bố ước tính GDP quý II lần thứ ba.
Nếu PCE cho thấy áp lực giá vẫn dai dẳng, các quan chức Fed sẽ có thêm lý do để duy trì lập trường thắt chặt. Ngược lại, nếu lạm phát giảm nhanh hơn dự kiến trong khi thị trường lao động suy yếu, áp lực phải tiếp tục nâng lãi suất có thể giảm xuống.
Điểm khó đối với Fed nằm ở chỗ nền kinh tế hiện chưa xuất hiện một dấu hiệu suy yếu đủ rõ để buộc ngân hàng trung ương phải nhanh chóng chuyển sang chính sách nới lỏng.
Dữ liệu CPI tháng 8 cho thấy chỉ số giá tiêu dùng tăng 0,4% so với tháng trước và tăng 3,4% so với cùng kỳ năm trước. Riêng giá xăng tăng 3,9% trong tháng, đóng góp hơn một phần ba mức tăng của CPI toàn phần.
Trong khi đó, PPI – chỉ số giá sản xuất – tăng 0,4% trong tháng 8 và tăng 5,4% so với cùng kỳ. Điều này cho thấy áp lực chi phí trong nền kinh tế vẫn chưa hoàn toàn biến mất.
Người tiêu dùng Mỹ vẫn đang chi tiêu mạnh
Một yếu tố khác khiến Fed phải cân nhắc kỹ là sức mạnh của người tiêu dùng.
Theo Cục Thống kê Dân số Mỹ, doanh số bán lẻ và dịch vụ ăn uống trong tháng 8 đạt khoảng 773,9 tỷ USD, tăng 1,2% so với tháng 7 và tăng 6% so với cùng kỳ năm trước.
Đây là tín hiệu cho thấy nhu cầu tiêu dùng chưa suy yếu đáng kể bất chấp mặt bằng lãi suất cao.
Đối với Fed, nhu cầu mạnh có hai mặt.
Một mặt, tiêu dùng ổn định giúp giảm nguy cơ suy thoái và hỗ trợ tăng trưởng kinh tế. Mặt khác, nếu nhu cầu tiếp tục tăng nhanh trong khi năng lực cung ứng không theo kịp, doanh nghiệp có thể duy trì hoặc nâng giá bán, khiến lạm phát khó giảm về mục tiêu 2%.
Đó chính là bài toán mà các nhà hoạch định chính sách Mỹ phải giải quyết trong những tháng cuối năm.
Thị trường lao động sẽ là mảnh ghép quan trọng
Sau dữ liệu PCE, thị trường sẽ đặc biệt chú ý đến báo cáo việc làm tháng 9.
Theo lịch của Cục Thống kê Lao động Mỹ (BLS), Employment Situation tháng 9/2026 sẽ được công bố vào ngày 2/10 lúc 8h30 sáng theo giờ miền Đông Mỹ.
Đây sẽ là dữ liệu quan trọng để đánh giá sức khỏe thực tế của nền kinh tế sau khi Fed vừa nâng lãi suất.
Báo cáo việc làm tháng 8 cho thấy các doanh nghiệp Mỹ tạo thêm 162.000 việc làm, trong khi tỷ lệ thất nghiệp duy trì ở mức 4,1%. BLS cho biết số người thất nghiệp vào khoảng 7 triệu và các chỉ số này thay đổi không đáng kể so với tháng trước.
Nếu báo cáo tháng 9 tiếp tục cho thấy thị trường lao động duy trì sức mạnh, lập luận ủng hộ việc giữ chính sách tiền tệ ở mức hạn chế hoặc tăng lãi suất thêm sẽ được củng cố.
Ngược lại, nếu số việc làm thấp hơn đáng kể so với kỳ vọng và tỷ lệ thất nghiệp tăng, Fed sẽ phải cân nhắc kỹ hơn giữa mục tiêu kiểm soát lạm phát và nguy cơ làm suy yếu thị trường lao động.
Fed đang nhìn thấy nền kinh tế mạnh nhưng lạm phát chưa được giải quyết
Những phát biểu gần đây của các quan chức Fed cho thấy vấn đề không còn đơn giản là nền kinh tế đang tăng trưởng hay suy yếu.
Chủ tịch Fed Chicago Austan Goolsbee cho rằng nhu cầu mạnh có thể đang trở thành một nguồn gây áp lực lạm phát đáng kể, bên cạnh những cú sốc về nguồn cung trước đây. Ông cũng lưu ý đầu tư liên quan đến trí tuệ nhân tạo và lạm phát dịch vụ có thể tiếp tục tạo áp lực lên giá cả.
Chủ tịch Fed Richmond Tom Barkin cũng nhận định nền kinh tế Mỹ có dấu hiệu vững hơn, trong khi lạm phát vẫn là vấn đề quan trọng đối với ngân hàng trung ương. Theo ông, áp lực giá hiện không chỉ đến từ năng lượng hay các cú sốc thương mại mà còn liên quan đến nhu cầu tiêu dùng và hoạt động kinh tế rộng hơn.
Tại Fed St. Louis, Chủ tịch Alberto Musalem cũng cho rằng lạm phát vẫn cần được kiểm soát và khả năng phải tăng lãi suất thêm vẫn tồn tại. Ông dẫn số liệu PCE tháng 7 tăng 3,7% so với cùng kỳ, cao hơn đáng kể mục tiêu 2% của Fed.
Những phát biểu này cho thấy một bộ phận quan chức Fed đang đặc biệt chú ý đến nguy cơ lạm phát kéo dài trong bối cảnh nhu cầu và đầu tư vẫn mạnh.
AI trở thành động lực mới của tăng trưởng
Một trong những điểm khác biệt của chu kỳ kinh tế hiện tại là sự bùng nổ đầu tư vào trí tuệ nhân tạo.
Các khoản đầu tư vào trung tâm dữ liệu, máy chủ, chip bán dẫn, hệ thống điện và cơ sở hạ tầng liên quan đến AI đang tạo ra nhu cầu lớn trong lĩnh vực xây dựng và sản xuất.
Điều này có thể giúp GDP và năng suất tăng, đồng thời hỗ trợ thị trường lao động. Tuy nhiên, đầu tư AI cũng đặt ra câu hỏi về mức độ bền vững của chu kỳ tăng trưởng.
Nếu dòng vốn đầu tư quá lớn tập trung vào một số ngành, nền kinh tế có thể xuất hiện sự phân hóa. Một số lĩnh vực hưởng lợi mạnh trong khi các hộ gia đình và doanh nghiệp nhỏ vẫn chịu tác động từ chi phí tín dụng cao.
Đây cũng là lý do giới phân tích không nên chỉ nhìn vào các chỉ số tăng trưởng tổng thể để đánh giá sức khỏe nền kinh tế Mỹ.
Rủi ro từ nợ hộ gia đình và thị trường nhà ở
Lãi suất cao có tác động khác nhau lên từng nhóm trong nền kinh tế.
Các doanh nghiệp lớn có bảng cân đối tài chính mạnh có thể tiếp tục đầu tư. Ngược lại, các doanh nghiệp nhỏ hoặc hộ gia đình phụ thuộc nhiều vào tín dụng có thể chịu áp lực lớn hơn khi chi phí vay tăng.
Thị trường nhà ở là một ví dụ điển hình.
Lãi suất thế chấp cao khiến người mua nhà phải trả khoản tiền lớn hơn mỗi tháng, trong khi những chủ nhà đang có khoản vay lãi suất thả nổi hoặc cần tái cấp vốn cũng đối mặt với chi phí cao hơn.
Thị trường tín dụng tiêu dùng cũng là một điểm cần theo dõi. Khi lãi suất duy trì ở mức cao trong thời gian dài, áp lực trả nợ thẻ tín dụng, vay mua ô tô và các khoản vay tiêu dùng khác có thể gia tăng.
Vấn đề nằm ở độ trễ của chính sách tiền tệ. Việc Fed tăng lãi suất hôm nay không lập tức khiến toàn bộ nền kinh tế giảm tốc. Tác động có thể xuất hiện sau nhiều tháng thông qua tín dụng, đầu tư, nhà ở và tiêu dùng.
Lợi suất trái phiếu có thể trở thành tín hiệu quan trọng
Ngoài dữ liệu kinh tế, thị trường trái phiếu cũng đang gửi những tín hiệu mà Fed không thể bỏ qua.
Khi nhà đầu tư kỳ vọng lãi suất duy trì ở mức cao lâu hơn, lợi suất trái phiếu có xu hướng chịu áp lực tăng. Điều này có thể làm chi phí vay dài hạn của doanh nghiệp và người tiêu dùng tăng ngay cả trước khi Fed đưa ra quyết định chính thức.
Ngược lại, nếu dữ liệu kinh tế suy yếu nhanh và thị trường bắt đầu kỳ vọng Fed sẽ nới lỏng chính sách, lợi suất có thể giảm.
Do đó, trong những ngày tới, sự kết hợp giữa PCE, việc làm, doanh số bán lẻ, lợi suất trái phiếu và phát biểu của các quan chức Fed sẽ quan trọng hơn việc chỉ nhìn vào một chỉ số đơn lẻ.
Fed có thực sự tăng lãi suất vào tháng 10?
Đây vẫn là câu hỏi chưa có câu trả lời chắc chắn.
Fed đã nâng lãi suất lên 3,75%-4% tại cuộc họp ngày 16/9 và cuộc họp tiếp theo được lên lịch vào 27-28/10.
Việc có tăng tiếp hay không sẽ phụ thuộc vào cách các nhà hoạch định chính sách đánh giá ba yếu tố chính: lạm phát, thị trường lao động và tốc độ tăng trưởng kinh tế.
Nếu lạm phát vẫn cao trong khi nhu cầu và việc làm tiếp tục mạnh, áp lực duy trì chính sách thắt chặt sẽ lớn hơn.
Ngược lại, nếu dữ liệu cho thấy nền kinh tế bắt đầu mất đà, đặc biệt là thị trường lao động suy yếu rõ rệt, Fed có thể phải cân nhắc rủi ro từ việc tăng lãi suất quá mức.
Vì vậy, không nên xem một báo cáo riêng lẻ là bằng chứng chắc chắn cho quyết định tháng 10. Chính Fed cũng nhấn mạnh rằng các quyết định chính sách sẽ dựa trên tổng thể dữ liệu kinh tế và đánh giá rủi ro.
Điều gì có thể xảy ra với thị trường tài chính?
Nếu dữ liệu kinh tế Mỹ mạnh hơn dự kiến và lạm phát cao, thị trường có thể điều chỉnh kỳ vọng theo hướng lãi suất cao lâu hơn.
Kịch bản này thường tạo áp lực lên các tài sản nhạy cảm với lãi suất như cổ phiếu tăng trưởng, bất động sản và một số tài sản rủi ro. Đồng USD và lợi suất trái phiếu cũng có thể phản ứng theo kỳ vọng chính sách tiền tệ.
Ngược lại, dữ liệu yếu hơn kỳ vọng có thể làm tăng kỳ vọng Fed sẽ thận trọng hơn với các đợt tăng lãi suất tiếp theo.
Tuy nhiên, phản ứng thực tế của thị trường còn phụ thuộc vào việc dữ liệu được công bố khác kỳ vọng của giới đầu tư đến mức nào. Một con số tốt nhưng đúng với dự báo có thể không tạo ra biến động lớn, trong khi một bất ngờ nhỏ nhưng trái với kỳ vọng chung lại có thể khiến thị trường biến động mạnh.
Ba dữ liệu cần đặc biệt theo dõi
Trong ngắn hạn, nhà đầu tư có thể tập trung vào ba nhóm dữ liệu.
Thứ nhất là PCE tháng 8. Đây là thước đo lạm phát quan trọng đối với Fed và được công bố ngày 30/9.
Thứ hai là JOLTS tháng 8. Báo cáo về số vị trí việc làm trống và biến động lao động được lên lịch công bố ngày 29/9.
Thứ ba là báo cáo việc làm tháng 9. Số liệu này sẽ được công bố ngày 2/10 và có thể cung cấp thêm bằng chứng về sức khỏe của thị trường lao động trước cuộc họp Fed cuối tháng 10.
Nhìn tổng thể, tuần dữ liệu này có thể giúp thị trường hiểu rõ hơn liệu nền kinh tế Mỹ đang bước vào giai đoạn tăng trưởng bền vững hay chỉ đang được thúc đẩy bởi một số động lực đặc biệt như đầu tư AI và chi tiêu tiêu dùng.
Nền kinh tế Mỹ đang đứng trước một bài toán khó: tăng trưởng và tiêu dùng vẫn cho thấy sức chống chịu, trong khi lạm phát vẫn cao hơn mục tiêu 2%.
Fed đã nâng lãi suất lên 3,75%-4% trong tháng 9 và đang chuẩn bị cho cuộc họp tiếp theo vào cuối tháng 10. Trong thời gian chờ đợi, dữ liệu PCE ngày 30/9, JOLTS ngày 29/9 và báo cáo việc làm ngày 2/10 sẽ giúp thị trường có thêm cơ sở để đánh giá hướng đi của chính sách tiền tệ.
Điểm quan trọng nhất là không nên nhìn riêng một con số. Nếu lạm phát vẫn cao trong khi tăng trưởng và việc làm tiếp tục vững, áp lực đối với Fed sẽ khác hoàn toàn so với trường hợp lạm phát giảm nhưng thị trường lao động bắt đầu suy yếu.
Trong bối cảnh đó, cuộc họp cuối tháng 10 sẽ là một mốc quan trọng đối với thị trường tài chính Mỹ, đồng USD, trái phiếu và các tài sản nhạy cảm với lãi suất.
Câu hỏi về tầm quan trọng của PCE với Fed
Vì sao PCE quan trọng với Fed?
PCE là một trong những thước đo lạm phát được Fed sử dụng để đánh giá xu hướng giá cả. Fed đặt mục tiêu lạm phát dài hạn ở mức 2%, vì vậy diễn biến của PCE có thể ảnh hưởng đến cách ngân hàng trung ương đánh giá chính sách tiền tệ.
Fed hiện đang đặt lãi suất ở mức nào?
Sau quyết định ngày 16/9/2026, Fed đưa phạm vi mục tiêu lãi suất quỹ liên bang lên 3,75%-4%.
Khi nào Fed họp tiếp theo?
Cuộc họp FOMC tiếp theo được lên lịch vào ngày 27-28/10/2026.
Báo cáo việc làm tháng 9 của Mỹ được công bố khi nào?
Theo lịch BLS, Employment Situation tháng 9/2026 sẽ được công bố vào 8h30 sáng ngày 2/10/2026 theo giờ miền Đông Mỹ.
Lãi suất cao ảnh hưởng thế nào đến người dân?
Lãi suất cao có thể làm tăng chi phí vay mua nhà, mua ô tô, sử dụng thẻ tín dụng và vay vốn kinh doanh. Đồng thời, chính sách này cũng có thể giúp giảm nhu cầu trong nền kinh tế và qua đó tạo áp lực giảm lạm phát.
Dữ liệu kinh tế mạnh có đồng nghĩa Fed chắc chắn tăng lãi suất?
Không. Fed đánh giá nhiều yếu tố cùng lúc, bao gồm lạm phát, việc làm, tăng trưởng, điều kiện tài chính và các rủi ro đối với nền kinh tế. Dữ liệu mạnh chỉ là một trong những yếu tố có thể ảnh hưởng đến quyết định chính sách.
Nền kinh tế Mỹ đang đứng trước một bài toán khó: tăng trưởng và tiêu dùng vẫn cho thấy sức chống chịu, trong khi lạm phát vẫn cao hơn mục tiêu 2%.
Fed đã nâng lãi suất lên 3,75%-4% trong tháng 9 và đang chuẩn bị cho cuộc họp tiếp theo vào cuối tháng 10. Trong thời gian chờ đợi, dữ liệu PCE ngày 30/9, JOLTS ngày 29/9 và báo cáo việc làm ngày 2/10 sẽ giúp thị trường có thêm cơ sở để đánh giá hướng đi của chính sách tiền tệ.
Điểm quan trọng nhất là không nên nhìn riêng một con số. Nếu lạm phát vẫn cao trong khi tăng trưởng và việc làm tiếp tục vững, áp lực đối với Fed sẽ khác hoàn toàn so với trường hợp lạm phát giảm nhưng thị trường lao động bắt đầu suy yếu.
Trong bối cảnh đó, cuộc họp cuối tháng 10 sẽ là một mốc quan trọng đối với thị trường tài chính Mỹ, đồng USD, trái phiếu và các tài sản nhạy cảm với lãi suất.
Nguồn tham khảo: Federal Reserve, U.S. Bureau of Economic Analysis (BEA), U.S. Bureau of Labor Statistics (BLS), U.S. Census Bureau và Reuters. Các số liệu và lịch công bố trong bài được đối chiếu với nguồn chính thức cập nhật đến ngày 28/9/2026.
Cập nhật nhanh các thông tin về kinh tế Mỹ, lãi suất Fed, thị trường tài chính, chứng khoán, AI, crypto và bất động sản.
Đọc tin mới trên Điểm Tin Nhanh