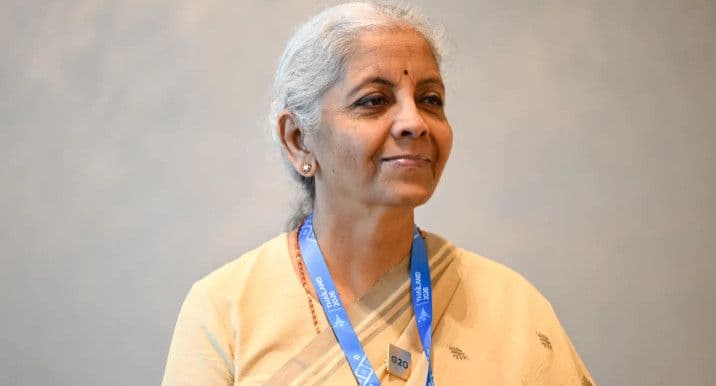
Thị trường chứng khoán Ấn Độ đang đối mặt với áp lực đáng kể khi các chỉ số chuẩn giảm gần 12% kể từ tháng 1, bất chấp nền kinh tế vẫn duy trì sức chống chịu trước những bất ổn thương mại và địa chính trị. Bộ trưởng Tài chính Ấn Độ Nirmala Sitharaman cho rằng tình trạng thanh khoản dồi dào, khả năng thoái vốn thuận lợi và dòng tiền đầu tư dịch chuyển sang các thị trường khác đang góp phần làm suy yếu hiệu suất của thị trường cổ phiếu trong nước.
Trong cuộc phỏng vấn bên lề cuộc họp của Quỹ Tiền tệ Quốc tế (IMF) và Ngân hàng Thế giới tại Bangkok, bà Sitharaman nhấn mạnh rằng những yếu tố nền tảng của kinh tế Ấn Độ vẫn ổn định. Tuy nhiên, việc nhà đầu tư nước ngoài liên tục bán cổ phiếu và chuyển vốn sang những thị trường hưởng lợi từ làn sóng trí tuệ nhân tạo (AI) đang tạo ra thách thức lớn đối với thị trường tài chính nước này.
Đáng chú ý, Bộ trưởng Tài chính Ấn Độ xác định dòng vốn chảy ra ngoài là một trong những rủi ro quan trọng mà quốc gia Nam Á có thể phải đối mặt trong năm 2027. Bà đồng thời cho rằng Ấn Độ có khả năng chống chịu trước những tác động lan tỏa nếu bong bóng đầu tư AI toàn cầu vỡ, bởi nước này chưa thu hút dòng vốn đầu cơ vào AI với quy mô tương tự một số thị trường khác.
Chứng khoán Ấn Độ giảm gần 12% dù kinh tế vẫn duy trì sức chống chịu
Theo dữ liệu của LSEG được đề cập trong báo cáo nguồn, các chỉ số chứng khoán chuẩn của Ấn Độ đã giảm gần 12% kể từ tháng 1. Diễn biến này trái ngược với khả năng duy trì tăng trưởng của nền kinh tế, vốn vẫn cho thấy sức chống chịu trước những bất ổn thương mại quốc tế và các cú sốc địa chính trị.
Sự suy giảm của thị trường cổ phiếu cho thấy diễn biến giá tài sản tài chính không phải lúc nào cũng phản ánh trực tiếp tình trạng hiện tại của nền kinh tế. Ngay cả khi các chỉ số kinh tế vĩ mô vẫn tương đối ổn định, thị trường chứng khoán có thể chịu sức ép từ định giá doanh nghiệp, sự dịch chuyển dòng vốn quốc tế và kỳ vọng của nhà đầu tư về triển vọng lợi nhuận.
Bộ trưởng Nirmala Sitharaman cho rằng lượng thanh khoản dồi dào và việc nhà đầu tư có thể dễ dàng rút vốn đang góp phần làm gia tăng biến động trên thị trường.
Theo bà, khi nguồn vốn sẵn có và việc thoái vốn tương đối thuận lợi, nhà đầu tư có thể nhanh chóng chuyển tiền sang những tài sản hoặc thị trường được đánh giá có triển vọng hấp dẫn hơn. Điều này khiến dòng vốn trên thị trường chứng khoán có thể đảo chiều nhanh chóng, ngay cả khi nền tảng kinh tế trong nước chưa xuất hiện sự suy yếu tương ứng.
Nhận định của bà Sitharaman đặt ra vấn đề quan trọng đối với Ấn Độ: làm thế nào để duy trì sức hấp dẫn của thị trường vốn trong bối cảnh các nhà đầu tư toàn cầu ngày càng tập trung vào một số ngành công nghệ và những quốc gia đang dẫn đầu cuộc đua AI.
Thanh khoản dồi dào nhưng nhà đầu tư dễ dàng rút khỏi thị trường
Theo bà Sitharaman, một nghịch lý của thị trường chứng khoán Ấn Độ là nguồn vốn vẫn dồi dào nhưng điều đó không bảo đảm giá cổ phiếu tăng trưởng ổn định.
Khi nhà đầu tư có khả năng tiếp cận vốn và chuyển đổi danh mục tương đối thuận lợi, họ có thể nhanh chóng rút tiền khỏi những thị trường không còn mang lại mức sinh lời kỳ vọng. Trong bối cảnh dòng vốn toàn cầu tập trung vào một số ngành công nghệ, thị trường Ấn Độ phải cạnh tranh quyết liệt hơn để thu hút và giữ chân các nhà đầu tư quốc tế.
Bà Sitharaman cho biết các yếu tố nền tảng của nền kinh tế Ấn Độ vẫn ổn định. Tuy nhiên, bà cảnh báo dòng vốn tiếp tục chảy ra nước ngoài có thể trở thành một trong những rủi ro lớn nhất đối với quốc gia này trong năm 2027.
Điều đáng chú ý là dòng vốn nội địa vẫn duy trì xu hướng tích cực. Theo dữ liệu do Hiệp hội các Quỹ tương hỗ Ấn Độ công bố, các quỹ tương hỗ cổ phiếu trong nước đã ghi nhận dòng vốn ròng chảy vào hằng tháng kể từ tháng 3/2021.
Sự đối lập giữa dòng tiền nội địa và dòng vốn ngoại cho thấy thị trường Ấn Độ chưa hoàn toàn mất sức hấp dẫn. Tuy nhiên, nguồn vốn trong nước có thể phải tiếp tục hấp thụ lượng cổ phiếu được nhà đầu tư nước ngoài bán ra, tạo ra áp lực lên giá và khiến thị trường biến động mạnh hơn.
Về dài hạn, khả năng duy trì dòng vốn nội địa sẽ là một yếu tố quan trọng giúp thị trường giảm bớt sự phụ thuộc vào quyết định phân bổ vốn của các tổ chức nước ngoài.
Làn sóng IPO tạo điều kiện cho cổ đông hiện hữu thoái vốn
Một vấn đề khác được Bộ trưởng Tài chính Ấn Độ đề cập là khả năng các nhà đầu tư và cổ đông hiện hữu bán lại cổ phần sau khi doanh nghiệp niêm yết trên thị trường chứng khoán.
Theo báo cáo của EY công bố hồi tháng 8, các đợt phát hành cổ phiếu lần đầu ra công chúng (IPO) tại Ấn Độ trong giai đoạn 2021–2025 đã huy động tổng cộng 60,4 tỷ USD, tương đương khoảng 1,57 triệu tỷ đồng, tính theo tỷ giá tham khảo 26.000 đồng/USD.
Trong tổng số tiền này, khoảng 37,7 tỷ USD, tương đương 980.200 tỷ đồng, đến từ việc các cổ đông hiện hữu bán cổ phần cho công chúng. Con số này chiếm khoảng 63% tổng giá trị huy động được qua các đợt IPO trong giai đoạn nói trên.
Dữ liệu này cho thấy hoạt động IPO không chỉ giúp doanh nghiệp huy động vốn mới để phát triển kinh doanh mà còn tạo cơ hội để các cổ đông hiện hữu hiện thực hóa lợi nhuận và giảm tỷ lệ sở hữu.
Đối với các tập đoàn đa quốc gia, quỹ đầu tư tư nhân và nhà đầu tư tài chính, việc bán cổ phần thông qua IPO hoặc các giao dịch trên thị trường có thể là một phần trong chiến lược thu hồi vốn sau nhiều năm đầu tư.
Tuy nhiên, khi tỷ trọng cổ phiếu được bán ra bởi cổ đông hiện hữu lớn, thị trường cần phân biệt giữa nguồn vốn thực sự được đưa vào doanh nghiệp và dòng tiền chuyển sang những người bán cổ phần.
Nếu hoạt động phát hành tạo ra nguồn cung cổ phiếu lớn trong khi nhu cầu mua không tăng tương ứng, giá cổ phiếu có thể chịu sức ép. Đồng thời, việc nhà đầu tư lớn liên tục hiện thực hóa lợi nhuận có thể khiến những người tham gia thị trường đặt câu hỏi về định giá và triển vọng tăng trưởng của doanh nghiệp sau niêm yết.
Điều này không đồng nghĩa mọi thương vụ IPO đều gây bất lợi. Việc cổ đông hiện hữu bán cổ phần có thể giúp tăng lượng cổ phiếu tự do giao dịch và cải thiện thanh khoản. Tuy nhiên, chất lượng doanh nghiệp, mức định giá, mục đích sử dụng vốn và cơ cấu cổ đông vẫn là những yếu tố cần được đánh giá riêng biệt.
Nhà đầu tư nước ngoài bán hơn 858.000 tỷ đồng cổ phiếu Ấn Độ
Theo dữ liệu của công ty lưu ký chứng khoán Ấn Độ NSDL được đề cập trong báo cáo nguồn, các nhà đầu tư danh mục nước ngoài đã bán trực tiếp cổ phiếu Ấn Độ với tổng giá trị hơn 33 tỷ USD tính từ đầu năm.
Khoản tiền này tương đương khoảng 858.000 tỷ đồng, theo tỷ giá tham khảo 26.000 đồng/USD.
Đây là diễn biến đáng chú ý bởi dòng vốn đầu tư danh mục nước ngoài thường có khả năng dịch chuyển nhanh giữa các quốc gia và nhóm tài sản. Khi lợi suất kỳ vọng thay đổi hoặc những cơ hội đầu tư mới xuất hiện, các quỹ có thể điều chỉnh danh mục mà không cần thay đổi hoạt động kinh doanh thực tế của doanh nghiệp.
Đối với thị trường Ấn Độ, dòng vốn ngoại rút ra có thể tạo ra một số tác động:
- Gia tăng áp lực bán trên thị trường cổ phiếu, đặc biệt tại những doanh nghiệp có tỷ trọng sở hữu nước ngoài cao.
- Làm suy giảm tâm lý nhà đầu tư trong ngắn hạn, nhất là khi chỉ số chứng khoán đã giảm mạnh.
- Tạo áp lực lên đồng rupee nếu dòng vốn rút ra kéo theo nhu cầu chuyển đổi tiền tệ, dù diễn biến tỷ giá còn phụ thuộc vào nhiều yếu tố khác.
- Khiến doanh nghiệp gặp khó khăn hơn trong việc huy động vốn với mức định giá hấp dẫn nếu tâm lý thị trường tiếp tục suy yếu.
Tuy nhiên, không nên xem dòng vốn ngoại rút đi là bằng chứng cho thấy nền kinh tế Ấn Độ đang suy yếu toàn diện. Quyết định đầu tư có thể phản ánh sự thay đổi trong chiến lược phân bổ tài sản toàn cầu, chứ không chỉ xuất phát từ đánh giá tiêu cực về triển vọng kinh tế của một quốc gia.
Thực tế, dòng vốn nội địa tiếp tục chảy vào các quỹ tương hỗ cổ phiếu cho thấy vẫn có một bộ phận nhà đầu tư trong nước sẵn sàng duy trì mức độ tiếp xúc với thị trường chứng khoán.
Dòng tiền toàn cầu chuyển hướng sang AI, Đài Loan và Hàn Quốc
Một trong những nguyên nhân được nhấn mạnh trong báo cáo là sự tập trung ngày càng lớn của dòng vốn quốc tế vào trí tuệ nhân tạo và những thị trường sở hữu các doanh nghiệp dẫn đầu trong lĩnh vực này.
Trong khi Ấn Độ từng được một bộ phận nhà đầu tư xem là thị trường có mức độ tiếp xúc trực tiếp thấp hơn với chu kỳ đầu tư AI, Đài Loan và Hàn Quốc lại thu hút sự quan tâm nhờ vị thế trong chuỗi cung ứng bán dẫn và công nghệ tiên tiến.
Theo báo cáo của Goldman Sachs ngày 8/10 được trích dẫn trong nguồn, Đài Loan chiếm 29% tỷ trọng của chỉ số MSCI châu Á – Thái Bình Dương không bao gồm Nhật Bản. Hàn Quốc đứng thứ hai với tỷ trọng 22%.
Trong khi đó, tỷ trọng của Ấn Độ đã giảm từ 19% vài năm trước xuống còn 10%.
Những con số này cho thấy cán cân phân bổ vốn trên thị trường chứng khoán khu vực đang thay đổi. Khi các công ty liên quan đến AI, bộ nhớ bán dẫn, thiết bị sản xuất chip và hạ tầng tính toán trở thành tâm điểm, nhà đầu tư có thể ưu tiên những thị trường sở hữu doanh nghiệp hưởng lợi trực tiếp từ xu hướng này.
Đài Loan có vị trí quan trọng trong ngành sản xuất bán dẫn, còn Hàn Quốc sở hữu các tập đoàn lớn trong lĩnh vực chip nhớ và công nghệ. Sự hiện diện của các doanh nghiệp đầu ngành có thể giúp những thị trường này thu hút dòng vốn khi nhu cầu AI tăng cao.
Ngược lại, thị trường Ấn Độ có cơ cấu ngành khác biệt và chưa có mức độ tập trung tương đương vào những doanh nghiệp sản xuất bán dẫn hàng đầu thế giới. Điều này có thể khiến một phần dòng vốn quốc tế dịch chuyển sang Đông Bắc Á thay vì duy trì tỷ trọng đầu tư tại Ấn Độ.
Dù vậy, tỷ trọng trong một chỉ số chứng khoán không phản ánh toàn bộ dòng vốn thực tế, cũng không thể được sử dụng như thước đo duy nhất về sức khỏe kinh tế. Nó còn phụ thuộc vào vốn hóa thị trường, biến động giá cổ phiếu và phương pháp tính toán của chỉ số.
Vấn đề lớn hơn đối với Ấn Độ là làm thế nào để phát triển những lĩnh vực công nghệ có giá trị gia tăng cao, qua đó tăng sức hấp dẫn đối với dòng vốn dài hạn.
Bộ trưởng Tài chính Ấn Độ không quá lo ngại nếu bong bóng AI vỡ
Dù thừa nhận dòng vốn quốc tế đang dịch chuyển mạnh về phía các thị trường hưởng lợi từ AI, bà Nirmala Sitharaman cho rằng Ấn Độ sẽ không chịu ảnh hưởng quá lớn nếu bong bóng đầu tư AI toàn cầu vỡ.
Lập luận của bà là Ấn Độ chưa thu hút những dòng vốn đầu tư AI quy mô lớn tương tự một số thị trường khác. Vì vậy, nếu định giá cổ phiếu AI điều chỉnh mạnh, mức độ tác động trực tiếp lên thị trường Ấn Độ có thể thấp hơn so với những thị trường tập trung nhiều vào các doanh nghiệp công nghệ đang được định giá cao.
Tuy nhiên, cần phân biệt giữa rủi ro trực tiếp và tác động lan tỏa. Ngay cả khi thị trường Ấn Độ ít phụ thuộc vào các cổ phiếu AI có định giá cao, một đợt điều chỉnh mạnh trên thị trường công nghệ toàn cầu vẫn có thể ảnh hưởng đến tâm lý đầu tư, thanh khoản và dòng vốn quốc tế.
Nếu nhà đầu tư toàn cầu đồng loạt giảm mức độ chấp nhận rủi ro, họ có thể bán tài sản tại nhiều quốc gia để tăng tỷ trọng tiền mặt hoặc chuyển sang các tài sản được đánh giá an toàn hơn. Khi đó, Ấn Độ vẫn có thể chịu áp lực dù không phải trung tâm của bong bóng AI.
Ngược lại, nếu dòng tiền rời khỏi những cổ phiếu công nghệ có định giá quá cao và tìm kiếm cơ hội tại các thị trường có nền tảng kinh tế ổn định, Ấn Độ có thể được hưởng lợi trong dài hạn, với điều kiện định giá cổ phiếu trở nên hấp dẫn và môi trường đầu tư đủ sức cạnh tranh.
Do đó, nhận định của Bộ trưởng Tài chính nên được hiểu là đánh giá về mức độ tiếp xúc trực tiếp với làn sóng đầu tư AI, không phải khẳng định rằng thị trường Ấn Độ hoàn toàn miễn nhiễm trước mọi cú sốc từ lĩnh vực công nghệ.
Ấn Độ tăng đầu tư vào sản xuất chất bán dẫn
Bà Sitharaman cũng nhấn mạnh rằng Ấn Độ không còn tụt hậu như trước trong một số lĩnh vực công nghệ tiên tiến và đang đầu tư để xây dựng năng lực sản xuất chất bán dẫn.
Đây là định hướng có ý nghĩa chiến lược đối với quốc gia Nam Á. Trong bối cảnh AI phát triển nhanh, chất bán dẫn đóng vai trò nền tảng cho trung tâm dữ liệu, điện toán đám mây, thiết bị điện tử, phương tiện thông minh và nhiều ứng dụng công nghiệp khác.
Việc phát triển ngành bán dẫn có thể giúp Ấn Độ giảm sự phụ thuộc vào nguồn cung bên ngoài, nâng cao năng lực sản xuất công nghệ và tham gia sâu hơn vào chuỗi giá trị toàn cầu.
Tuy nhiên, xây dựng một ngành bán dẫn có khả năng cạnh tranh quốc tế đòi hỏi nguồn vốn lớn, công nghệ tiên tiến, nhân lực chuyên môn cao và hệ sinh thái cung ứng đồng bộ. Quá trình này thường kéo dài nhiều năm, trong khi các quốc gia như Đài Loan và Hàn Quốc đã có nền tảng công nghiệp và kinh nghiệm sản xuất đáng kể.
Vì vậy, việc Ấn Độ đầu tư vào bán dẫn là tín hiệu tích cực nhưng chưa thể ngay lập tức thay đổi cơ cấu dòng vốn quốc tế. Hiệu quả thực tế sẽ phụ thuộc vào tiến độ triển khai nhà máy, khả năng thu hút đối tác công nghệ, chất lượng nguồn nhân lực và triển vọng thương mại của sản phẩm.
Nếu thành công, lĩnh vực bán dẫn có thể trở thành một trong những động lực giúp Ấn Độ nâng cao vị thế trong nền kinh tế công nghệ toàn cầu, đồng thời tạo thêm cơ hội đầu tư ngoài những ngành truyền thống.
Triển vọng thị trường chứng khoán Ấn Độ trong năm 2027
Bước sang năm 2027, triển vọng thị trường chứng khoán Ấn Độ sẽ phụ thuộc vào khả năng cân bằng giữa dòng vốn nội địa, đầu tư nước ngoài và sức hấp dẫn tương đối của các thị trường quốc tế.
Có ba yếu tố đáng theo dõi.
Thứ nhất, dòng vốn ngoại có tiếp tục rút khỏi thị trường hay không. Nếu áp lực bán kéo dài, các chỉ số chứng khoán có thể tiếp tục chịu sức ép, đặc biệt khi dòng tiền nội địa không đủ bù đắp lượng cổ phiếu được bán ra.
Thứ hai, khả năng duy trì dòng vốn trong nước. Việc các quỹ tương hỗ cổ phiếu ghi nhận dòng vốn ròng chảy vào hằng tháng kể từ tháng 3/2021 là một điểm tựa đáng chú ý. Tuy nhiên, sức bền của dòng tiền này còn phụ thuộc vào thu nhập hộ gia đình, niềm tin nhà đầu tư và diễn biến thị trường.
Thứ ba, sự dịch chuyển dòng vốn liên quan đến AI. Nếu các thị trường như Đài Loan và Hàn Quốc tiếp tục thu hút vốn nhờ doanh nghiệp bán dẫn, Ấn Độ cần cải thiện sức hấp dẫn của những ngành có lợi thế riêng, đồng thời thúc đẩy đầu tư công nghệ để nâng cao năng lực cạnh tranh dài hạn.
Đối với nhà đầu tư, mức giảm gần 12% của các chỉ số chứng khoán kể từ tháng 1 không tự động đồng nghĩa cổ phiếu Ấn Độ đã rẻ hoặc thị trường sắp phục hồi. Việc đánh giá cơ hội cần dựa trên định giá, lợi nhuận doanh nghiệp, triển vọng kinh tế, tỷ giá và dòng vốn thực tế.
Nhìn tổng thể, cảnh báo của Bộ trưởng Tài chính Nirmala Sitharaman phản ánh thách thức lớn của thị trường vốn Ấn Độ: nền kinh tế vẫn có sức chống chịu, nhưng dòng tiền quốc tế ngày càng linh hoạt và tập trung vào những lĩnh vực được kỳ vọng tạo ra tăng trưởng vượt trội.
Ấn Độ có thể giảm thiểu rủi ro bằng cách phát triển thị trường vốn trong nước, cải thiện môi trường đầu tư và mở rộng năng lực công nghệ. Tuy nhiên, khả năng chống chịu trước một cú sốc AI toàn cầu vẫn cần được đánh giá trong mối quan hệ với tâm lý thị trường, thanh khoản và xu hướng phân bổ tài sản quốc tế.
Nguồn tham khảo
- Báo cáo phỏng vấn Bộ trưởng Tài chính Ấn Độ Nirmala Sitharaman bên lề cuộc họp IMF – Ngân hàng Thế giới tại Bangkok.
- LSEG: Dữ liệu diễn biến các chỉ số chứng khoán chuẩn của Ấn Độ.
- National Securities Depository Ltd (NSDL): Dữ liệu giao dịch và dòng vốn của nhà đầu tư danh mục nước ngoài.
Câu hỏi thường gặp về thị trường chứng khoán Ấn Độ
1. Vì sao chứng khoán Ấn Độ giảm gần 12%?
Theo nội dung báo cáo, thị trường chịu sức ép từ dòng vốn nước ngoài rút ra, sự dịch chuyển vốn sang các thị trường hưởng lợi từ AI và khả năng nhà đầu tư dễ dàng thoái vốn. Mức giảm của thị trường không nhất thiết phản ánh sự suy yếu tương ứng của toàn bộ nền kinh tế.
2. Bộ trưởng Tài chính Ấn Độ cảnh báo rủi ro nào trong năm 2027?
Bà Nirmala Sitharaman cho rằng dòng vốn tiếp tục chảy ra nước ngoài là một trong những rủi ro lớn đối với Ấn Độ trong năm 2027.
3. Nhà đầu tư nước ngoài đã bán bao nhiêu cổ phiếu Ấn Độ?
Theo dữ liệu NSDL được đề cập trong bài viết nguồn, giá trị cổ phiếu được nhà đầu tư danh mục nước ngoài bán trực tiếp từ đầu năm vượt 33 tỷ USD, tương đương khoảng 858.000 tỷ đồng theo tỷ giá tham khảo 26.000 đồng/USD.
4. Vì sao Đài Loan và Hàn Quốc thu hút dòng vốn liên quan đến AI?
Hai thị trường này có các doanh nghiệp giữ vị trí quan trọng trong chuỗi cung ứng bán dẫn và công nghệ. Theo báo cáo Goldman Sachs ngày 8/10 được trích dẫn, Đài Loan chiếm 29% và Hàn Quốc chiếm 22% tỷ trọng của chỉ số MSCI châu Á – Thái Bình Dương không bao gồm Nhật Bản.
5. Nếu bong bóng AI vỡ, thị trường Ấn Độ có bị ảnh hưởng không?
Bà Sitharaman cho rằng Ấn Độ có thể ít chịu tác động trực tiếp hơn do chưa thu hút dòng vốn AI quy mô tương tự một số thị trường khác. Tuy nhiên, thị trường vẫn có thể chịu ảnh hưởng gián tiếp thông qua tâm lý đầu tư, thanh khoản và dòng vốn toàn cầu.
6. Dòng vốn nội địa có thể giúp thị trường Ấn Độ phục hồi không?
Dòng vốn nội địa có thể hỗ trợ hấp thụ lượng cổ phiếu do nhà đầu tư nước ngoài bán ra. Tuy nhiên, khả năng phục hồi còn phụ thuộc vào định giá, lợi nhuận doanh nghiệp, sức mua trong nước và triển vọng kinh tế.
7. Ấn Độ đang làm gì để nâng cao vị thế trong ngành công nghệ?
Theo bà Sitharaman, Ấn Độ đang đầu tư xây dựng các cơ sở sản xuất chất bán dẫn nhằm nâng cao năng lực công nghệ và tham gia sâu hơn vào chuỗi cung ứng toàn cầu.
8. Nhà đầu tư cần theo dõi những yếu tố nào khi đánh giá chứng khoán Ấn Độ?
Các yếu tố quan trọng gồm dòng vốn ngoại, dòng tiền từ quỹ tương hỗ trong nước, định giá cổ phiếu, lợi nhuận doanh nghiệp, diễn biến đồng rupee và xu hướng đầu tư toàn cầu vào AI.
Cập nhật những chuyển động mới nhất của thị trường công nghệ, trí tuệ nhân tạo, tài chính và kinh tế toàn cầu. Theo dõi các phân tích chuyên sâu để nắm bắt xu hướng, đánh giá cơ hội và nhận diện rủi ro đang định hình thị trường.