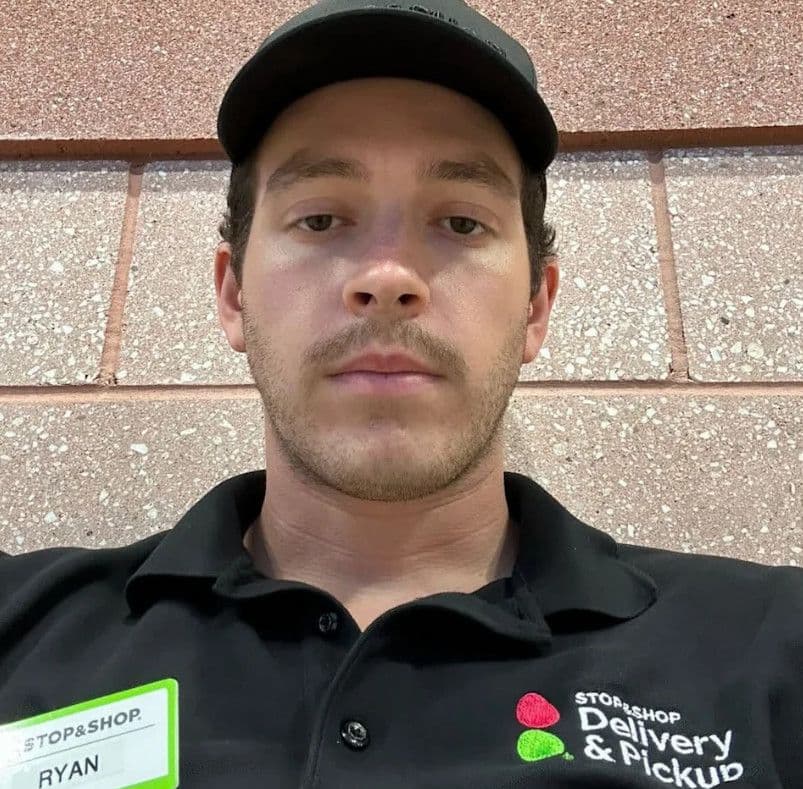
Ở tuổi 27, Ryan Lowe đã tích lũy được gần 300.000 USD và đặt mục tiêu nghỉ hưu ở độ tuổi 40. Bí quyết của anh không đến từ một khoản thừa kế lớn hay một công việc có mức lương đặc biệt cao, mà chủ yếu là một lối sống tiết kiệm, làm việc nhiều và duy trì kỷ luật đầu tư trong nhiều năm.
Lowe sống cùng bố mẹ tại Massachusetts, lái một chiếc Toyota Camry đã khoảng 20 năm tuổi và từng làm hai công việc cùng lúc.
Ban ngày, anh làm công việc trong lĩnh vực tài chính tại văn phòng ở Boston. Ban đêm, anh làm thêm tại siêu thị Stop & Shop với nhiệm vụ phân loại hàng hóa.
Theo chia sẻ của Lowe với Business Insider, tổng thu nhập từ hai công việc vào khoảng 1.100-1.200 USD mỗi tuần. Anh thường dành khoảng 1.000 USD mỗi tuần để đầu tư vào chỉ số S&P 500.
Mục tiêu cuối cùng của anh khá đơn giản: đạt được độc lập tài chính đủ sớm để có thể nghỉ hưu, đi du lịch và tận hưởng một cuộc sống yên tĩnh.
“Tôi muốn nghỉ hưu sớm”, Lowe chia sẻ trong câu chuyện được Business Insider thực hiện theo hình thức phỏng vấn và biên tập lại.
Sống cùng bố mẹ, lái xe cũ để giảm chi phí
Một trong những yếu tố lớn nhất giúp Lowe tiết kiệm nhanh không nằm ở việc kiếm được mức lương khổng lồ, mà ở việc giữ chi phí sinh hoạt ở mức thấp.
Anh sống cùng bố mẹ và cho biết cha mẹ mua thực phẩm trong gia đình. Anh không uống rượu, không hút thuốc và không thường xuyên đi tiệc.
Phương tiện đi lại của Lowe cũng không phải một chiếc xe mới đắt tiền. Anh sử dụng một chiếc Toyota Camry khoảng 20 năm tuổi.
Lối sống này có thể khiến một số người cho rằng anh đang quá tiết kiệm hoặc chưa thực sự sống độc lập. Chính Lowe cũng thừa nhận rằng nếu nhìn từ bên ngoài, nhiều người có thể gọi anh là một người “ăn bám”.
Nhưng đối với Lowe, đây là một sự đánh đổi có chủ đích.
Thay vì dùng phần lớn thu nhập cho nhà ở, xe hơi, giải trí hoặc những khoản chi tiêu mang tính tiêu dùng, anh ưu tiên tích lũy tài sản.
Điểm đáng chú ý là mục tiêu của anh không phải trở nên giàu có chỉ để sở hữu nhiều tài sản hơn.
Anh muốn sử dụng tiền để mua lại thời gian của chính mình.
1.000 USD mỗi tuần vào S&P 500
Chiến lược đầu tư của Lowe khá đơn giản.
Từ tổng thu nhập khoảng 1.100-1.200 USD mỗi tuần, anh thường dành khoảng 1.000 USD để đầu tư vào S&P 500.
Nếu duy trì mức 1.000 USD mỗi tuần, số tiền đầu tư tương đương khoảng 52.000 USD mỗi năm, chưa tính lợi nhuận đầu tư.
S&P 500 là chỉ số theo dõi cổ phiếu của 500 công ty vốn hóa lớn tại Mỹ và thường được sử dụng làm một thước đo quan trọng của thị trường chứng khoán Mỹ.
Lowe coi đây là một khoản đầu tư dài hạn. Anh cũng có cách nhìn khá đặc trưng của một người đang hướng đến độc lập tài chính: nếu thị trường chứng khoán Mỹ sụp đổ hoàn toàn, vấn đề khi đó có thể đã lớn hơn rất nhiều so với danh mục hưu trí cá nhân của anh.
Tuy nhiên, cần phân biệt giữa chia sẻ kinh nghiệm cá nhân và một chiến lược đầu tư phù hợp cho tất cả mọi người.
S&P 500 vẫn có thể giảm mạnh trong các giai đoạn thị trường biến động. Việc đầu tư đều đặn cũng không loại bỏ rủi ro thua lỗ trong ngắn hạn.
Điều tạo nên câu chuyện của Lowe không chỉ là việc anh lựa chọn S&P 500, mà còn là tỷ lệ tiết kiệm rất cao so với thu nhập và thời gian duy trì chiến lược.
Gần 300.000 USD ở tuổi 27 không chỉ đến từ đầu tư
Nếu chỉ nhìn vào con số gần 300.000 USD, nhiều người có thể nghĩ lợi nhuận chứng khoán là yếu tố chính.
Nhưng câu chuyện của Lowe cho thấy phần quan trọng hơn nằm ở dòng tiền tiết kiệm liên tục.
Anh kiếm tiền từ hai công việc, hạn chế chi phí sinh hoạt và đưa phần lớn thu nhập còn lại vào đầu tư.
Đây là nguyên tắc cơ bản của tài chính cá nhân:
Thu nhập – chi tiêu = tiền có thể tích lũy và đầu tư.
Khi tỷ lệ tiết kiệm càng cao, tốc độ hình thành tài sản càng nhanh. Khi tài sản bắt đầu tạo ra lợi nhuận, quá trình tích lũy có thể tiếp tục được hỗ trợ bởi hiệu ứng lãi kép.
Tuy nhiên, con đường này cũng đòi hỏi một điều không dễ duy trì: thời gian và sức khỏe.
Và chính điều đó cuối cùng khiến Lowe phải thay đổi kế hoạch.
Công việc thứ hai bắt đầu trở nên không bền vững
Ba tuần trước khi bài viết được công bố, Lowe đã nghỉ công việc tại Stop & Shop.
Không phải vì anh ghét công việc.
Ngược lại, anh cho biết mình khá yêu thích công việc tại siêu thị.
Công việc tương đối đơn giản, anh có thể tập trung vào phần việc của mình và thường không chịu sự giám sát trực tiếp quá nhiều. Các quản lý thường vắng mặt và để lại hướng dẫn cho anh thực hiện.
Vấn đề lớn nhất là thời gian di chuyển.
Trước đây, công việc tài chính của Lowe có lịch làm việc kết hợp giữa trực tuyến và trực tiếp. Điều đó giúp anh có thể kết hợp với một công việc bán thời gian tại Whole Foods.
Nhưng sau đó, công việc tài chính yêu cầu anh đến văn phòng ở Boston mỗi ngày.
Lowe làm việc tại East Boston và vì là nhân viên hưởng lương cố định nên anh không thể đơn giản kéo dài thời gian làm việc lên vô hạn để kiếm thêm tiền.
Trong một tuần, anh phải dành khoảng 12 giờ cho việc di chuyển trên Mass Pike, chưa tính thời gian làm việc tại văn phòng và ca tối ở siêu thị.
Khi thời gian di chuyển tăng lên, một vấn đề khác cũng xuất hiện.
Anh không còn đủ thời gian cho việc tập thể dục, ăn uống lành mạnh và nghỉ ngơi.
Chuyến đi tới dãy Alps khiến anh thay đổi suy nghĩ
Một chuyến đi tới dãy Alps của Italy đã khiến Lowe suy nghĩ nghiêm túc hơn về cách anh đang sử dụng thời gian.
Trong chuyến đi, anh nhận ra mình không muốn quay trở lại nhịp sống phải lái xe mỗi ngày rồi tiếp tục làm thêm một công việc khác vào ban đêm.
Đây là một nghịch lý khá phổ biến trong hành trình hướng tới nghỉ hưu sớm.
Mục tiêu của việc tiết kiệm tiền là có nhiều tự do hơn, nhưng nếu quá trình tiết kiệm khiến một người không còn thời gian để sống thì mục tiêu ban đầu có thể bị mất đi.
Sau khi nghỉ việc ở siêu thị, Lowe hiện đang tìm một công việc làm thêm khác vào buổi tối. Lần này, anh hy vọng tìm được một công việc có thu nhập cao hơn mức lương tối thiểu và quan trọng hơn là không tạo ra quá nhiều thời gian di chuyển.
Trong thời gian tìm kiếm công việc mới, anh cho biết hiện tại mình đang nghỉ ngơi.
Nghỉ hưu sớm không đồng nghĩa với làm việc liên tục
Một điểm đáng chú ý trong câu chuyện của Lowe là anh không muốn hình ảnh của mình bị hiểu đơn giản thành một người chỉ biết làm việc và tiết kiệm.
Từ thời trung học, anh đã có thói quen làm thêm vào mùa hè.
Ngay cả khi không làm việc, đôi lúc anh vẫn nghĩ rằng mình có thể kiếm thêm tiền.
Nhưng Lowe cũng nhấn mạnh rằng cân bằng giữa làm việc và nghỉ ngơi là điều quan trọng.
Trong năm nay, anh đã thực hiện nhiều chuyến đi, đi bơi, chơi thể thao với bạn bè và dành Chủ nhật để cùng bạn bè xem bóng đá.
Anh đặc biệt yêu thích hoạt động ngoài trời.
Một trong những mục tiêu dài hạn của Lowe là được đến tất cả các quốc gia trên thế giới và ghé thăm toàn bộ các công viên quốc gia của Mỹ.
Anh thích sự yên tĩnh của thiên nhiên và cho rằng việc đi bộ đường dài không chỉ giúp khám phá cảnh quan mà còn mang lại lợi ích cho sức khỏe.
Từ tiết kiệm tiền đến “mua lại thời gian”
Câu chuyện của Lowe có thể được nhìn dưới một khía cạnh khác: độc lập tài chính không nhất thiết có nghĩa là ngừng làm việc càng sớm càng tốt.
Đối với anh, tiền là công cụ để có thêm quyền lựa chọn.
Nếu tích lũy đủ tài sản, anh có thể quyết định làm việc ít hơn, đi du lịch nhiều hơn hoặc lựa chọn những công việc mà mình thực sự yêu thích.
Đây cũng là tư duy phổ biến trong cộng đồng FIRE — viết tắt của “Financial Independence, Retire Early”, tức độc lập tài chính và nghỉ hưu sớm.
Nhưng hành trình FIRE thường có sự đánh đổi.
Tỷ lệ tiết kiệm cao đồng nghĩa với việc phải kiểm soát chi tiêu. Làm nhiều việc cùng lúc có thể đẩy nhanh tốc độ tích lũy nhưng cũng có nguy cơ làm giảm thời gian nghỉ ngơi.
Vì vậy, câu chuyện của Lowe cho thấy một yếu tố quan trọng khác ngoài tiền: tốc độ sống.
Không phải ai cũng có thể áp dụng nguyên mô hình này
Lối sống của Lowe không phải công thức phù hợp với tất cả mọi người.
Anh có một số lợi thế đáng kể.
Thứ nhất, anh có thể sống cùng bố mẹ.
Thứ hai, chi phí thực phẩm của anh được gia đình hỗ trợ.
Thứ ba, anh có công việc trong lĩnh vực tài chính tạo ra nguồn thu nhập ổn định và có thêm khả năng làm việc bán thời gian.
Thứ tư, anh lựa chọn một chiếc xe cũ thay vì thường xuyên nâng cấp phương tiện.
Những điều kiện này không phải ai cũng có.
Vì vậy, bài học quan trọng nhất từ câu chuyện không nhất thiết là “hãy làm hai công việc” hoặc “hãy đầu tư 1.000 USD mỗi tuần”.
Thay vào đó, có thể là việc xác định mức chi tiêu thực sự cần thiết, tỷ lệ tiết kiệm có thể duy trì và mục tiêu tài chính dài hạn.
Hành trình tài chính của Lowe còn được chia sẻ trên mạng xã hội
Lowe không chỉ âm thầm theo đuổi mục tiêu nghỉ hưu sớm.
Anh còn xây dựng nội dung trên Instagram và TikTok về tài chính cá nhân, tiết kiệm tiền, đầu tư và quá trình hướng đến độc lập tài chính.
Tài khoản Instagram của anh có khoảng 15.000 người theo dõi.
Anh cho biết không thường xuyên nói về việc này tại nơi làm việc, nhưng trên mạng xã hội, anh thoải mái chia sẻ hơn về lối sống và hành trình tài chính cá nhân.
Mục tiêu của anh không chỉ là truyền cảm hứng.
Anh muốn ghi lại quá trình của chính mình, chia sẻ những điều mình đã quan tâm trong nhiều năm và kết nối với những người có cùng sở thích.
Điều thú vị là mạng xã hội cũng mang lại cho anh những mối quan hệ ngoài đời thực.
Lowe cho biết anh đã gặp nhiều người thông qua các video của mình, sau đó cùng họ đi leo núi hoặc tham dự các buổi hòa nhạc.
Đây là một ví dụ cho thấy nội dung cá nhân trên mạng đôi khi không chỉ tạo ra lượng người theo dõi mà còn có thể trở thành một cách để xây dựng cộng đồng dựa trên những sở thích chung.
Điều gì thực sự giúp một người nghỉ hưu sớm?
Nếu tách câu chuyện của Lowe thành những yếu tố cơ bản, có thể thấy ít nhất năm điểm.
1. Tăng thu nhập
Lowe từng sử dụng hai công việc để tăng lượng tiền có thể tiết kiệm mỗi tuần.
Tuy nhiên, công việc thứ hai chỉ có ý nghĩa nếu phần thu nhập bổ sung lớn hơn chi phí về thời gian, sức khỏe và di chuyển.
2. Giữ chi phí cố định thấp
Sống cùng gia đình, sử dụng xe cũ và hạn chế những khoản chi tiêu không cần thiết giúp Lowe giữ được tỷ lệ tiết kiệm cao.
3. Đầu tư đều đặn
Thay vì chờ thời điểm hoàn hảo của thị trường, anh duy trì việc đưa tiền vào S&P 500.
Đây là chiến lược dài hạn của cá nhân anh, không phải bảo đảm lợi nhuận trong tương lai.
4. Có mục tiêu rõ ràng
Lowe không tiết kiệm chỉ để nhìn số dư tài khoản tăng lên.
Anh có mục tiêu cụ thể: nghỉ hưu ở độ tuổi 40, đi du lịch và dành nhiều thời gian hơn cho thiên nhiên.
5. Biết khi nào cần giảm tốc
Việc nghỉ công việc ở siêu thị cho thấy anh cũng sẵn sàng điều chỉnh kế hoạch khi việc kiếm thêm tiền bắt đầu ảnh hưởng đến sức khỏe, thời gian và chất lượng cuộc sống.
Đây có thể là phần khó nhất của một kế hoạch tài chính dài hạn.
Gần 300.000 USD ở tuổi 27 và bài toán khó hơn là giữ được cân bằng
Câu chuyện của Ryan Lowe cho thấy một cách tiếp cận khá khác biệt đối với mục tiêu nghỉ hưu sớm.
Ở tuổi 27, anh đã tích lũy gần 300.000 USD nhờ kết hợp thu nhập từ công việc tài chính, công việc bán thời gian, lối sống tiết kiệm và đầu tư đều đặn. Anh sống cùng bố mẹ, sử dụng một chiếc Toyota Camry cũ và dành phần lớn số tiền kiếm được để đầu tư dài hạn.
Nhưng câu chuyện cũng cho thấy một mặt khác của việc theo đuổi độc lập tài chính.
Một công việc thứ hai có thể giúp tài khoản tăng nhanh hơn, nhưng thời gian và sức khỏe cũng có giá trị.
Sau khi phải đến văn phòng mỗi ngày và dành nhiều giờ cho việc di chuyển, Lowe nhận ra rằng việc làm thêm tại siêu thị không còn phù hợp với cuộc sống mà anh mong muốn.
Mục tiêu cuối cùng của anh không phải làm việc nhiều nhất có thể.
Đó là có đủ tài sản để được quyền lựa chọn cách mình sử dụng thời gian.
Với Lowe, lựa chọn đó có thể là du lịch, đi bộ đường dài, chơi thể thao, xem bóng đá với bạn bè hoặc đơn giản là tận hưởng một cuộc sống yên tĩnh.
Câu chuyện cũng cho thấy rằng hành trình nghỉ hưu sớm không nhất thiết phải được đo bằng số giờ làm việc. Nó còn được đo bằng khả năng duy trì một kế hoạch tài chính đủ lâu mà không đánh đổi hoàn toàn sức khỏe và những trải nghiệm khiến cuộc sống có ý nghĩa.
Nguồn tham khảo
- Business Insider, bài phỏng vấn Ryan Lowe về hành trình tiết kiệm gần 300.000 USD và mục tiêu nghỉ hưu sớm, ngày 2/10/2026.
- Các thông tin về công việc, thời gian di chuyển, kế hoạch tìm việc làm thêm và hoạt động cá nhân được trình bày dựa trên nội dung chia sẻ của Ryan Lowe trong bài phỏng vấn.
Lưu ý: Câu chuyện trên là trường hợp tài chính cá nhân của một cá nhân, không phải khuyến nghị đầu tư. Hiệu suất trong quá khứ của thị trường chứng khoán không bảo đảm kết quả trong tương lai.
Ryan Lowe đã tiết kiệm được bao nhiêu tiền ở tuổi 27?
Theo bài viết được Business Insider đăng ngày 2/10/2026, Ryan Lowe, 27 tuổi, đã tích lũy gần 300.000 USD. Anh cho biết mình từng làm công việc tài chính ban ngày và làm thêm tại siêu thị vào ban đêm để tăng tốc độ tiết kiệm.
Anh ấy kiếm được bao nhiêu tiền mỗi tuần?
Lowe cho biết tổng thu nhập từ hai công việc vào khoảng 1.100-1.200 USD mỗi tuần và thường đầu tư khoảng 1.000 USD trong số đó vào S&P 500.
Vì sao Ryan Lowe nghỉ công việc tại siêu thị?
Nguyên nhân chính là thời gian di chuyển và sự thay đổi trong công việc tài chính. Sau khi phải đến văn phòng ở Boston mỗi ngày, việc kết hợp công việc chính với ca tối tại siêu thị khiến anh mất quá nhiều thời gian. Lowe cho biết có tuần anh mất khoảng 12 giờ chỉ để di chuyển.
Ryan Lowe có còn muốn làm thêm không?
Có. Sau khi nghỉ Stop & Shop, anh cho biết đang tìm một công việc làm thêm buổi tối khác, ưu tiên công việc có mức thu nhập cao hơn lương tối thiểu nhưng ít ảnh hưởng đến thời gian cá nhân.
Mục tiêu nghỉ hưu của anh là gì?
Lowe muốn nghỉ hưu ở độ tuổi 40 và dành thời gian đi du lịch. Anh cũng mong muốn một ngày nào đó được đến tất cả các quốc gia trên thế giới và toàn bộ các công viên quốc gia của Mỹ.
Có nên làm hai công việc để nghỉ hưu sớm?
Không có một câu trả lời phù hợp cho tất cả mọi người. Làm thêm có thể tăng tốc độ tích lũy tài sản, nhưng cũng có thể làm tăng áp lực, thời gian di chuyển và ảnh hưởng đến sức khỏe. Trường hợp của Lowe cho thấy thu nhập bổ sung cần được cân nhắc cùng với chi phí thời gian và chất lượng cuộc sống.
Cập nhật những câu chuyện đáng chú ý về tiền bạc, đầu tư, kinh tế và các xu hướng tài chính đang thay đổi cách chúng ta làm việc và xây dựng tài sản.
Đọc tin mới trên Điểm Tin Nhanh



